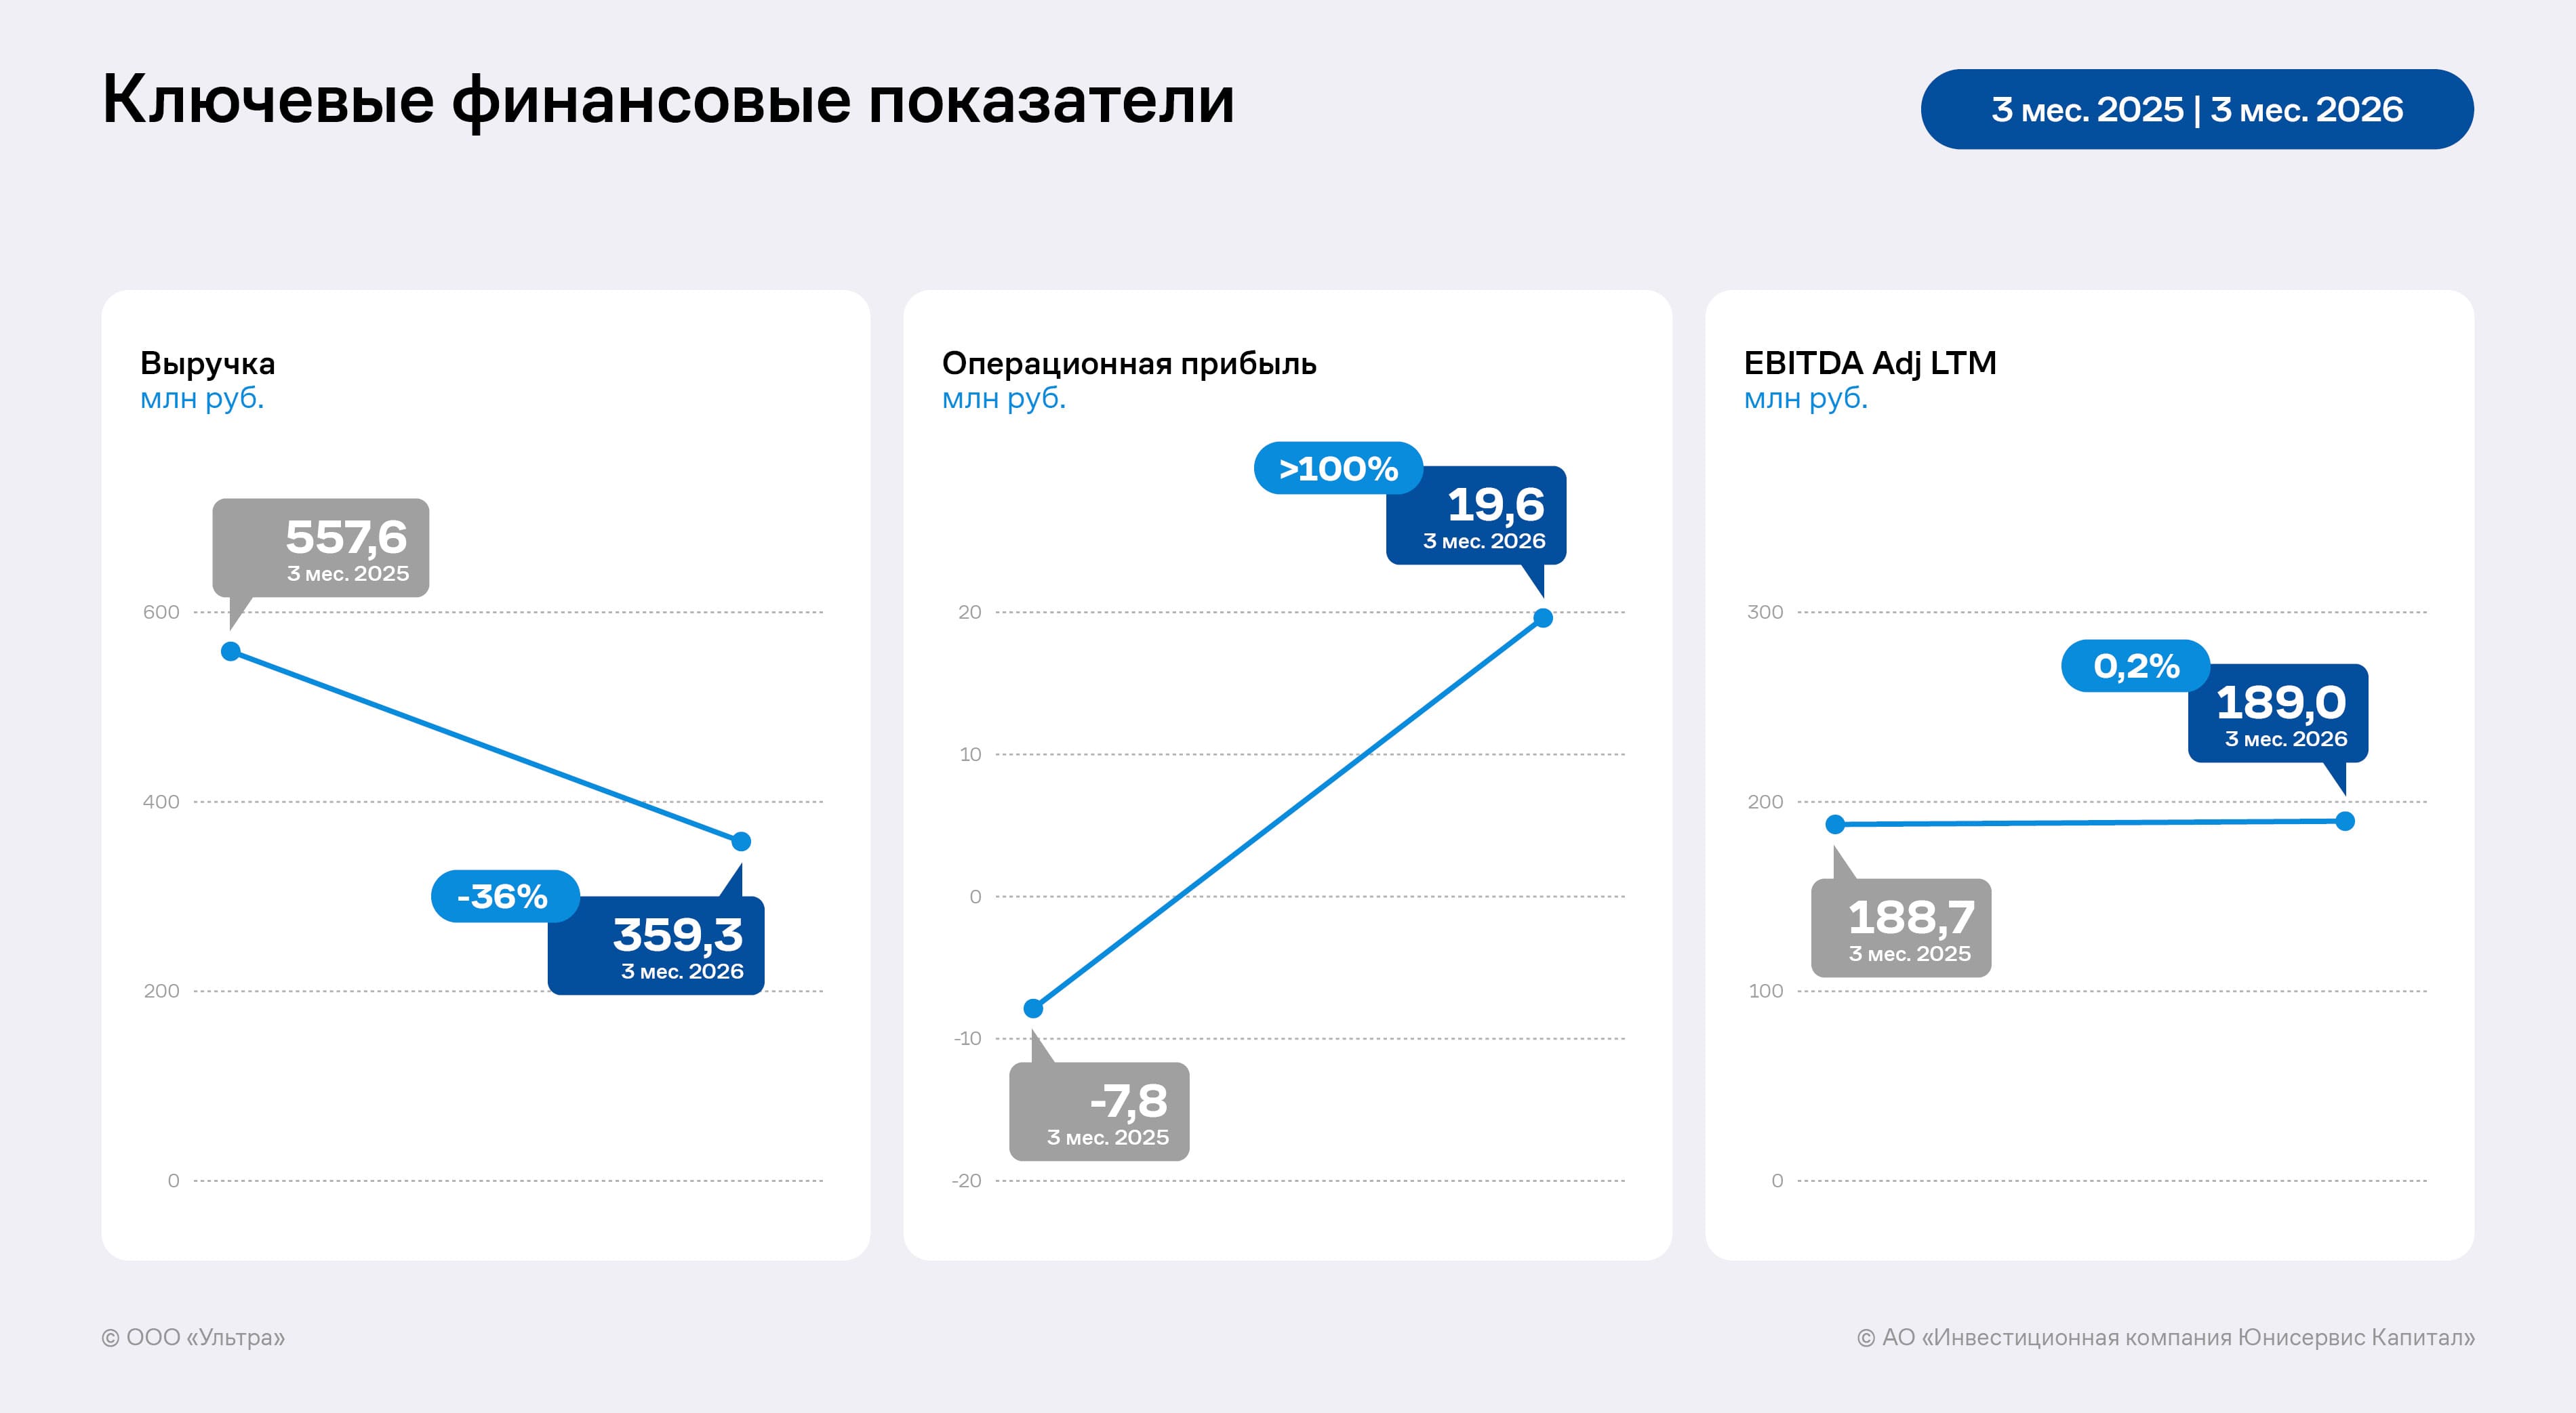
В 1 квартале 2026 года выручка ООО «Ультра» снизилась на 36%. При этом качественные показатели компании заметно улучшились. Эмитент зафиксировал рост операционной прибыли и сохранил на стабильном уровне EBITDA Adj LTM.
Операционная деятельность
Выручка ООО «Ультра» диверсифицирована по ключевым продуктовым сегментам. В портфель компании входят металлическая мебель, решения для промышленности и строительства (сетки, панели, металлопрокат), инвентарь для пчеловодства, а также прессованный решётчатый настил для складских систем, который является ключевой позицией ассортимента. Это направление было запущено в конце 2024 года и итогам 1 квартала 2026 обеспечило 45,7% выручки. Основной спрос формируют логистические комплексы и e-commerce-компании. В 2026 году «Ультра» расширила ассортимент, пополнив его складской техникой и оборудованием: тележками, ролл-контейнерами, сетчатыми шкафами. Благодаря новым позициям эмитент намерен укрепить отношения с крупными логистическими предприятиями.
Финансовые результаты
По итогам 1 квартала 2026 года выручка ООО «Ультра» снизилась на 36% по сравнению с аналогичным периодом прошлого года, составив 359,3 млн руб. Динамика носит временный характер и вызвана тем, что ключевые заказчики из сферы e-commerce сместили графики закупок прессованного решётчатого настила на второе полугодие из-за переноса сроков строительства логистических центров. При этом, несмотря на снижение объёмов продаж, качественные показатели компании заметно улучшились. Эмитент зафиксировал операционную прибыль в размере 19,6 млн руб., уверенно выйдя из прошлогоднего операционного убытка, а также сохранил на стабильном уровне ключевую метрику эффективности — скорректированную EBITDA LTM.
Такая устойчивость стала результатом последовательной работы руководства над повышением эффективности бизнеса. В 2025 году компания завершила масштабную оптимизацию, полностью сконцентрировав производственные мощности на единой площадке в Белорецке, что уже сейчас снижает логистические и операционные издержки. Параллельная перестройка внутренних бизнес-процессов закладывает прочный фундамент для дальнейшего восстановления рентабельности. На сегодня ГК «Ультра» обладает свободными мощностями, активно готовит расширение товарного ассортимента и прорабатывает новые контракты. Это позволяет эмитенту рассчитывать на компенсацию временного лага в поставках и демонстрировать уверенный потенциал роста во втором полугодии.
В 1 квартале 2026 года ООО «Ультра» продолжило ощущать давление на рентабельность, в результате чего чистая прибыль компании сократилась на 62% и составила 1,8 млн рублей. Основными факторами такой динамики стали снижение маржинальности по ранее заключенным контрактам, условия которых ещё не учитывали текущий рост издержек, а также возросшие процентные расходы по обязательствам.
Кроме того, на фоне чистого убытка за прошлый год в размере 199,7 млн рублей зафиксировано сокращение собственного капитала. Однако убыток носит преимущественно бумажный характер и не связан с падением операционной эффективности. Его ключевой причиной стало разовое создание резерва по сомнительной дебиторской задолженности на сумму 192,4 млн рублей, большая часть которой приходится на аффилированные компании. Поскольку этот резерв является неденежным, его формирование оказало лишь временное бухгалтерское давление на баланс, а по мере возврата средств в контур компании просадка по капиталу будет полностью компенсирована.
Долговая нагрузка
На конец 1 квартала 2026 года финансовый долг ООО «Ультра» составил 553,7 млн рублей, увеличившись на 12% по сравнению с аналогичной датой прошлого года. Изменение структуры заёмных средств была обусловлена привлечением краткосрочного банковского финансирования от АО Банк «КУБ» при одновременном снижении обязательств по облигационным займам за счёт частичного досрочного погашения. Кредитная линия от банка «КУБ» будет закрыта из оборотных средств. В результате этих изменений долговой портфель стал более прозрачным и ориентированным на рыночные источники фондирования.
Из-за общего роста обязательств долговая нагрузка эмитента временно увеличилась до уровня 2,92х, что также привело к снижению коэффициента покрытия процентов (ICR) до 1,71х. Тем не менее руководство компании имеет план восстановления кредитных метрик до комфортных значений. Стабилизация показателей будет достигнута за счёт расширения портфеля контрактов и последующего роста выручки, а также благодаря росту операционной рентабельности на фоне уже завершенной консолидации и оптимизации производства.
Как итог, сдвиг основных поставок на 2 полугодие 2026 года и рост стоимости комплектующих оказали давление на прогнозируемый рост финансовых показателей ООО «Ультра». Компания пересматривает ценовую политику по новым договорам и усиливает контроль за сроками оплат для компенсации сокращающихся результатов.
Эмитент направил в пользу инвесторов 2 478 248,85 руб. в счёт планового частичного досрочного погашения и выплаты дохода за 39 купонный период по выпуску Ультра-БО-01 (ISIN: RU000A106AU).
По итогам проведённой ранее безотзывной оферты количество бумаг в обращении — 27 987 штук. Объём частичного дозорного погашения составил 8% от номинала: 80 руб. на одну облигацию и 2 238 960 руб. на все бумаги в обращении. Выплата купонного дохода была равна 8,55 руб. на облигацию и 239 288 руб. на все бумаги.
Группа компаний дислоцировала всю технику с «Магнитогорского завода прецизионных сеток» в «Белорецкий завод сеток и настилов». Производственные мощности «Ультры» теперь сосредоточены в Белорецке.
С начала 2025 года руководство группы компаний взяло курс на оптимизацию, ключевым этапом которой стало формирование единой производственной площадки. К началу 2026 года этот процесс завершили, передислоцировав всё оборудование в «Белорецкий завод сеток и настилов» (БЗСН).
«Сосредоточив все силы на одной площадке, мы отказались от транспортировки отдельных деталей из Магнитогорска в Белорецк и наоборот. Это не только снизило расходы на логистику, но и сократило временные потери, эффективность производственного процесса возросла. Также оптимизация позволяет экономить на электроэнергии и газе», — прокомментировал собственник, единственный участник, генеральный директор ООО «Ультра» Артём Гурштейн.
Освободившееся помещение в Магнитогорске руководство группы компаний планирует сдавать в аренду.
«Ультра» расширяет сотрудничество с онлайн-ритейлерами и маркетплейсами, предлагая им новые виды продукции для складских комплексов.
В 2024 году ООО «Ультра» начало реализацию прессованных решётчатых настилов. Целевой аудиторией стали маркетплейсы, которые приобретали товар для обустройства складских помещений. Чуть более чем за год направление получило статус якорного, заняв 46% в структуре выручи по итогам 2025 года.
«В 2026 году мы планируем предложить онлайн-ритейлерам и маркетплейсам платформенные и многоярусные тележки, ролл-контейнеры, сетчатые металлические шкафы и иные виды складского оборудования. Мы видим спрос со стороны этих клиентов на соответствующую продукцию и готовы удовлетворить его», — прокомментировал собственник, единственный участник, генеральный директор ООО «Ультра» Артём Гурштейн.
Контрактный портфель компании на 31.12.2025 год более чем на 50% состоит из рамочных договоров с онлайн-ритейлерами. При реализации всех планов выручка ООО «Ультра» по итогам 2026 года может вырасти в два раза относительно 2025.
В 2025 году волатильность цен на рынке металла оказала сдерживающее влияние на финансовые результаты ООО «Ультра». Для нивелирования эффекта компания провела оптимизацию и готовится к расширению ассортимента и клиентского портфеля.
Структура выручки эмитента достаточно диверсифицирована по основным товарным направлениям. В ассортимент входят: металлическая мебель и стеллажи; продукция для промышленности и строительства — металлические сетки, панели и металлопрокат; товары для складов и профессионального хранения — прессованный решётчатый настил; сложный инвентарь для пчеловодства.
Наибольшую долю в 46% в структуре выручки по итогам 2025 года занимает прессованный решётчатый настил. Его реализация была запущена в конце 2024 года, а уже в 2025 году направление заняло одну из ключевых позиций. Основные покупатели продукции — складские комплексы и компании, работающие в сфере электронной коммерции. Ключевым клиентом «Ультры» стал ведущий представитель рынка онлайн-торговли в России.
В 2026 году эмитент планирует дальнейшее развитие в сфере профессионального хранения в B2B-сегменте, ориентированной на предприятия с развитой складской инфраструктурой. Компания пополнит ассортимент техникой и оборудованием для складов и логистики: платформенными и многоярусными тележками, ролл-контейнерами, сетчатыми металлическими шкафами.
По итогам 2025 года ООО «Ультра» сохранило выручку на уровне 2024 года — 1,9 млрд руб. При этом на финансовые результаты повлияло снижение рентабельности: показатель EBITDA Adj LTM (ключевая метрика операционной эффективности без учёта неоперационных факторов) сократился на 25,7% к АППГ и составил 163,6 млн руб. Наибольшее давление на маржинальность оказали рыночные условия. Спрос со стороны компаний сектора онлайн-торговли и рост ввода складской недвижимости поддержали объёмы реализации продукции, однако волатильность цен на рынке металла привела к росту операционных затрат.
В группе компаний учитывают текущие рыночные условия и последовательно реализуют меры, направленные на повышение операционной эффективности. В 2025 году была завершена долгосрочная оптимизация — все производственные мощности сконцентрировали на одной площадке в Белорецке, что потенциально сократит операционные расходы, включая логистические.
Одновременно ООО «Ультра» проводит оптимизацию внутренних бизнес-процессов, что также формирует основу для последующего восстановления рентабельности. Также компания готовится к расширению ассортимента и клиентского портфеля. Наличие доступных производственных мощностей, запуск новых продуктовых направлений и проработка потенциальных контрактов создают потенциал для роста бизнеса и его финансовых показателей, несмотря на сохраняющиеся рыночные ограничения.
По итогам 2025 года эмитент зафиксировал чистый убыток в размере 199,7 млн руб., который не отражает снижение операционной эффективности и в значительной степени обусловлен созданием резерва по сомнительной дебиторской задолженности в размере 192,4 млн руб. Резерв носит преимущественно неденежный характер, его существенная часть сформирована задолженностью аффилированных компаний. Формирование резерва оказало разовое давление на финансовый результат и величину собственного капитала. В 2023–2024 гг. аналогичные резервы не создавались в соответствии с действовавшей политикой эмитента. По мере возврата средств в периметр ООО «Ультра» давление на капитал будет компенсировано.
Финансовый долг на отчётную дату составил 527,2 млн руб., увеличившись на 25,5% по сравнению с 2024 годом. Изменение структуры долга было связано с привлечением краткосрочного банковского финансирования в АО Банк «КУБ» при одновременном сокращении обязательств по облигационным займам вследствие выплаты частичных досрочных погашений по одному из выпусков. Кредит от АО Банк «КУБ» будет погашен оборотными средствами. Также был погашен заём собственника, полученный компанией в 2024 году. В результате структура долгового портфеля стала более ориентированной на рыночные источники фондирования.
На фоне роста долгового портфеля и снижения EBITDA Adj LTM коэффициент [Чистый финансовый долг / EBITDA Adj LTM] увеличился до 3,22х, а покрытие процентных расходов сократилось до 1,55х.
Восстановить кредитные метрики компания намерена с помощью расширения контрактной базы, роста выручки на этом фоне и повышения операционной эффективности в результате уже проведённой оптимизации.
С клиентами ООО «Ультра» преимущественно заключает рамочные договоры с детализацией поставок через спецификации. По ряду направлений компания ведёт переговоры с потенциальными покупателями. В случае их успешного завершения и заключения контрактов выручка эмитента по итогам 2026 года может увеличиться почти в два раза до 3,65 млрд руб. Руководство ООО «Ультра» учитывает, что исполнение части договоров может носить длительный характер, а сроки поставок на этом фоне будут смещены за пределы 2026 года. При реализации этого сценария фактическая выручка может оказаться ниже максимальных прогнозных значений. Но даже в рамках консервативного сценария эмитент рассчитывает сохранить показатель на сопоставимом с 2025 годом уровне.
По итогам 9 месяцев 2025 года ООО «Ультра» продолжает развивать направление по реализации прессованных решётчатых настилов, которое позволяет эмитенту наращивать выручку.
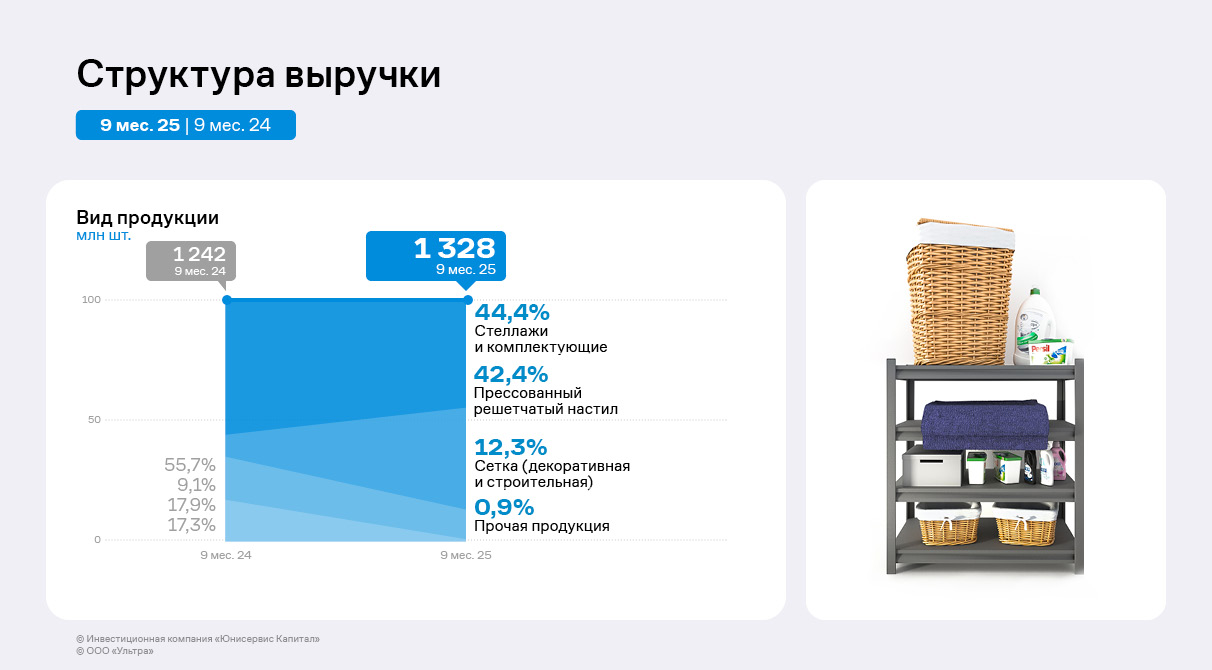
Ключевыми позициями в структуре выручки эмитента за 9 месяцев 2025 года стали стеллажи и комплектующие, а также прессованный решётчатый настил, доли которых составила 44,4% и 42,4% соответственно. Реализация прессованного решётчатого настила началась в конце 2024 года, на сегодня это драйвер роста выручки компании. Потребители продукции направления — склады и маркетплейсы, а ключевой клиент компании — крупный игрок рынка онлайн-торговли. Ранее ООО «Ультра» заключило и исполнило контракт для партнёра на сумму в 200 млн руб.
По сравнению с 1 полугодием 2025 года продажи всей продукции выросли: выручка за 3 квартал 2025 года на 63% превышает показатель за 2 квартал текущего года. Рост обусловлен циклом снижения ставки ЦБ и восстановлением спроса со стороны строительных компаний.
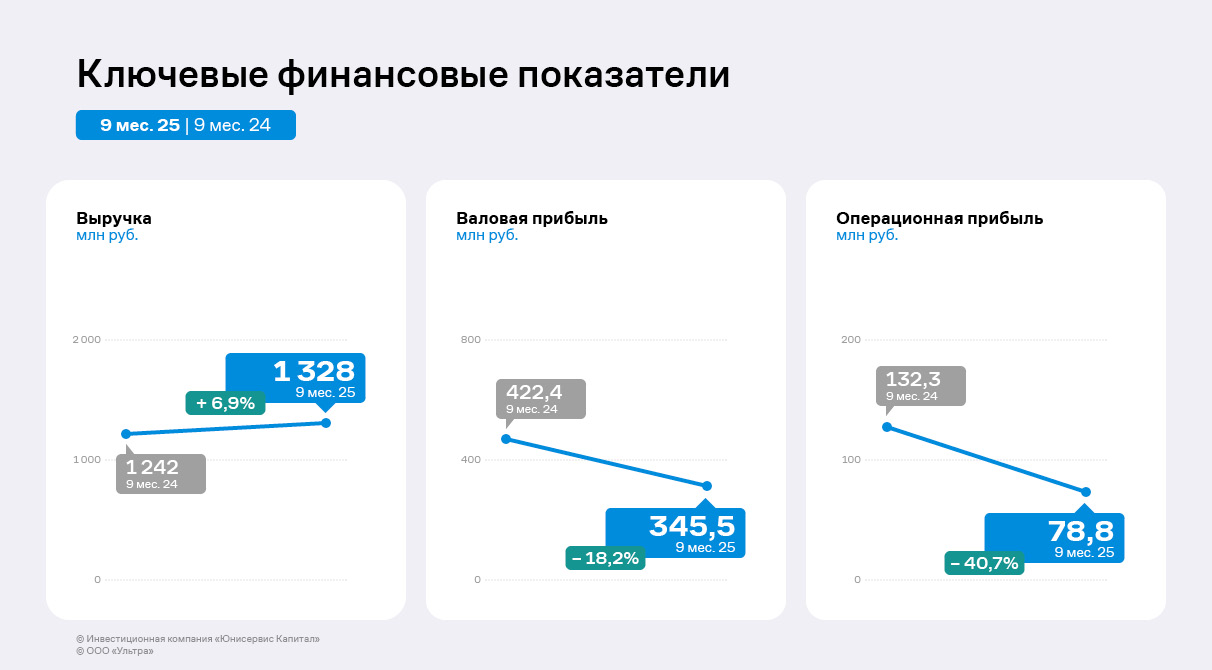
По итогам 9 мес. 2025 года выручка ООО «Ультра» увеличилась на 7% в сравнении с АППГ до 1,3 млрд руб. Рост в 3 квартале намного значительнее в связи с началом восстановления спроса крупных клиентов из сферы онлайн-торговли и строительства, а также с развитием нового направления деятельности.
При этом валовая и операционная прибыли сократились на 18% и 41% соответственно. В группе компаний «Ультра» продолжается оптимизация, а рост операционных расходов ещё превышает доходы от продаж. К концу 2025 года руководство эмитента намерено завершить оптимизацию и существенно сократить расходы компании.
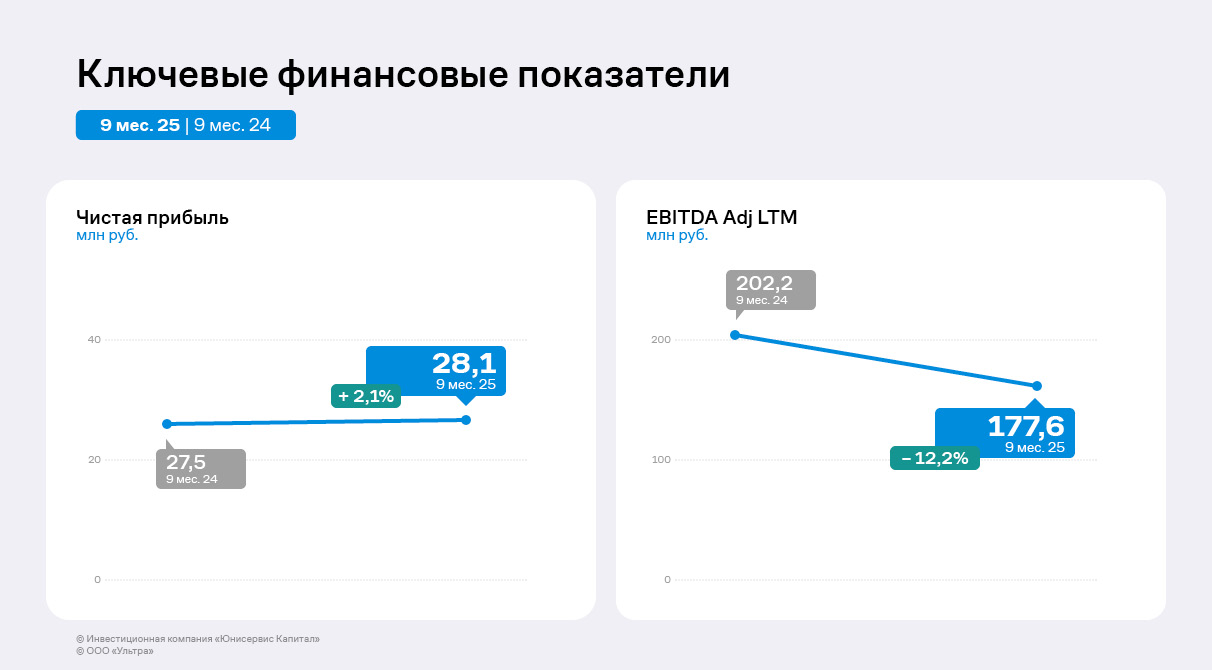
В связи со снижением прибыли от продаж зафиксировано сокращение и EBITDA Adj LTM до 177,6 млн руб. Однако несмотря на негативную динамику и рост процентных расходов, чистая прибыль ООО «Ультра» составила 28,1 млн руб., что на 2,1% выше уровня АППГ. Рост по чистой прибыли обусловлен положительными курсовыми разницами. Завершение оптимизации бизнес-процессов окажет поддержку финансовым показателям эмитента. Денежный поток от текущих операций за 9 месяцев 2025 года составил 626,8 млн руб., что отражает эффективность предпринимаемых мер, несмотря на некоторое снижение по сравнению с 9 месяцами 2024 года.
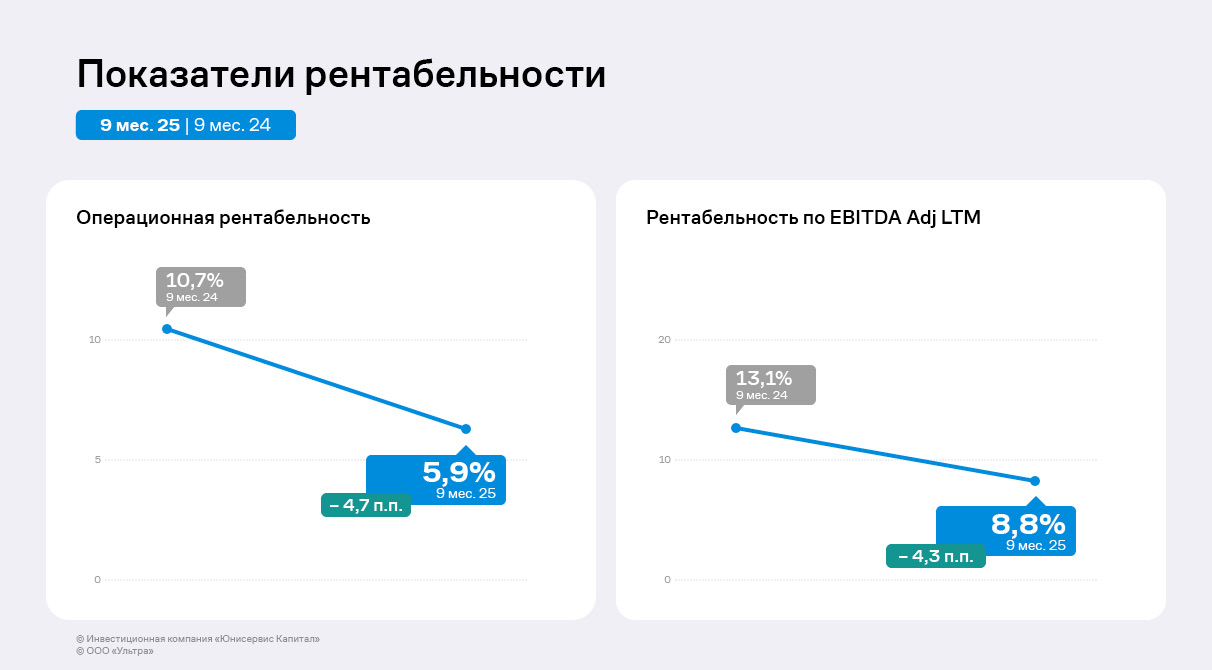
По итогам 9 месяцев 2025 года показатели рентабельности уменьшились: операционная рентабельность составила 5,9%, что на 4,7 п.п. ниже уровня АППГ, а рентабельность по EBITDA Adj LTM снизилась до 8,8%. Основная причина — рост операционных расходов, однако руководство компании отмечает, что это контролируемая динамика, после завершения оптимизации показатели рентабельности возрастут.
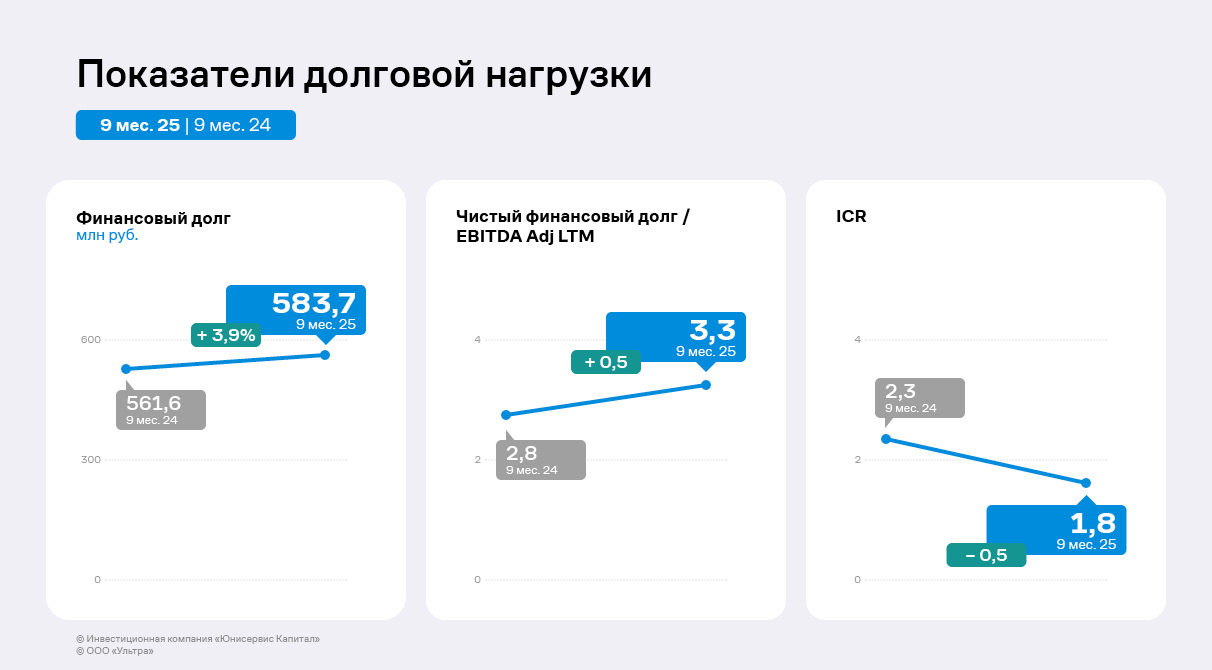
Финансовый долг на 30.09.2025 составил 583,7 млн руб., что на 3,9% выше значений на 30.09.2024 г. В 3 квартале эмитент привлёк дополнительное финансирование на пополнение оборотных средств в размере 170 млн руб. При этом долг увеличился несущественно благодаря тому, что ранее компания провела оферты по облигационным займам, а также частично погасила часть полученных кредитов.
Незначительный рост долга при одновременном снижении EBITDA Adj LTM привели к негативной динамике по долговой и процентной нагрузкам: их уровень составляет 3,3х и 1,8х соответственно, что пока остаётся комфортным для ООО «Ультра». На сегодня в ООО «Ультра» не планируют привлекать новые заёмные средства.
Большая часть оборудования перевезена с ООО «Магнитогорский завод прецизионных сеток» в ЗАО «Белорецкий завод сеток и настилов». До конца года в группе компаний «Ультра» планируют провести ремонтные работы на белорецкой площадке и завершить дислокацию техники.
Напомним, что ранее руководство эмитента сообщило о формировании единой производственной площадки. Такая оптимизация снизит затраты на логистику, электроэнергию, газ и повысит эффективность. Если ранее была потребность в транспортировке отдельных заготовок из одного завода в другой, то теперь группа компаний существенно сократит временные потери.
«Мы перевезли ещё не всю технику, в планах завершить этот процесс до конца года. Наиболее трудозатратной будет дислокация оборудования для производства медной сетки для самолётостроения. Чтобы разместить эту технику в Белорецке, мы проведём ремонт — покраску и обеспыливание — в цехе, в котором она будет расположена. Это необходимый этап, поскольку оборудование не терпит пыли», — прокомментировал генеральный директор ООО «Ультра» Артём Гурштейн.
Что касается третьей производственной площадки — ООО «Башкирский Мёдоперерабатывающий комбинат», где изготавливают медовую продукцию, переезд этого предприятия не планируется. БМПК с 3 квартала 2025 года поставляет товары двум сервисам доставки.
В группу компаний «Ультра», помимо эмитента — ООО «Ультра», входят три производственные площадки: ЗАО «Белорецкий завод сеток и настилов» (БЗСН), ООО «Магнитогорский завод прецизионных сеток» (МЗПС) и ООО «Башкирский Мёдоперерабатывающий комбинат» (БМПК).
Эмитент продолжает развивать новое направление деятельности — реализацию прессованных решётчатых настилов, которое позволяет компании увеличивать финансовые показатели.
По предварительной оценке, выручка ООО «Ультра» по итогам 9 мес.2025 г. будет на уровне 1,3 млрд руб., превзойдя примерно на 7% показатель аналогичного периода прошлого года.
Напомним, что ключевой клиент эмитента в рамках направления продажи прессованных решётчатых настилов — крупный игрок рынка онлайн-торговли. Ранее ООО «Ультра» заключило и исполнило контракт для партнёра на сумму в 200 млн руб.
«Сейчас мы подписываем ещё одно соглашение уже на сумму в 500 млн руб. До конца 2025 года планируем его исполнить. Сотрудничество с клиентом будет долгосрочным, поскольку в его планах строительство складских комплексов практически по всей России», — поделился генеральный директор ООО «Ультра» Артём Гурштейн.
При этом руководство эмитента отмечает, что с учётом предложения Минфина о повышении НДС до 22% с 1 января следующего года в компании не намерены подписывать договоры на реализацию продукции в 2026 году до момента окончательного принятия законопроекта. Артём Гурштейн отмечает:
«При увеличении НДС мы, конечно, поднимем отпускные цены. Наши поставщики также будут реагировать на изменения в налогообложении, поэтому потребуется время для того, чтобы оценить новые условия партнёров, сформировать собственную ценовую политику».
Среди других внешних факторов, оказывающих влияние на финансовые результаты, — постепенное снижение ключевой ставки ЦБ. Как пояснил генеральный директор компании, некоторые кредиты «Ультры» привязаны к ключевой ставке, соответственно, смягчение денежно-кредитной политики снижает сумму процентов к выплате по ним.
По итогам 3 месяцев 2025 года ООО «Ультра» показало рост основных финансово-экономических показателей. Предприятие последовательно увеличивает базу заказчиков и расширяет отраслевую географию поставок продукции.
Особого внимания заслуживает успешный старт нового направления деятельности — реализация прессованного решётчатого настила, которая заняла долю в 62% выручки по итогам 1 квартала 2025 года. На втором месте по удельному весу находят продажи стеллажей и комплектующих с результатом в 26,5% выручки.
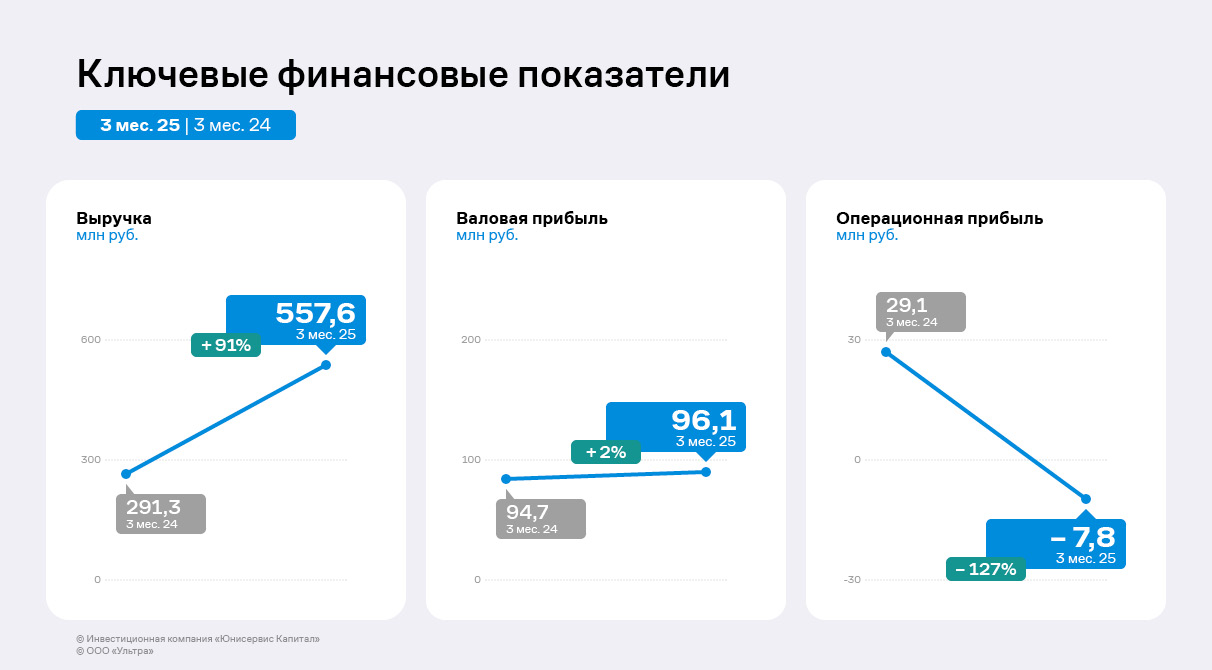
По итогам 3 месяцев 2025 года выручка ООО «Ультра» увеличилась на 91% в сравнении с АППГ до 557,6 млн руб. На существенный рост повлиял дебют на рынке прессованных решётчатых настилов, продажи которых уже занимают более половины в структуре доходов компании. Несмотря на существенный рост себестоимости более, чем в два раза, валовая прибыль компании увеличилась на 2% до 96,1 млн руб. по сравнению с 1 кварталом 2024 года.
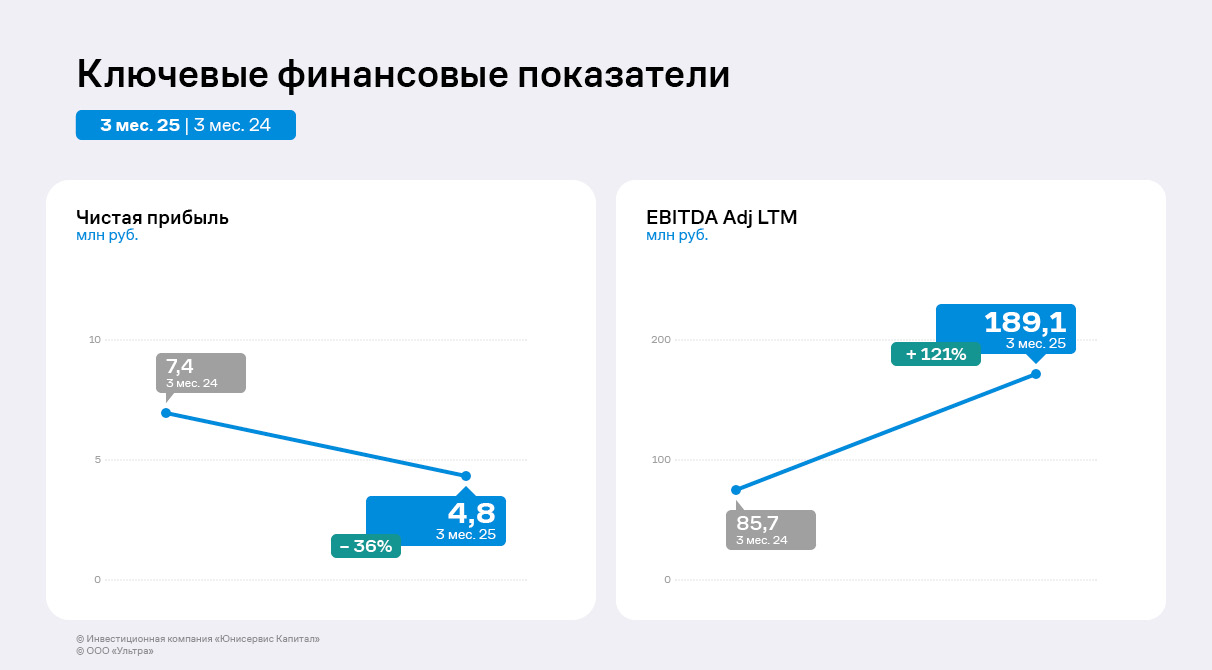
Чистая прибыль эмитента снизилась на 36% до 4,8 млн руб. вследствие упомянутого роста себестоимости и коммерческих расходов, а также увеличения прочих расходов, которые более, чем на 80% состоят из курсовых разниц. EBITDA Adj LTM, в свою очередь, демонстрирует рост более, чем в два раза, что свидетельствует об устойчивом финансовом положении эмитента. С учётом планов по освоению новых рынков, в частности, сферы профессионального хранения, ООО «Ультра» планирует и в дальнейшем наращивать финансовые показатели.
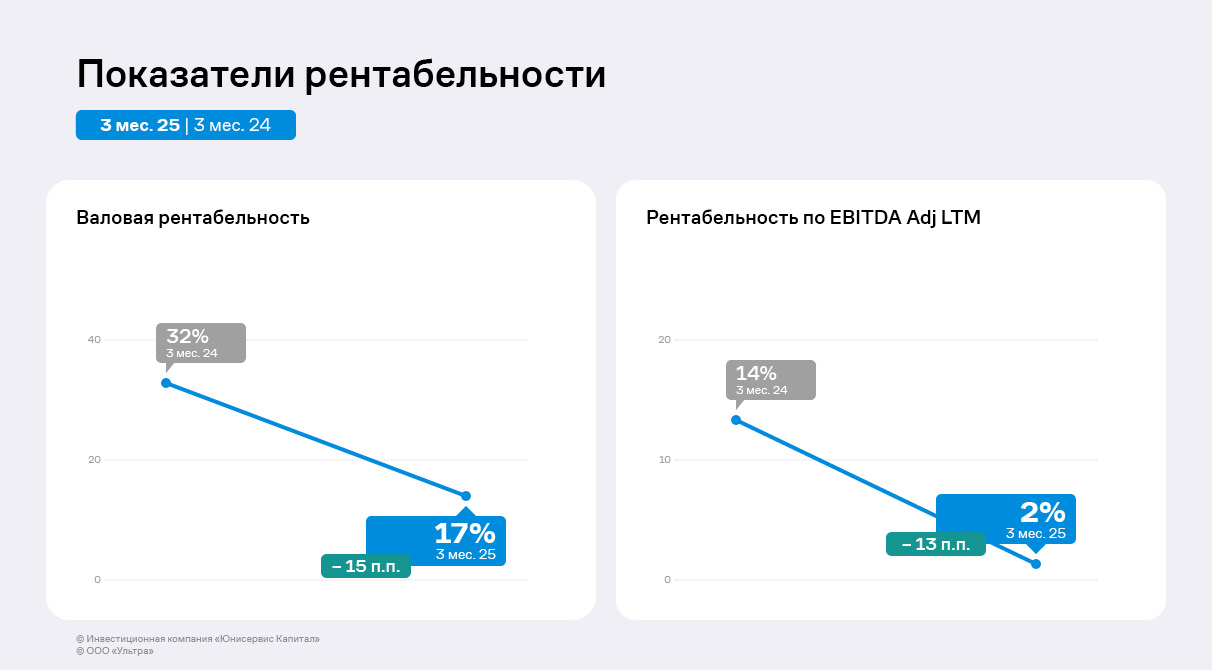
По итогам 1 квартала 2025 года показатели рентабельности сократились. Основной причиной стало увеличение операционных и коммерческих расходов, темпы роста которых превысили динамику выручки. Компания пока не смогла компенсировать эти расходы с помощью поэтапного, а не одномоментного повышения цен. Также свою роль сыграла и тяжелая ситуация на рынке металл: в течение 1 квартала 2025 года фиксировались снижение спроса и нестабильность цен. Однако в последующих кварталах ожидается стабилизация ситуации.
Финансовый долг компании уменьшился на 12% по сравнению с уровнем на конец 1 квартала 2024 года до 494,8 млн руб. Снижение связано с проведением безотзывных оферт по выпускам Ультра-БО-01 и Ультра-БО-02 в 2024 году.
Сокращение финансового долга, а также рост EBITDA Adj LTM позитивно сказались на долговой и процентной нагрузке эмитента, которые находятся уже не в таком критичном состоянии, однако все ещё не достигли комфортной для эмитента зоны.
В последующих кварталах 2025 года «Ультра» планирует продолжить улучшать свое финансовое положение за счёт оптимизации издержек, а также освоения новых рынков. Также в планах — усилить позиции по ключевым направлениям и расширять клиентский портфель.
НРА сообщило о том, что кредитный рейтинг эмитента отозван в связи с окончанием действия договора.
Соответствующую информацию рейтинговое агентство опубликовало на своём сайте. Генеральный директор ООО «Ультра» Артём Гурштейн сообщил, что:
«Отказ от рейтинга связан с оптимизацией, которая сегодня проходит как в компании-эмитенте, так и в группе компаний. С учётом того, что в ближайшей перспективе ООО „Ультра“ не планирует размещение новых облигационных выпусков, мы решили пока отказаться от продления рейтинга. При необходимости мы снова пройдем процедуру оценки бизнеса компании. При этом обязательства по выпускам в обращении Ультра-БО-01 и Ультра-БО-02 мы планируем исполнять своевременно и в полном объёме».






 Оставить комментарий