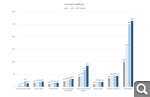
Вот этот рисунок похож к истине.. 240 млрд по рсбу с учётом роста тарифа в 2027году, то есть летом 2028 без дивов акция с учётом низкого фри как минимум удвоится на такой прибыли, а к тому же ещё заплатят дивиденды, раньше при Мурове фск платила в среднем где то 40% от прибыли по рсбу, то как минимум акция утроится, так что забейте Х. на местного кукла, не берите плечи и через 2 года заберёте 3Х,главное,не дергайтесь, не жгите свои нервы, успокойтесь, живите полноценной жизнью и тупо ждите лета 2028 года, во всех мрск сработало, сработает и здесь..
Обратите внимание: тарифы подняли во всех сетках, но только в MSRS и FEES идет существенное увеличение прибыли. Это связано с тем, что в MSRS 1/2, а в FEES 2/3 капекса идет на новое строительство, т.е. расширение бизнеса. Расширение не может идти бесконечно, и в какой-то момент средства, уходившие в капекс новых строек будут оставаться в компании, формируя свободный денежный поток, который может быть распределен на дивиденды. Если даже строительство новых объектов не будет прекращаться, прибыль продолжит расти, наращивая дивбазу. По своей сути MSRS и FEES из вэлью компаний временно стали компаниями роста. Но весь рынок оценивает их дешевле их дочек и сестер, потому что почему-то решил, что либо новые стройки никогда не кончатся, либо они прибылью никогда не будут делиться, несмотря на то, что MSRS дивы до сих пор платит
Коллеги инвесторы, я хоть и надеюсь на разблокировку дивидендов, но ведь есть и риск ещё одного моратория лет так на 5, что тогда ждёт ФСК Россети? Прошу в меня тапки не кидать, я не настолько гуру как вы
Коллеги инвесторы, я хоть и надеюсь на разблокировку дивидендов, но ведь есть и риск ещё одного моратория лет так на 5, что тогда ждёт ФСК Россети? Прошу в меня тапки не кидать, я не настолько гуру как вы
Считаю, что такой вариант возможен только при ухудшении ситуации с инфляцией, если она снова начнет сильно расти, сжирая повышенный тариф
Коллеги инвесторы, я хоть и надеюсь на разблокировку дивидендов, но ведь есть и риск ещё одного моратория лет так на 5, что тогда ждёт ФСК Россети? Прошу в меня тапки не кидать, я не настолько гуру как вы
Коллеги инвесторы, я хоть и надеюсь на разблокировку дивидендов, но ведь есть и риск ещё одного моратория лет так на 5, что тогда ждёт ФСК Россети? Прошу в меня тапки не кидать, я не настолько гуру как вы
В жизни должна быть какая то основа, обеспечивающая стабильность для себя, для семьи. Сетка в данный момент таковой не является. То, что я, другие, ждут здесь иксы, не должно говорить о том, что это призыв к нам присоединиться...да и акции все раскуплены, возможно только перераспределение, за что и кипиш
По данным консолидированной финансовой отчётности по МСФО за 2025 год, капитальные затраты («CapEx») «Россети Московский регион» составили 101,385 млрд рублей. Это на 27,6% больше, чем в 2024 году. Рост капитальных затрат привёл к отрицательному свободному денежному потоку (FCF) в размере −3,237 млрд рублей, так как CapEx опережал рост операционного потока
Вот этот рисунок похож к истине.. 240 млрд по рсбу с учётом роста тарифа в 2027году, то есть летом 2028 без дивов акция с учётом низкого фри как минимум удвоится на такой прибыли, а к тому же ещё заплатят дивиденды, раньше при Мурове фск платила в среднем где то 40% от прибыли по рсбу, то как минимум акция утроится, так что забейте Х. на местного кукла, не берите плечи и через 2 года заберёте 3Х,главное,не дергайтесь, не жгите свои нервы, успокойтесь, живите полноценной жизнью и тупо ждите лета 2028 года, во всех мрск сработало, сработает и здесь..
Обратите внимание: тарифы подняли во всех сетках, но только в MSRS и FEES идет существенное увеличение прибыли. Это связано с тем, что в MSRS 1/2, а в FEES 2/3 капекса идет на новое строительство, т.е. расширение бизнеса. Расширение не может идти бесконечно, и в какой-то момент средства, уходившие в капекс новых строек будут оставаться в компании, формируя свободный денежный поток, который может быть распределен на дивиденды. Если даже строительство новых объектов не будет прекращаться, прибыль продолжит расти, наращивая дивбазу. По своей сути MSRS и FEES из вэлью компаний временно стали компаниями роста. Но весь рынок оценивает их дешевле их дочек и сестер, потому что почему-то решил, что либо новые стройки никогда не кончатся, либо они прибылью никогда не будут делиться, несмотря на то, что MSRS дивы до сих пор платит
Спасибо за мнение, а не могли бы вы дать свою оценку новому законопроекту о росэнергоресурсе. Что это даёт нам акционерам россети, какие перспективы?? ВБ все подробно разжевал и рассказал и общая картина уже сформирована, может вы дадите другой ракурс, свое вью этого нового течения.. Оно актуально, интересно ли нам минорам или это какая то игра не очень умных чиновников!!????И ещё, если можно, если примут закон, то какая роль и отношения будут росэнергоресурса с мрск, ведь они очень опосредованно государственные, связь с государством идёт только через их главного акционерам Россети ФСК?? И главное, может ли этот закон ускорить выплату дивидендов в россетях или нужно все же ориентироваться на 2028 год??Заранее, спасибо за мнение.
Казалось бы,берите и делайте.Что мешает например поднять капитализацию через выплату дивидендов,продать казначейский пакет по хорошей цене ,там около 6 процентов.Вот вам и будет частный дух в госкомпании. У государства сохранится при этом 75 процентов.Второй вариант выкупать с рынка бумагу по таким низким ценам. Но нет,мы будем речи толкать который год.
Вы очень много советовать стали что и как госам делать. А они без вас разберутся ,какая капа им нужна ,что и когда выкупать, у них 77% и они что захотят ,то тут и сделают.. Болтаете много ,делаете мало. А тем временем собака продолжает блевать.
Вы очень много советовать стали что и как госам делать. А они без вас разберутся ,какая капа им нужна ,что и когда выкупать, у них 77% и они что захотят ,то тут и сделают.. Болтаете много ,делаете мало. А тем временем собака продолжает блевать.
Ужас . Меня ,как Льва Толстого анафеме предали. из за какой то блюющей собаки. А по сути что я сделал ? Я всех своих от сюда вывел ,при цене 23 коп и всех предупредил о падении цены. И вы реально полагаете ,что причина этому я ? Ну вы парни даёте ? Для вас какой то Каземир ,который вас в убытки вгонят вам мил... Этот Каземир придумал какой то бред о группе людей и вы вот так запросто в это верите. Я бы последнему кому верил ,дак это этому Каземиру.
По данным консолидированной финансовой отчётности по МСФО за 2025 год, капитальные затраты («CapEx») «Россети Московский регион» составили 101,385 млрд рублей. Это на 27,6% больше, чем в 2024 году. Рост капитальных затрат привёл к отрицательному свободному денежному потоку (FCF) в размере −3,237 млрд рублей, так как CapEx опережал рост операционного потока
Ну чего там столько удалил ? Что ещё интересное про МОЭСК ? Это мы знаем про денежный и капекс. Я об этом тоже писал . Но в МОЭСКЕ свой козырь ,там ГЭХ и он желает свою долю прибыли.
Коллеги инвесторы, я хоть и надеюсь на разблокировку дивидендов, но ведь есть и риск ещё одного моратория лет так на 5, что тогда ждёт ФСК Россети? Прошу в меня тапки не кидать, я не настолько гуру как вы
Всё верно ,этот вопрос можно и нужно задавать. Хотя в ФП пока дивы маячат. Но надо весеннего ФП дождаться.
Вот этот рисунок похож к истине.. 240 млрд по рсбу с учётом роста тарифа в 2027году, то есть летом 2028 без дивов акция с учётом низкого фри как минимум удвоится на такой прибыли, а к тому же ещё заплатят дивиденды, раньше при Мурове фск платила в среднем где то 40% от прибыли по рсбу, то как минимум акция утроится, так что забейте Х. на местного кукла, не берите плечи и через 2 года заберёте 3Х,главное,не дергайтесь, не жгите свои нервы, успокойтесь, живите полноценной жизнью и тупо ждите лета 2028 года, во всех мрск сработало, сработает и здесь..
Обратите внимание: тарифы подняли во всех сетках, но только в MSRS и FEES идет существенное увеличение прибыли. Это связано с тем, что в MSRS 1/2, а в FEES 2/3 капекса идет на новое строительство, т.е. расширение бизнеса. Расширение не может идти бесконечно, и в какой-то момент средства, уходившие в капекс новых строек будут оставаться в компании, формируя свободный денежный поток, который может быть распределен на дивиденды. Если даже строительство новых объектов не будет прекращаться, прибыль продолжит расти, наращивая дивбазу. По своей сути MSRS и FEES из вэлью компаний временно стали компаниями роста. Но весь рынок оценивает их дешевле их дочек и сестер, потому что почему-то решил, что либо новые стройки никогда не кончатся, либо они прибылью никогда не будут делиться, несмотря на то, что MSRS дивы до сих пор платит
Рынок пока не осознаёт ,что другие дочки ,у которых вырастит прибыль ,так же начнут поднимать ИП . Они долгое время получали очень небольшую прибыль и не могли себе позволить наращивать капекс. Так что кроме обозначенных сетевых МОЭСКа и Росссети , будет рост ИП и у остальных. Но смысл пока в другом . Весь вопрос выплаты див . Если дочки продолжат выплаты мамке ,ну а мамка заморозит ещё на пяток лет ,то рост дочек и падение мамки не за горами. Но если мамка всё же будет платить вам копейку ,то думаю тоже подрастёт в рамках процента выплат. Снизу выкинули прогнозы ФП в графиках и как мы там видим ,прибыль МОЭСКа и Россетки кратно вырастет ,в то время как прибыль других дочек начнёт стагнировать. Расширение бизнеса даёт положительный эффект для роста прибыли. На 2028 год у МОЭСКа уже 83 ярда ,а это 1,7 р на лист. Если МОЭСК продолжит делиться прибылью с мамкой ,то даже при самом слабом отчислении 25% от ЧП РСБУ это 43 коп и тогда МОЭСК как минимум 3,5 должен будет стоить. Ну а если правило дивполитики или правило 50% с большей будет ,то дивы у МОЭСКа уже 85 коп возможны ,ну и ценник 7 руб.
Считаю, что такой вариант возможен только при ухудшении ситуации с инфляцией, если она снова начнет сильно расти, сжирая повышенный тариф
Я считаю, что его ввели из-за необходимости ускоренной модернизации устаревших сетей и строительства новых на фоне резкого увеличения энергопотребления и исчерпания резервных мощностей и нехватки собственных средств. Для увеличения объема собственных средств тарифы начали повышать существенно выше инфляции, поэтому, если инфляция будет "догонять" повышенные тарифы, объем собственных средств будет сокращаться, вынуждая либо растягивать сроки капекса, либо брать больше кредитов с высокими ставками
Причина удаления:
Перемещённое сообщение не будет удалено, только эта копия.
Используйте эту форму для отправки жалобы на выбранное сообщение (например, «спам» или «оскорбление»).
Внимание! Уважаемые посетители сайта mfd.ru, предупреждаем вас о следующем: ПАО Московская Биржа (далее – Биржа) является источником и обладателем всей или части указанной на настоящей странице Биржевой информации. Вы не имеете права без письменного согласия Биржи осуществлять дальнейшее распространение или предоставление Биржевой информации третьим лицам в любом виде и любыми средствами, её трансляцию, демонстрацию или предоставление доступа к такой информации, а также её использование в игровых, учебных и иных системах, предусматривающих предоставление и/или распространение Биржевой информации. Вы также не имеете права без письменного согласия Биржи использовать Биржевую информацию для создания Модифицированной информации предназначенной для дальнейшего предоставления третьим лицам или публичного распространения. Кроме того, вы не имеете права без письменного согласия Биржи использовать Биржевую информацию в своих Non-display системах.