1   1
5 комментариев
21 487 посетителей

Блог пользователя Юнисервис Капитал

Корпоративный блог USC

Новости компании. Аналитические обзоры фондового рынка. Информация для инвесторов.
1 – 5 из 51

«Ломбард 888» в 1 квартале 2026 г: уверенный рост всех показателей в «низкий сезон»

После двукратного роста в 2025 году, в первом квартале 2026 года компания вновь показала увеличение всех операционных показателей к АППГ: процентных доходов — в 2 раза, суммы займов — на 85%, их количества — на 9%.

На конец 2025 года общее количество отделений достигло 88 (из них 82 действующих). Сеть ООО «Ломбард 888» географически диверсифицирована, офисы расположены в Москве и Московской области, Санкт-Петербурге, Сочи, Краснодаре, Республике Башкортостан, а также в Оренбургской и Ростовской областях.

В планах эмитента дальнейшее расширение присутствия на рынке. Сейчас ООО «Ломбард 888» готовится к присоединению сети ломбардов, состоящей из 39 отделений, расположенных в трех субъектах федерации. Также во 2 квартале были приобретены 5 отделений в Архангельской области.

Основные операционные показатели ломбарда — портфель выданных займов и процентные доходы по нему. Ежеквартально ООО «Ломбард 888» наращивает процентные доходы от выданных займов.

Первый квартал 2026 года продемонстрировал положительную динамику «квартал к кварталу»: процентные доходы увеличились на 14,6%, а сумма выданных займов выросла на 11,5%. Это демонстрирует, что Компания вышла за рамки сезонного цикла и перешла к устойчивому органическому росту: после традиционного пика выдач в декабре выручка в 1 квартале 2026 г. не только не сократилась, но и прибавила более 10%, что является редким и сильным результатом для ломбардного рынка.

В 1 квартале 2026 года Компания продолжает демонстрировать устойчивую положительную динамику операционных и финансовых показателей.

За 1 квартал 2026 г. все операционные показатели превысили значения АППГ: процентные доходы увеличились в 2 раза, сумма выданных займов выросла на 85%, а объём выданных займов в штуках увеличился на 9%. Данная динамика свидетельствует о росте среднего размера одного выдаваемого займа в 1,7 раза.

Начиная с 2025 г. ООО «Ломбард 888» наращивает финансовые результаты исключительно благодаря операционной деятельности (рост финансовых показателей в 2024 г. был обусловлен изменениями в отражении резерва).

По итогам трёх месяцев 2026 года компания продолжила устойчивый рост, начатый в 2025 году. Чистые процентные доходы после создания резерва под обесценение по финансовым активам увеличились на 56,7%, а совокупный доход вырос 1,7 раз относительно АППГ.

Опережающая динамика совокупного дохода по сравнению с чистыми процентными доходами после резервов свидетельствует о повышении операционной эффективности и контроле над расходами.

Компания не только наращивает основную процентную маржу, но и эффективно управляет издержками и рисками, что создаёт прочную основу для дальнейшего расширения сети и повышения ключевых метрик.

Валюта баланса Эмитента по итогам 1 квартала 2026 г. составила 1 981 млн руб. Практически все активы являются внеоборотными, большую часть которых составляют долговые финансовые активы (95,0%) ввиду специфики деятельности Компании. Долговые финансовые активы преимущественно состоят из выданных займов, процентов по ним и прочих активов.

Пассив баланса на 93,6% состоит из долговых финансовых обязательств, которые на конец 1 квартала 2026 г. включают обязательства перед бенефициаром Эмитента (57,9% от долговых финансовых обязательств на 31.03.2026 г.), облигационный заём (10,3%), кредиторскую задолженность и обязательства по аренде.

В балансе ООО «Ломбард 888» привлечённые средства отражаются по статье Долговые финансовые обязательства, оцениваемые по амортизированной стоимости. Данная статья баланса на 58% состоит из займов, полученных от собственника Эмитента, 10% приходится на облигационный заём, и еще 29% на кредиторскую задолженность и 3% на обязательства по аренде, которые не участвуют в долговой нагрузке ООО «Ломбард 888».

Финансирование, полученное от учредителя, оформлено в виде долгосрочных займов сроком на 5 лет с возможностью дальнейшей пролонгации. Поскольку данные обязательства являются аффилированными и не подлежат досрочному истребованию на рыночных условиях (являются квазикапиталом), они не учитываются при расчёте долговой нагрузки Эмитента.

В ходе аудиторской проверки, в связи с переходом на ведение учёта в соответствии с Положением Банка России № 614‑П, аудиторы обратили внимание на необходимость корректного отражения займов в отчётности. Для выполнения требований к достоверности данных и сопоставимости показателей по новой форме аудиторы рекомендовали дисконтировать займы с применением эффективной процентной ставки. В связи с этим с 01.01.2026 г. на займы, выданные учредителем, по рекомендации аудиторов начисляются проценты по ставке 15,6% годовых с условием их единовременной выплаты в конце срока займа (без промежуточных платежей). Процентная ставка будет пересматриваться исходя из уровня ключевой ставки ЦБ РФ.

Также стоит отметить, что для ООО «Ломбард 888» установлен финансовый ковенант, запрещающий снижение совокупного остатка задолженности (денежных средств) по займам, выданным Эмитенту учредителем Бутенко Сергеем Валерьевичем, ниже 600 млн рублей. По состоянию на отчётную дату указанный ковенант соблюдён.

За 1 квартал 2026 года показатель EBITDA LTM компании увеличился более чем втрое по сравнению с аналогичным периодом прошлого года. Такая положительная динамика обусловлена ростом операционных результатов относительно уровня начала 2025 года.

В отчётном периоде ООО «Ломбард 888» впервые вышло на публичный долговой рынок, разместив дебютный выпуск облигаций объёмом 200 млн рублей. В результате у Компании сформировался внешний долг, что теперь учитывается при расчёте долговой нагрузки. При этом уровень долга остаётся комфортным: отношение чистого долга к EBITDA LTM составляет 2,2. Коэффициент покрытия процентных расходов (ICR) на уровне 1,8 подтверждает способность Эмитента своевременно и в полном объёме обслуживать принятые обязательства без ущерба для текущей деятельности.

С учётом сохранения текущей динамики доходов и умеренной долговой нагрузки, Компания сохраняет потенциал для дальнейшего улучшения кредитных метрик и повторных размещений на облигационном рынке.

0   1
Оставить комментарий

Собственник «Ломбарда 888» Сергей Бутенко об М&A-сделках, золоте в сейфах и прогнозах на 2026 год

«Ломбард 888» объявил о сборе книги накануне старта первичного размещения второго облигационного выпуска компании. Книга предварительных заявок откроется 29 июня в 10:00 по московскому времени ровно на 24 часа.

Эмитент – необычный игрок ломбардного бизнеса, который выбрал путь довольно агрессивного развития собственной сети за счёт серии M&A-сделок. Слияния и поглощения уже помогли масштабировать бизнес: за последние 3 года количество отделений под вывеской «Ломбард 888» увеличилось практически втрое: с 29 точек в 2023 году до 88 по итогам 2025 года. Пропорционально выросли и процентные доходы – показатель, в ломбардном учёте аналогичный выручке.

Компания долгое время финансировалась только за счёт средств учредителя, которые сформировали квазикапитал. В январе 2026 года дебютировала на рынке ВДО, продекларировав в качестве цели займа продолжение масштабирования сети. Как указано в Отчёте эмитента, средства были аккумулированы для совершения предстоящих M&A-сделок. И в начале июля «Три восьмёрки», как эмитента называют в профессиональной среде, решили разместить новый выпуск аналогичным объёмом 200 млн руб. – с аналогичной же целью.

Накануне сбора книги и начала торгов мы решили подробно расспросить бенефициара компании-эмитента Сергея Бутенко, почему «Ломбард 888» выбрал такую стратегию развития, насколько она эффективна на текущем рынке и каковы риски её реализации.

Ставка на поглощение

Сергей Валерьевич, судя по отчёту эмитента за 2025 год и анализу отчётности, которые компания опубликовала, вы намерены перевыполнить планы по расширению сети, которые озвучивались перед выходом на биржу в январе – тогда фигурировали «не менее 10-14 новых отделений в год». Уже за первые два квартала 2026 года вы присоединили 7 точек и в проработке ещё одна крупная сделка...

Да, действительно, в настоящий момент активное расширение нашей сети продолжается. Зимой включили в нашу сеть два ломбарда на Северо-Западе. Сейчас осваиваем новый регион – Архангельскую область, а именно, города Архангельск и Новодвинск. Сделку по покупке пяти точек мы закрыли в начале июня. Уже начались новые переговоры – есть возможность приобрести четыре ломбарда в Сочи. Также у нас есть предложения по приобретению еще нескольких одиночных ломбардов в зоне наших интересов, но они пока находятся на рассмотрении и оценке рентабельности.

Ну, а основное, что сейчас на повестке – это крупная M&A-сделка, над которой мы работаем последние три месяца: это поглощение общества с 39 ломбардными подразделениями, которые находятся в нескольких регионах, что тоже расширит нашу географию присутствия и, само собой, долю рынка. Сделка серьёзная, и именно для её реализации мы решили привлечь инвестиции путём размещения нового выпуска облигаций.

Можете озвучить финансовые параметры сделки?

После закрытия – разумеется, как публичная компания мы проинформируем об этом инвесторов и отчитаемся об освоении привлечённых средств.

Насколько сложно встроить вновь приобретённые точки в собственную сеть? Какие основные сложности при этом возникают? Особенно, когда речь идёт о поглощении четырёх десятках ломбардов за один заход.

Мы на рынке – 10 лет, и все эти годы развивались именно путём приобретения работающих финансовых офисов. Поэтому, с учётом наработанного за годы опыта нашей команды, сейчас это происходит достаточно легко. Пожалуй, основная сложность – встроить новые точки в нашу логистику и достигнуть взаимопонимания с работающим на точках персоналом.

Фактор персонала настолько существенный?

Повторюсь – с учётом наработанного опыта, это уже рутинный вопрос. Да, бывают случаи, когда ранее работавшие сотрудники не очень хотят работать «с москвичами» и «крупняками»: у нас есть чёткие требования к качеству работы, а также система мотивации и контроля. Когда мы переформатируем офисы в провинции, приходится преодолевать инерцию, как и привычку оправдывать свои результаты низкими зарплатами: требуя больше, мы даём возможность и зарабатывать больше. Поэтому результаты довольно скоро подтягиваются. В остальном — несложно. У нас есть чётко прописанные инструкции по приобретению новых отделений, в которых прописано, кто и что из сотрудников должен делать.

В какой срок происходит выход «в плюс» после вложений в приобретение ломбарда?

В этом-то и плюс, что «в плюс» приобретённое отделение, в отличие от открываемого с нуля, выходит достаточно быстро, поскольку оно уже работает и имеет клиентскую базу. Так что, фактически, нам необходимо отбить только коэффициент покупки. Конкретные сроки сильно разнятся в зависимости от параметров конкретного отделения, коэффициента покупки и других нюансов. Выводить среднее арифметическое просто не имеет смысла. К тому же, если мы приобретаем сразу сеть, не факт, что будет иметь смысл сохранять абсолютно все точки – часть из них может оказаться нерентабельной и не будет приносить доход, так как ещё при их открытии прежним владельцем были совершены ошибки и просчёты. При оценке сети перед покупкой мы тщательно изучаем эти моменты и принимаем положительное решение, если даже при закрытии одного-двух отделений сеть будет зарабатывать столько, сколько нас устроит.

Рынок ломбардов: спрос на займы вверх, золото вниз, залоги в сейф

Рынок сейчас сложный — какой сферы ни коснись. Как вы видите ситуацию в сегменте ломбардов в 2026 году: какие новые вызовы и новые возможности?

В 2025 г. ломбарды выдали россиянам займов на 412 млрд руб., это данные Банка России. Число заключенных договоров выросло на 13% и достигло 19 млн. А количество клиентов увеличилось на 3%, до 2,16 млн. человек на конец 2025 года.

Мы прогнозируем, что в дальнейшем данная динамика продолжится. Да, на начало 2 квартала 2026 года мы видим значительное снижение стоимости золота – было много алармистских публикаций, и нашей деятельности это касается напрямую, мы работаем с залогами из драгоценных металлов. Конечно, «снижение золота» сказалось на рынке, однако, мы считаем, что к концу года его стоимость золота прежние значения и даже превысит их.

Что же касается сектора напрямую, в «Известиях» вышел материал с опросом отраслевых аналитиков и участников финансового рынка. Они высказали мнение, что в 2026 году российский сектор ломбардов ожидает масштабная трансформация. Согласно пессимистичным прогнозам, до 25% организаций могут покинуть рынок через процедуру ликвидации или поглощения крупными федеральными сетями. Однако внутри самой отрасли с такими радикальными оценками согласны не все.

У Российской ассоциации ломбардов (РАЛ) совершенно иная позиция: по мнению её представителей, на данный момент реальный риск закрытия угрожает не более чем 5% компаний. Тем не менее, даже при таком консервативном сценарии, перестройка сектора разворачивается на фоне рекордных финансовых показателей: за прошедший год отрасль показала рост прибыли в полтора раза, но распределилась она крайне неравномерно.

Насколько мы готовы к трансформации рынка? В отличие от многих, готовы — эксперты прогнозируют дальнейшее увеличение сделок M&A в ломбардном секторе, и это отвечает и нашей стратегии развития, и нашему наработанному опыту.

Ломбардный бизнес сегодня сильно отличается от того, что было в начале вашей работы?

Да. Я сам в этом секторе уже больше 17 лет, и за это время он трансформировался практически до неузнаваемости. Сегодня ломбарды подконтрольны Банку России. Действует не так давно созданная Государственная интегрированная информационная система в сфере контроля за оборотом драгоценных металлов и драгоценных камней — ГИИС ДМДК. Внутренние процедуры тоже стали значительно сложнее. Для кого-то всё это стало причиной для того, чтобы уйти с рынка. Для меня и моей компании — напротив, открыло возможности для развития, роста эффективности.

Один из самых обсуждаемых в инвесторской среде вопросов — обеспеченность вашего портфеля выданных займов залогами. Её декларируют все ломбарды-эмитенты, однако у инвесторов есть «фантомные боли»: кейс, когда залоги не спасли эмитента от дефолта.

Все наши договоры займа обеспечены залогом движимого имущества. На 99% — это ювелирные изделия из драгоценных металлов и драгоценных камней (ДМДК). С введением системы ГИИС ДМДК, которая обеспечивает прослеживаемость и прозрачность движения всех изделий из ДМДК, все наши залоги отражены в этой системе. Каждому залогу присвоен свой уникальный код (УИН), который позволяет каждому заёмщику увидеть, где находится его изделие. Контроль за нами в сфере ДМДК осуществляет Федеральная пробирная плата, которая недавно провела выездную проверку нашей сети и не нашла нарушений. Также этой весной при проведении аудиторской проверки аудиторы посетили наши хранилища и провели строгую инспекцию нахождения залогов в них. Расхождений выявлено не было.

Что касается болезненных кейсов — инвесторам имеет смысл обратить внимание на обстоятельства, при которых произошёл тот дефолт: действовали ли тогда такие жёсткие правила Банка России, ГИИС ДМДК, проводились ли выездные проверки и аудит залогов в хранилищах? Сравнивать нужно сравнимое. Как я уже говорил, за последние годы ситуация изменилась до неузнаваемости, и насколько мне известно, со времени последних строгих регуляторных реформ случаев, подобных истории «Ломбарда «Мастер», о которой, скорее всего, идёт речь, не случалось. Дефолт эмитента — это 2021-2022 годы, а система ДМДК в полную силу заработала в 2023-2024 году.

Мы в эти годы как раз активно развивались, и всю нашу систему работы выстроили в соответствии с регуляторикой. И дальше намерены двигаться только так. В этот бизнес вложены огромный опыт, компетенции моей команды и, что не секрет, мои личные средства, рисковать всем этим было неразумно. Есть цель — войти в пятёрку крупнейших игроков ломбардного рынка, и мы планомерно идём к её реализации.

0   1
Оставить комментарий

«Ломбард 888» готовится к выходу на биржу со вторым выпуском облигаций

Единственный участник ООО «Ломбард 888» принял решение разместить выпуск биржевых облигаций серии БО-02 сроком на 3 года.

Соответствующее сообщение было раскрыто на странице эмитента на сайте сервиса ЦРКИ Интерфакс. Согласно ему, компания намерена привлечь 200 млн руб по закрытой подписке. Бумаги второго выпуска будут доступны только квалифицированным инвесторам. Поручительство и обеспечение не предусмотрены, возможно проведение call-опциона.

«Ломбард 888» дебютировал на Бирже в январе 2026 г., разместив дебютный выпуск объёмом 200 млн руб. под 25% годовых на 1080 дней. По словам руководства, компания аккумулировала полученные от инвесторов средства для совершения M&A сделок. Это соответствует стратегии на масштабирование бизнеса, чтобы войти в топ-5 игроков своего сегмента финансового рынка, и заявленным целям размещения облигаций. В настоящее время компания находится в активной фазе подготовки сделки по покупке крупной межрегиональной сети ломбардов.

0   1
Оставить комментарий

Новый выпуск облигаций ООО «Феррум» зарегистрирован на Мосбирже

Московская биржа зарегистрировала облигационный выпуск Феррум-БО-02-001Р.

26 августа на сайте торговой площадки опубликовано сообщение о регистрации выпуска и присвоении ему регистрационного номера 4B02-02-00110-L-001P от 26.08.2025. Бумаги включены в Сектор Роста.

ООО «Феррум» — металлотрейдер из Нижнего Новгорода, один из лидеров по поставке металлопроката на судостроительные и судоремонтные предприятия России. Компания существует более 20 лет и имеет прочные партнёрские отношения с российскими металлургическими гигантами, такими как: ПАО «Магнитогорский металлургический комбинат» («ММК»), ПАО «Новолипецкий металлургический комбинат» («НЛМК»), «Южный горно-металлургический комплекс» («ЮГМК») и другими, что позволяет поддерживать на складских терминалах широкий ассортимент металлопроката.

В июне 2025 года рейтинговое агентство АКРА подтвердило ООО «Феррум» рейтинг на уровне BB- со стабильным прогнозом.

Эмитент впервые вышел на долговой рынок в 2023 году. В настоящее время в обращении находятся биржевые облигации БО-01-001Р на 102,3 млн рублей. Организатором размещения второго выпуска, зарегистрированного вчера, выступит инвестиционная компания «Юнисервис Капитал». Подробные параметры, цели привлечения и другие подробности будут озвучены на ресурсах организатора, следите за информацией.

0   1
Оставить комментарий

Мосбиржа зарегистрировала новый облигационный выпуск «Нафтатранс плюс» на 250 млн рублей

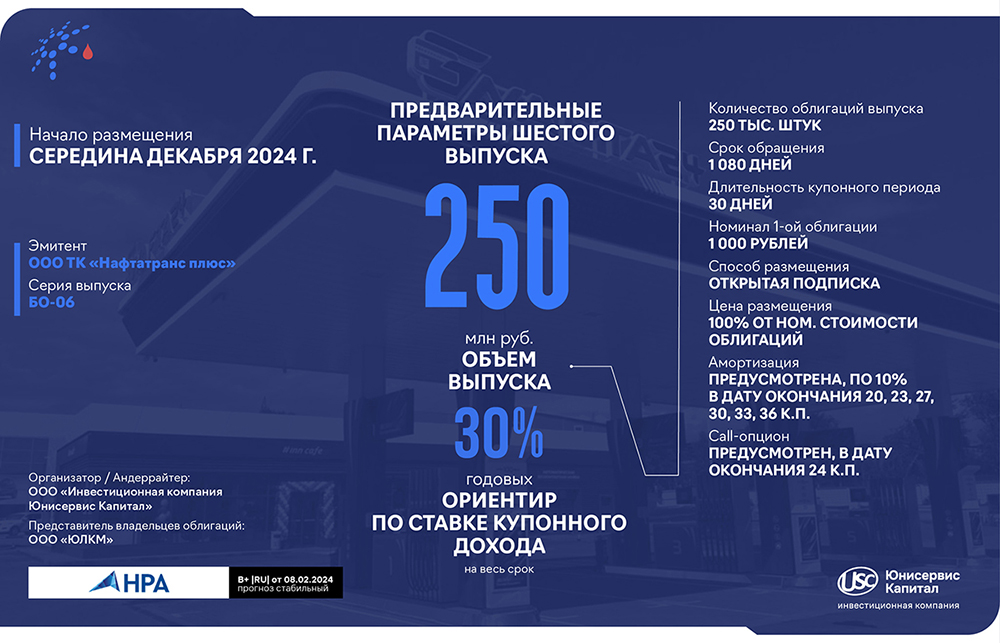
5 декабря 2024 года ООО ТК «Нафтатранс плюс» зарегистрировало на Московской бирже новый выпуск облигаций серии БО-06 объемом 250 миллионов рублей. Основной целью привлечения инвестиций является пополнение оборотных средств, что связано с предстоящими гашениями обязательств компании.

Сообщение о регистрации Эмитент раскрыл на своей странице на сайте Интерфакс. Выпуск включает 250 000 облигаций с номинальной стоимостью 1 000 рублей каждая. Срок обращения бумаг составляет 1 080 дней, способ размещения — открытая подписка. Ориентир по ставке купонного дохода — 30% годовых на весь срок обращения. Предварительно определена длительность купонного периода 30 дней. Эмитент запланировал амортизацию по выпуску в размере 10% от номинальной стоимости в 20, 23, 27, 30, 33 и 36 купонные периоды. По выпуску планируется установить call-опцион, который может быть реализован в 24 купонный период, оферты не предполагаются.

Организатором и андеррайтером выпуска выступила ООО «Инвестиционная компания Юнисервис Капитал». Представителем владельцев облигаций назначено ООО «ЮЛКМ». Поручителей по выпуску не предусмотрено.О дате начала торгов будет объявлено дополнительно. Известно, что размещение начнётся во второй половине декабря 2024 года.Сейчас в обращении находятся три выпуска облигаций БО-03, БО-4 и БО-05. В январе и сентябре 2024 года эмитент планово погасил бумаги двух первых выпусков.

Напомним, 27 ноября «Нафтатранс Плюс» сделал шаг к выстраиванию новой конфигурации группы компаний — эмитент зарегистрировал дочернее АО «Холдинговая компания «Нафтатранс». Функция АО в обновлённой юридической структуре — управление компаниями транспортного направления, наиболее рентабельного в экосистеме «Нафтатранс». 445 единиц техники для перевозки нефтепродуктов и наливных пищевых продуктов — консолидированный автопарк позволит группе компаний войти в пятёрку крупнейших игроков на этом рынке.

Вся информация об эмитенте в презентации.

Посмотреть видеообзор основных видов деятельности эмитента можно в ролике*.

*использованы данные о количестве автомобильной техники за 2023 год.

0   1
Оставить комментарий
1 – 5 из 51