ну что, позитиф один есть - это то что с Парибы не прилетит иск о возвращении долга. Его уже отдадут ГПБ. да еще и в рублях, наверное по курсу приемлемому и без штрафов вот и простили ярдов 10, что неплохо в текущей ситуации.
ЧМК может тоже отскочит от иска ГПБ, тогда в след году рестракт новый до 30 года и все радостные будем бегать)
Привет. Ещё бы ставку понизили при том же курсе доллара и тогда мы не бегать, мы летать будем. Пауэлл тормознулся. ЕЦБ вроде сказали что они всё, уже на потолке. Ждём до весны, а там всем резко полегчает.
понизят, к президентским. а может сразу после.
а пока бумагу сливают. такое Г не нужно никому видимо даже с таким решением)
Не согласен с bagrat. Сейчас задолженность составляет 2.6 млрд долларов. Годовая прибыль 1.6 млрд. долларов за 2023 год. Долги гасят согласно графику, ещё не было с этим проблем в последние несколько лет. Такой тяжёлый курс доллара не вечен. Уже идёт деэскалация конфликта и слив режима Зеленского в западной прессе. В 2024 тенденция только усилится. Окончание СВО поспособствует укреплению рубля.
Вы написали 1,6 млрд долларов прибыль за 2023? в отчете за 1п2023 Мечел показал убыток(пусть и за счет курсовых) получается за 2П2023 Мечел заработает 1.6 млрд долларов прибыли? как он это сделает? за полгода 160 млрд рублей ЧП Мечел никогда не зарабатывал даже в лучшие для него годы
показатель чистой прибыли вообще ни о чем не гвоорит, смотрите ебиду, во втором полугодии ожидается 70-80 ярдов
Вы написали 1,6 млрд долларов прибыль за 2023? в отчете за 1п2023 Мечел показал убыток(пусть и за счет курсовых) получается за 2П2023 Мечел заработает 1.6 млрд долларов прибыли? как он это сделает? за полгода 160 млрд рублей ЧП Мечел никогда не зарабатывал даже в лучшие для него годы
показатель чистой прибыли вообще ни о чем не гвоорит, смотрите ебиду, во втором полугодии ожидается 70-80 ярдов
даже если берем ебиду. ебиды 1.6 млрд долларов(грубо 160 млрд руб) за 2023 не будет. в 1п2023 было 40 млрд EBITDA + если будет как Вы пишите 70-80 2П2023 это 120 максимум(думаю рельно будет меньше по году, я ориентируюсь на 90-100 ебиды за 2023)
Ясность по графику погашения нереструктурированного ранее долга, конвертация его в рубли, прощение части долга (доля не раскрывается), намерение Мечела продолжать снижать долговую нагрузку — однозначный позитив.
Подтверждаем «Покупать». Целевая цена на 12 мес. — 620 руб. Бумага в 4–5 раз дешевле аналогов по мультипликаторам P/E (M2M) — исторически в связи с высоким долгом, но Мечел исправно погашает долг последние 3 года, что пока не отражено в оценке бумаги.
Нытики теперь на время успокоятся, что сегодня-завтра отожмут ЧМК, спасайся кто может! Есть коллеги, которые видят даже здесь очередную "ложку дегтя", как же без нее.. - мол долг с 255 млрд руб вырастит до 350! Данный долг был уже учтен в балансе, судьбу его просто урегулировали, распутали клубок и реструтуризировали( растянули на 2 года). Исчезла неопределенность, что здесь плохого? Мечел 1000 !, через 620...
Мне больше заинтересовало сколько из 320 млн $ -30 млрл по текущему курсу простили? Там написано что какая -то часть, но не сказано какая? У кого какие предположения по этому у поводу? Было бы не плохо если млрд 10 простили бы ☺
экспортная пошлина на уголь Мечелу корячится..или нет?
Пофиг долги рестуктизируют, часть из них прощают ☺ Уголь растет в цене маржа будет выше 50 % , вроде эта пошлина ну процентов 7 -10 маржи от отъесть не сильно много. А метал почти весь в России продается . Так что терпимо будет я думаю.
По индексу МосБиржи картина относительно пятницы не поменялась. После ложного пробоя вниз уровня 3000 п. этот рубеж стал очевидным для всех уровнем поддержки. Сейчас как раз важно не растерять позиции и остаться выше области 2990–3020 п. Эти отметки выступают реперной точкой, отделяющей индекс от ускорения распродаж. В случае их повторного пробоя следующая остановка может быть около 2930 п.
Пока рынок находится выше указанных уровней, актуален сценарий боковой динамики в широком диапазоне. Его верхняя граница около 3300 п. В ближайшие сессии ее пробоя и даже тестирования не ожидается. https://bcs-express.ru/novosti-i-analitika/prog...
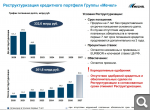
• Мечел-ао (-0,5%), -ап (+0,1%). Компания сообщила о реструктуризации кредита на сумму $320 млн в результате заключения соглашений с Газпромбанком (ГПБ), который приобрел в полном объеме все права у иностранного кредитора. Условия соглашений предусматривают: прощение части общего долга, конвертацию всей суммы новой задолженности в рубли, выплату долга в течение двух лет.
ГПБ занял конструктивную позицию, что позволило компании реструктурировать задолженность по кредиту не только в части транша, предоставленного Газпромбанком, а полностью по всем трем траншам. Таким образом, размер неурегулированных кредитных обязательств группы Мечел снизился с 15% до 3% от величины кредитного портфеля. Общий долг компании на конец I полугодия 2023 г. составлял 257 млрд руб.
Ясность по графику погашения, конвертация его в рубли, прощение части долга (доля не раскрывается), намерение Мечела продолжать снижать долговую нагрузку — позитивные факторы. Аналитики БКС Мир инвестиций подтверждают положительный взгляд по бумагам компании. Акции в 4–5 раз дешевле аналогов по мультипликаторам P/E (M2M). Исторически этот дисконт связан с высоким долгом, но Мечел исправно гасит его последние 3 года, что пока не отражено в оценке бумаги.
Ты шорти побольше мечел) Быстро пропадёт дар речи))
Я не знаю, будет ли он расти до 400, как полагают некоторые оптимисты, но думаю, что в краткосроке может быть интересно здесь (2-3 дня). Если отрастет до 210-215, далее можно либо выйти, либо поставить стоп-лосс и оставить дальше.
Базар сползает медлеенно как де...о на склоне оврага стремясь к наибулинской 13% дивдоходности основных спонсоров дивидендов. Препятствием пока уровень 3000 ммм что по некоторым разметкам 23% фибо по линиям... устоят акционеры не сольются - тогда в расколбас 3000-3330-3000 а не устоят от безъисходности надежд то продолжат снижение на 2820 - наверно.. В общем, одна курва подос..а всему коллективу 8 мил. инвесторов - ждать когда она надумает ставочку на 8%. По Мечелу немного по другому - как обычно ждать 9 месяцев от лоя угля для резкого оптимизма на надеждах благ от компании.
хотя сейчас посмотрел ДОХОД по прогнозам - там уже 13% по многим бумагам
Внимание! Уважаемые посетители сайта mfd.ru, предупреждаем вас о следующем: ПАО Московская Биржа (далее – Биржа) является источником и обладателем всей или части указанной на настоящей странице Биржевой информации. Вы не имеете права без письменного согласия Биржи осуществлять дальнейшее распространение или предоставление Биржевой информации третьим лицам в любом виде и любыми средствами, её трансляцию, демонстрацию или предоставление доступа к такой информации, а также её использование в игровых, учебных и иных системах, предусматривающих предоставление и/или распространение Биржевой информации. Вы также не имеете права без письменного согласия Биржи использовать Биржевую информацию для создания Модифицированной информации предназначенной для дальнейшего предоставления третьим лицам или публичного распространения. Кроме того, вы не имеете права без письменного согласия Биржи использовать Биржевую информацию в своих Non-display системах.