Компания намерена нарастить производство и реализацию рыбных консервов и паштетов в 2026 году.
В первом квартале 2026 года цены на лососёвую икру остались высокими, несмотря на снижение спроса после новогодних праздников. На этом фоне потребление соответствующей продукции снизилось. По прогнозам руководства ООО ПК «СМАК», рост стоимости может продолжиться после новой путины лосося и появления на рынке свежего улова 2026 года. Для сохранения объёмов реализации в компании усиливают бюджетное направление — продажи консервной продукции.
Так, в конце 2025 года «СМАК» выпустил три вида рыбных паштетов (из лосося, из тунца, ассорти: и лосось, и тунец) и провел первые поставки товара в 90 точек сети «Магнит». Сейчас идут переговоры о реализации новинок с «ВкусВиллом», «Лентой», «Дикси», «Чижиком» и другими компаниями.
«Потенциально успешное завершение примерно 50-60% переговоров позволит сохранить объёмы продаж и ключевых финансовых показателей на уровне 2025 года. Мы не планируем полностью отказываться от реализации лососёвой икры. Однако понимаем, что с учётом снижения покупательной способности населения востребованность продукции будет сокращаться. Мы адаптируемся к актуальной рыночной конъюнктуре и делам ставку на бюджетную и доступную продукцию», — прокомментировал директор ООО ПК «СМАК» Андрей Черепенников.
Дополнительно эмитент присоединился к программе добровольной сертификации «Функциональные продукты питания», которую реализует Роскачество. Четыре товара — три новых паштета и икра трески — прошли проверку, критерии которой включали соответствие ГОСТ и принципам ЗОЖ, сохранение исходной пищевой ценности. Теперь «СМАК» имеет право маркировать эти позиции соответствующим знаком Роскачества.
«Последние несколько лет ЗОЖ набирает популярность, а спрос на продукты, которые соответствуют его принципам, растёт. «СМАК» исторически использует для товаров натуральное сырьё и внимательно относится к рецептурам и качеству ингредиентов. Акцент на том, что наша продукция полезна для здоровья и соответствует современным трендам, повысит её привлекательность. Более того, в магазинах сети «Пятёрочка» есть специальная полка — «Вкус и польза», место на которой теперь смогут занять консервы нашего производства», — пояснил Андрей Черепенников.
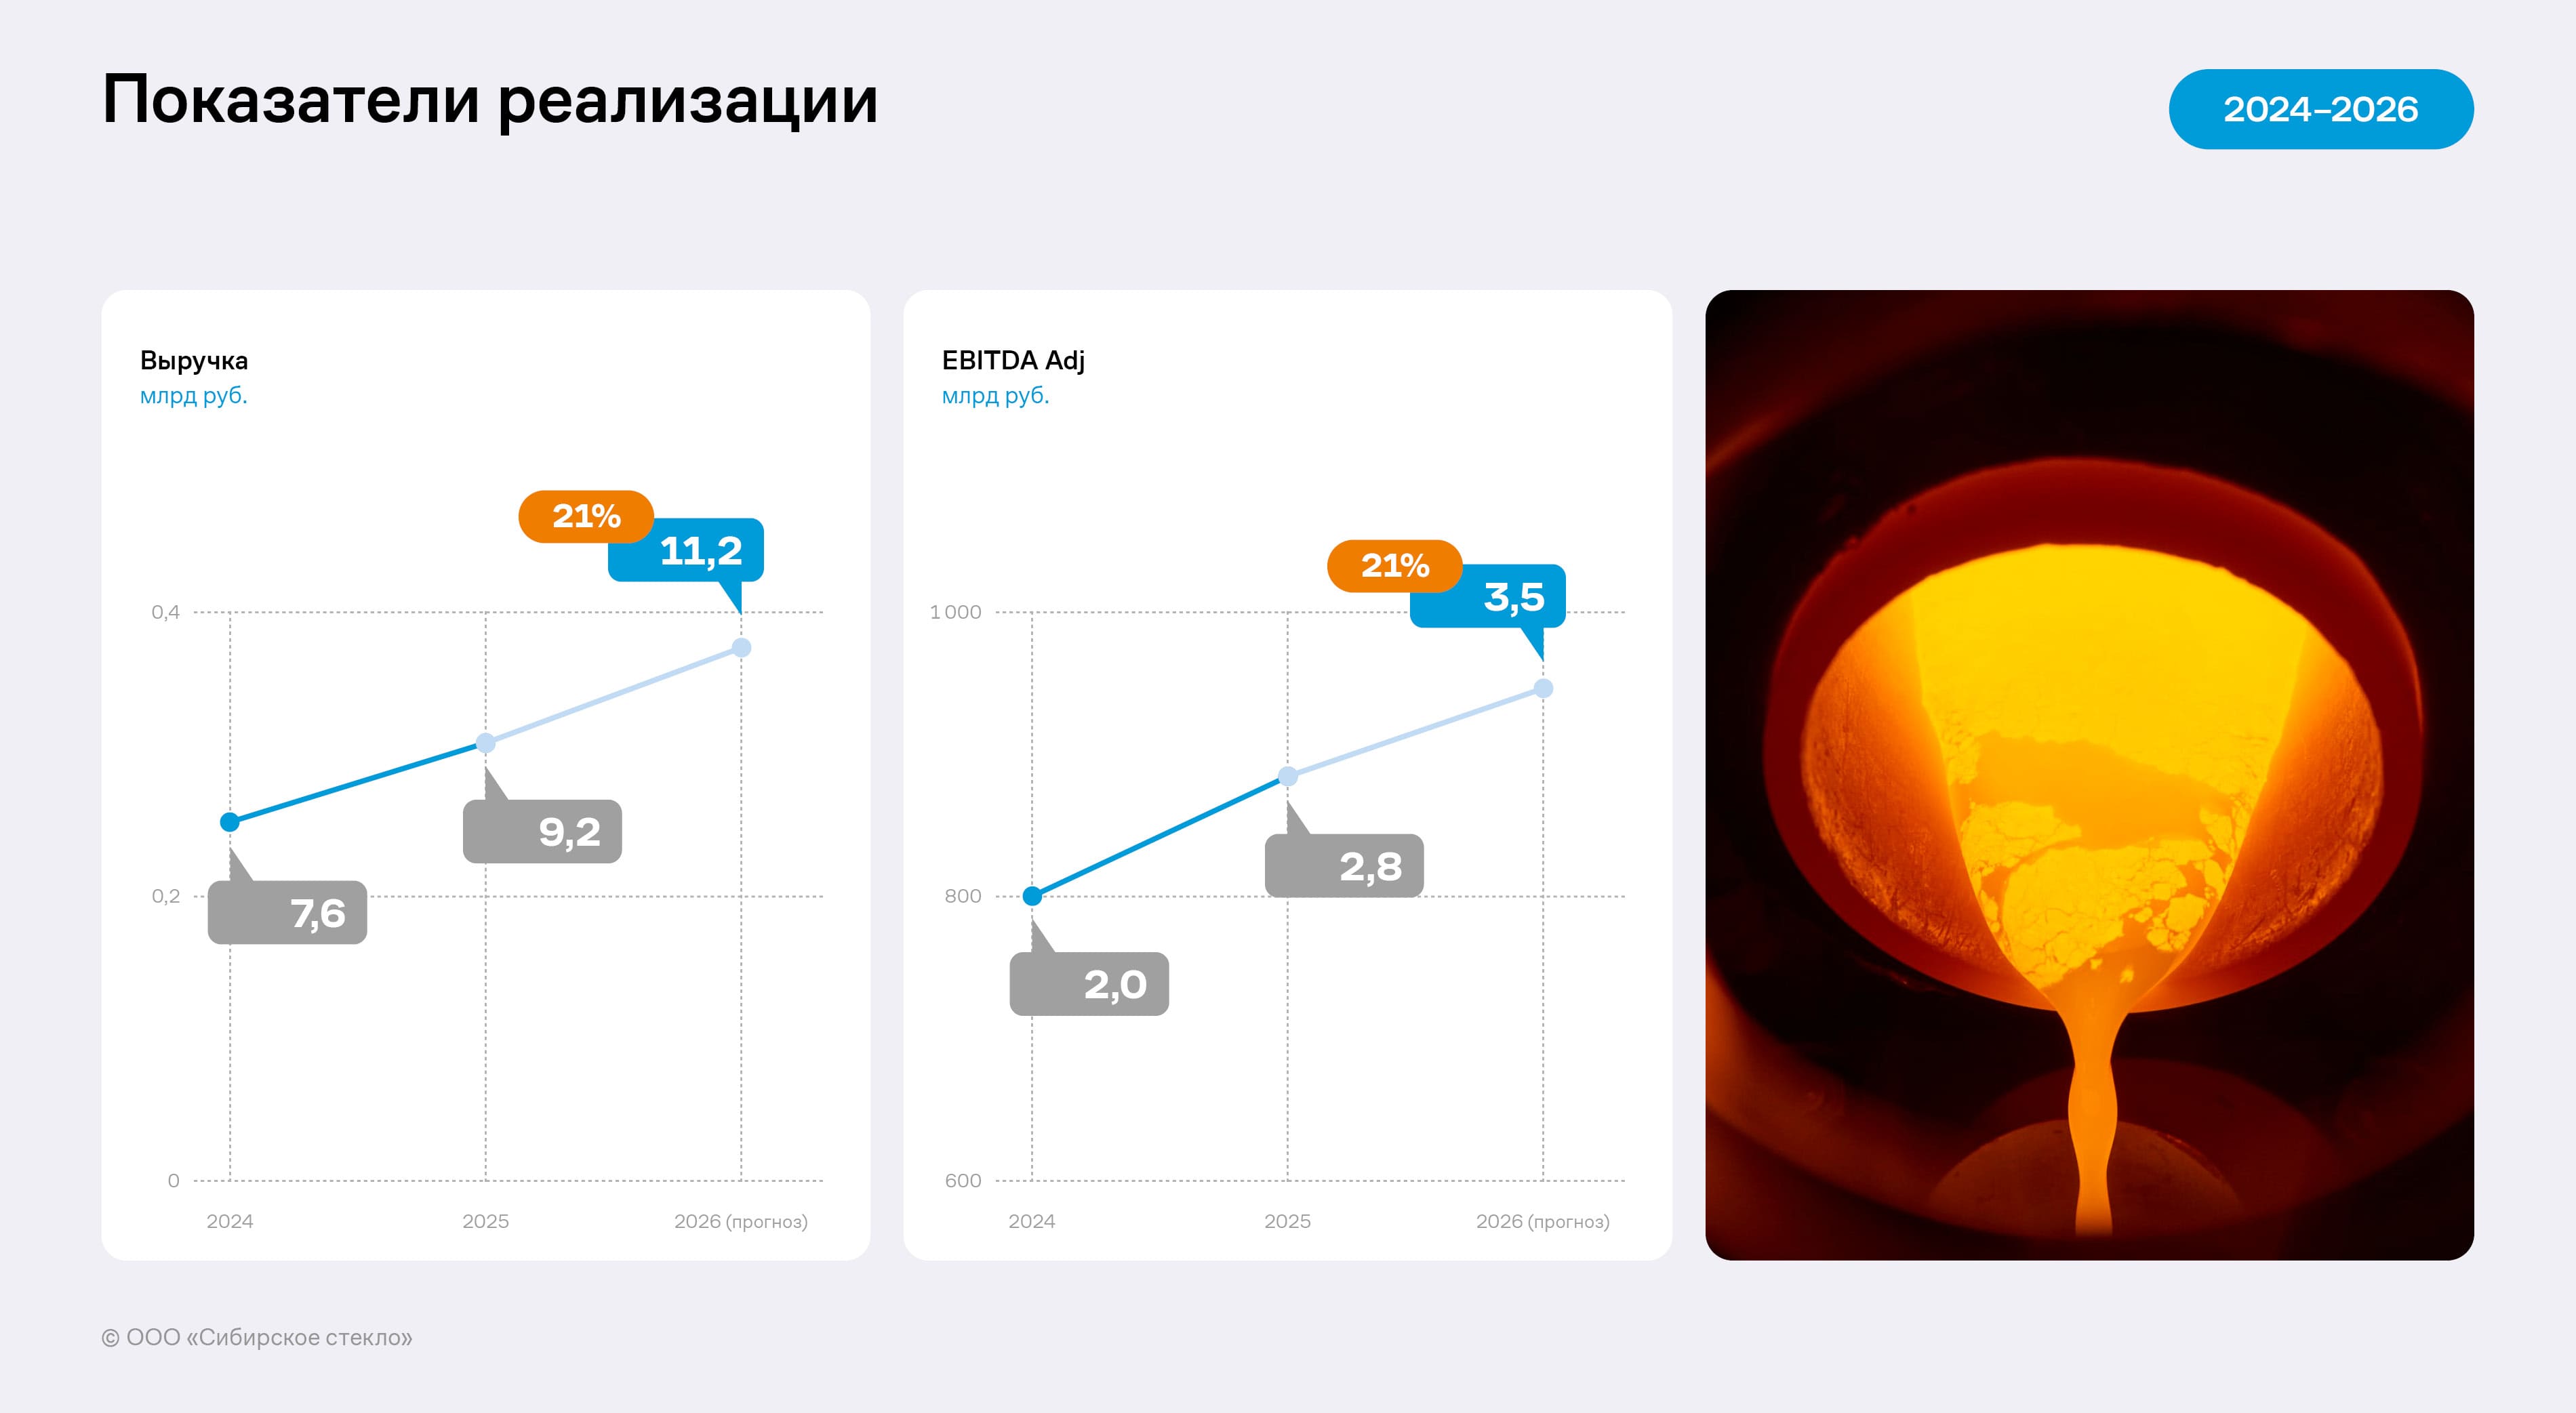
ООО «Сибстекло» продемонстрировало рост основных финансовых показателей по итогам 2025 года, благодаря гибкой производственной модели, оптимизации бизнес-процессов, повлиявших на увеличение выпуска продукции, и повышению цен. Выручка за 12 месяцев 2025 г. составила 9,2 млрд руб., что на 21,9% выше, чем в АППГ. Чистая прибыль достигла 82,1 млн руб. EBITDA Adj — 2,8 млрд руб. — на 41,8% больше уровня 2024 года.
ООО «Сибстекло» — крупнейший производитель бесцветной и цветной стеклотары на территории Сибирского и Дальневосточного федеральных округов, предприятием освоен выпуск порядка 120 видов продукции.
Основные результаты компании:
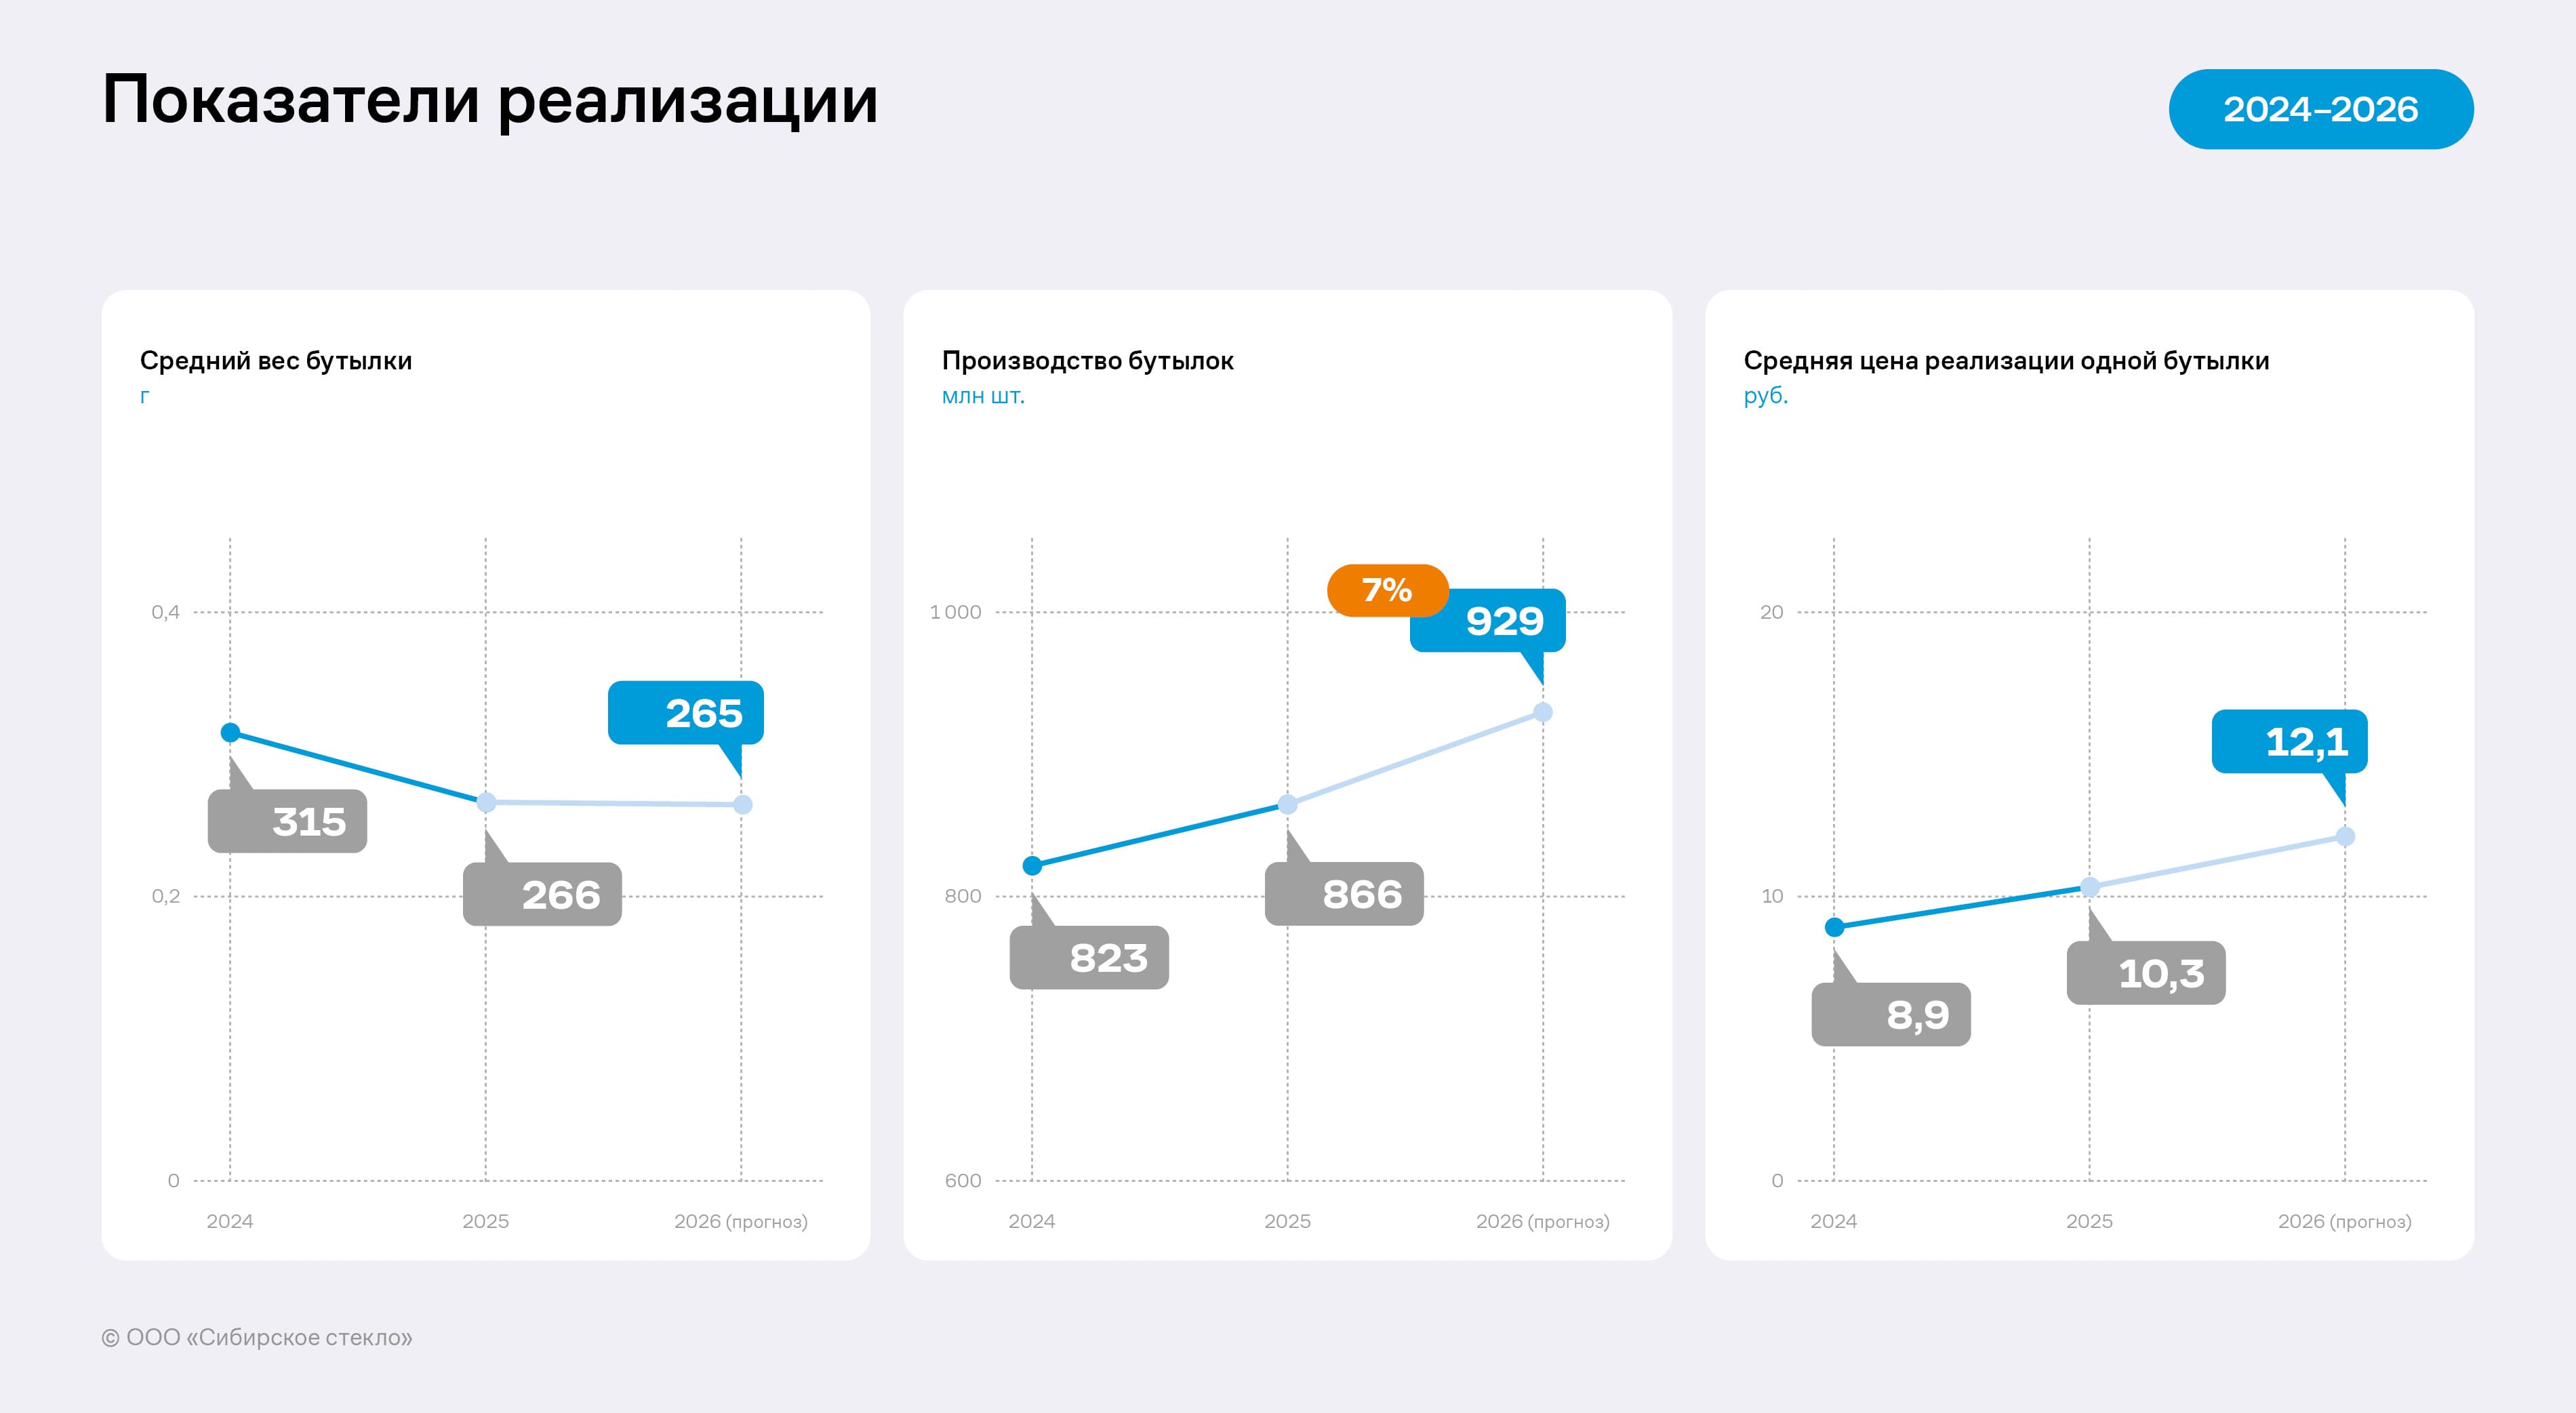
В 2025 году «Сибстекло» изготовило 865,6 млн ед. стеклотары, увеличив результат на 5% к АППГ. Доля тарного стекла по технологии NNPB (Narrow Neck Press and Blow – узкогорлое прессовыдувание), позволяющей снижать вес бутылки при сохранении литражности и прочностных характеристик, составила 90,2%. Среднесуточная производительность предприятия — 2,4 млн единиц готовой продукции.
В стекольных комплексах работают 3 стекловаренные печи, установлено 11 линий, 10 из них имеют систему, способную производить стеклотару по технологии NNPB. Текущая загрузка печей позволяет изготавливать 742 тонны стекломассы в сутки.
В 2025 году «Сибстекло» разместило три облигационных выпуска: БО-01 на 350 млн руб., БО-02 — 300 млн руб., БО-03 — 200 млн руб. Две серии ценных бумаг — БО-П02 и БО-П03 — погашены, согласно графику.
«Сибстекло» приступило к выпуску коричневой бутылки 0,5 литра с рекордно низким весом — 220 г, самой лёгкой России. В составе сырья используют 55-60% стеклоотходов, при этом экспериментальные образцы бутылки сделали из 80% стеклобоя.
«Сибстекло» первым среди предприятий Новосибирской области включили в реестр юридических лиц и индивидуальных предпринимателей, осуществляющих утилизацию отходов от использования товаров, который формирует Росприроднадзор. Утилизационная мощность завода — 203 тыс. тонн стеклоотходов в год. Рост объёмов переработки обеспечивает исполнение расширенной ответственности производителей (РОП), позволяя снижать размер экосбора и в перспективе не платить его.
Агентство «АКРА» подтвердило кредитный рейтинг компании на уровне BB- с развивающимся прогнозом. РБК и НКР включили компанию в ежегодный ESG-индекс российского бизнеса, отнеся ООО «Сибстекло» к предприятиям первого (наивысшего) уровня соответствия экологическим, социальным и управленческим стандартам.
Рынок и рыночные позиции
По итогам 2025 г. «Сибстекло» занимает на российском рынке стеклотары около 7%, доля рынка в СФО и ДФО, где компания реализует более 95% продукции, — около 68%. За Уралом эмитент остаётся крупнейшим производителем стеклянной упаковки. Основная конкуренция между стеклотарными заводами сосредоточена в центральной части России.
Операционная деятельность
По итогам 12 месяцев 2025 года «Сибстекло» сохранило положительную динамику операционных и финансовых показателей. Рост масштабов бизнеса сопровождался увеличением прибыльности и отдельных кредитных метрик, что отражает устойчивость операционной модели в условиях сохраняющегося давления на себестоимость.
Выручка эмитента достигла 9,2 млрд руб., плюс 21,9% к уровню предыдущего года. Динамика обусловлена высоким спросом на продукцию со стороны крупных потребителей стеклотары, способностью компании удовлетворить его, увеличением отпускных цен вслед за ростом производственных затрат, а также гибкой производственной моделью, оптимизацией бизнес-процессов. Эти факторы позволили компании сохранить устойчивые позиции на рынке и стабильную клиентскую базу.
Валовая прибыль по итогам отчётного периода стала больше на 33,3%, достигнув 3,7 млрд руб., операционная прибыль выросла на 50,1%, до 2,4 млрд руб. Опережающий рост прибыли относительно выручки свидетельствует о повышении операционной эффективности. Удорожание затрат на предприятии компенсировали за счёт ценовой политики и оптимизации производственных процессов.
Значение EBITDA Adj LTM (характеризует операционную доходность бизнеса до влияния процентных расходов, налогов, амортизации и отдельных корректировок) составило 2,8 млрд руб., увеличившись на 41,8% к уровню 2024 года. Динамика отражает рост операционных результатов компании на фоне повышения эффективности производственной деятельности, как следствие, и выручки.
Позитивную динамику также продемонстрировали показатели рентабельности. Операционная маржа увеличилась с 21% — до 25,9%, рентабельность по EBITDA Adj LTM достигла 30,8%, против 26,5% в 2024 году. Таким образом, масштабирование бизнеса сопровождалось не только наращиванием абсолютных финансовых показателей, но и повышением маржинальности, что указывает на эффективное использование производственной базы и способность компании адаптировать ценовую политику к изменению затрат.
Рост финансовых результатов достигнут в условиях высокой стоимости заёмного финансирования. Несмотря на давление процентных расходов, обусловленное длительным периодом жёсткой денежно-кредитной политики, эмитент увеличил чистую прибыль до 82,2 млн руб., против 10,5 млн руб. годом ранее. Рост операционной прибыли позволил частично компенсировать влияние дорогого фондирования и сохранить положительный финансовый результат.
Компания демонстрирует способность генерировать прибыль даже при повышенной процентной нагрузке, при этом дальнейшая динамика чистой прибыли будет зависеть от процентных ставок, структуры долгового портфеля и устойчивости операционной маржинальности.
Бухгалтерский баланс
Положительная динамика финансовых результатов нашла отражение в изменении отдельных статей бухгалтерского баланса. По состоянию на 31.12.2025 валюта баланса «Сибстекла» составила 11,7 млрд руб., увеличившись на 16,3% к уровню предыдущего года. Рост активов соответствует расширению масштаба деятельности компании и сохранению инвестиционной активности.
Структура источников финансирования остаётся умеренно сбалансированной. Собственный капитал на 31.12.2025 — 2,9 млрд руб., это на 3% больше уровня предыдущего года. Развитие показателя отражает сохранение положительного финансового результата в контуре бизнеса и поддерживает финансовую устойчивость.
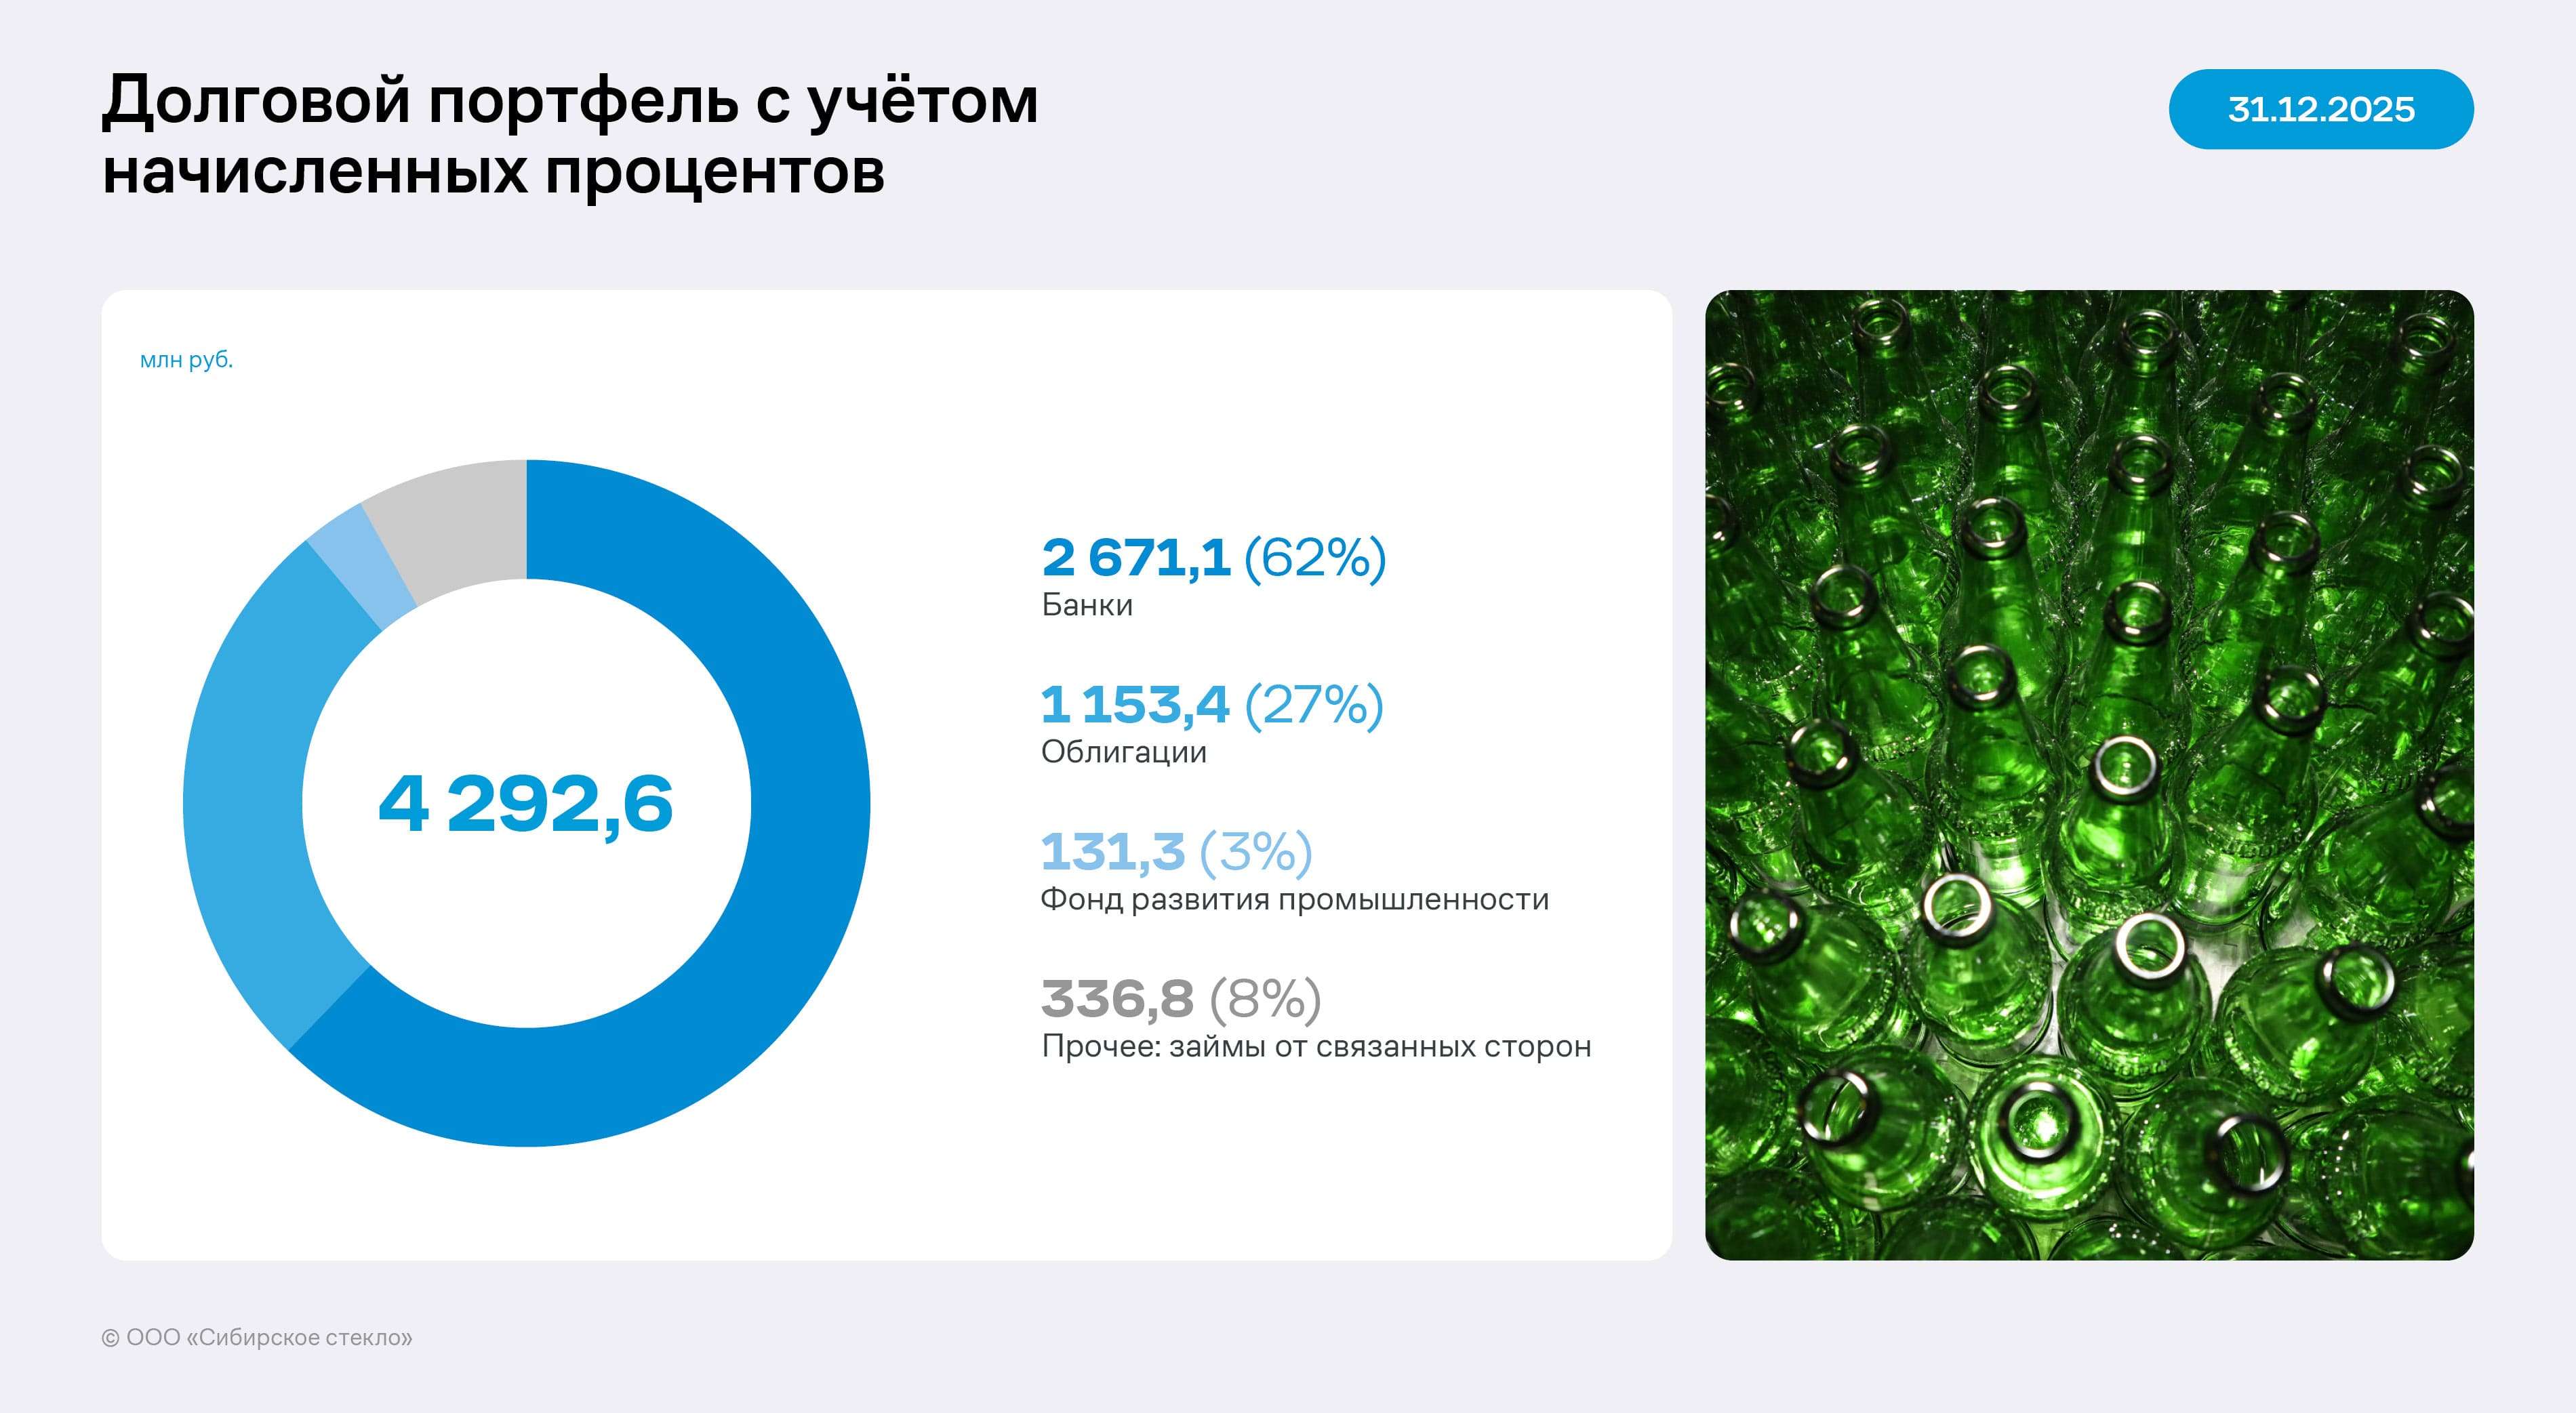
Финансовый долг эмитента по итогам 2025 года составил 4,3 млрд руб., увеличившись на 14,9% к АППГ. Это не привело к ухудшению ключевых относительных метрик, поскольку сопровождалось быстрым увеличением операционной прибыли и EBITDA Adj LTM. Таким образом, рост долга на отчётную дату был контролируемым.
Основные средства на 31.12.2025 составили 4 млрд руб., сократившись на 1,6% по отношению к предыдущему году. Снижение показателя носит ограниченный характер, не свидетельствует о сокращении производственного потенциала и, по оценке руководства «Сибстекла», в значительной степени связано с начислением амортизации.
Долговая нагрузка
Долговой портфель «Сибстекла» на отчётную дату сформирован за счёт нескольких источников финансирования, что обеспечивает гибкость в управлении обязательствами. Основную долю занимают банковские кредиты — 62,2%. Облигационные заимствования составляют 26,9%, финансирование со стороны Фонда развития промышленности — 3,1%, обязательства перед бенефициаром — 7,8%.
Такая структура отражает использование компанией различных инструментов привлечения капитала и позволяет снижать зависимость от одного канала фондирования. При этом банковское финансирование остаётся ключевым источником заёмных средств, что типично для капиталоёмких производственных предприятий.
Эмитент осуществляет рефинансирование части краткосрочных кредитных линий для оптимизации структуры обязательств по срокам погашения и снижения нагрузки на ликвидность в краткосрочном периоде. Оставшуюся часть краткосрочного долга, не попадающую под рефинансирование, «Сибстекло» планирует погасить за счёт собственных оборотных средств.
Долговая нагрузка компании остаётся управляемой, однако дальнейшая её оценка будет зависеть от фактического завершения рефинансирования, графика погашения обязательств и сохранения достаточного объёма денежного потока от операционной деятельности.
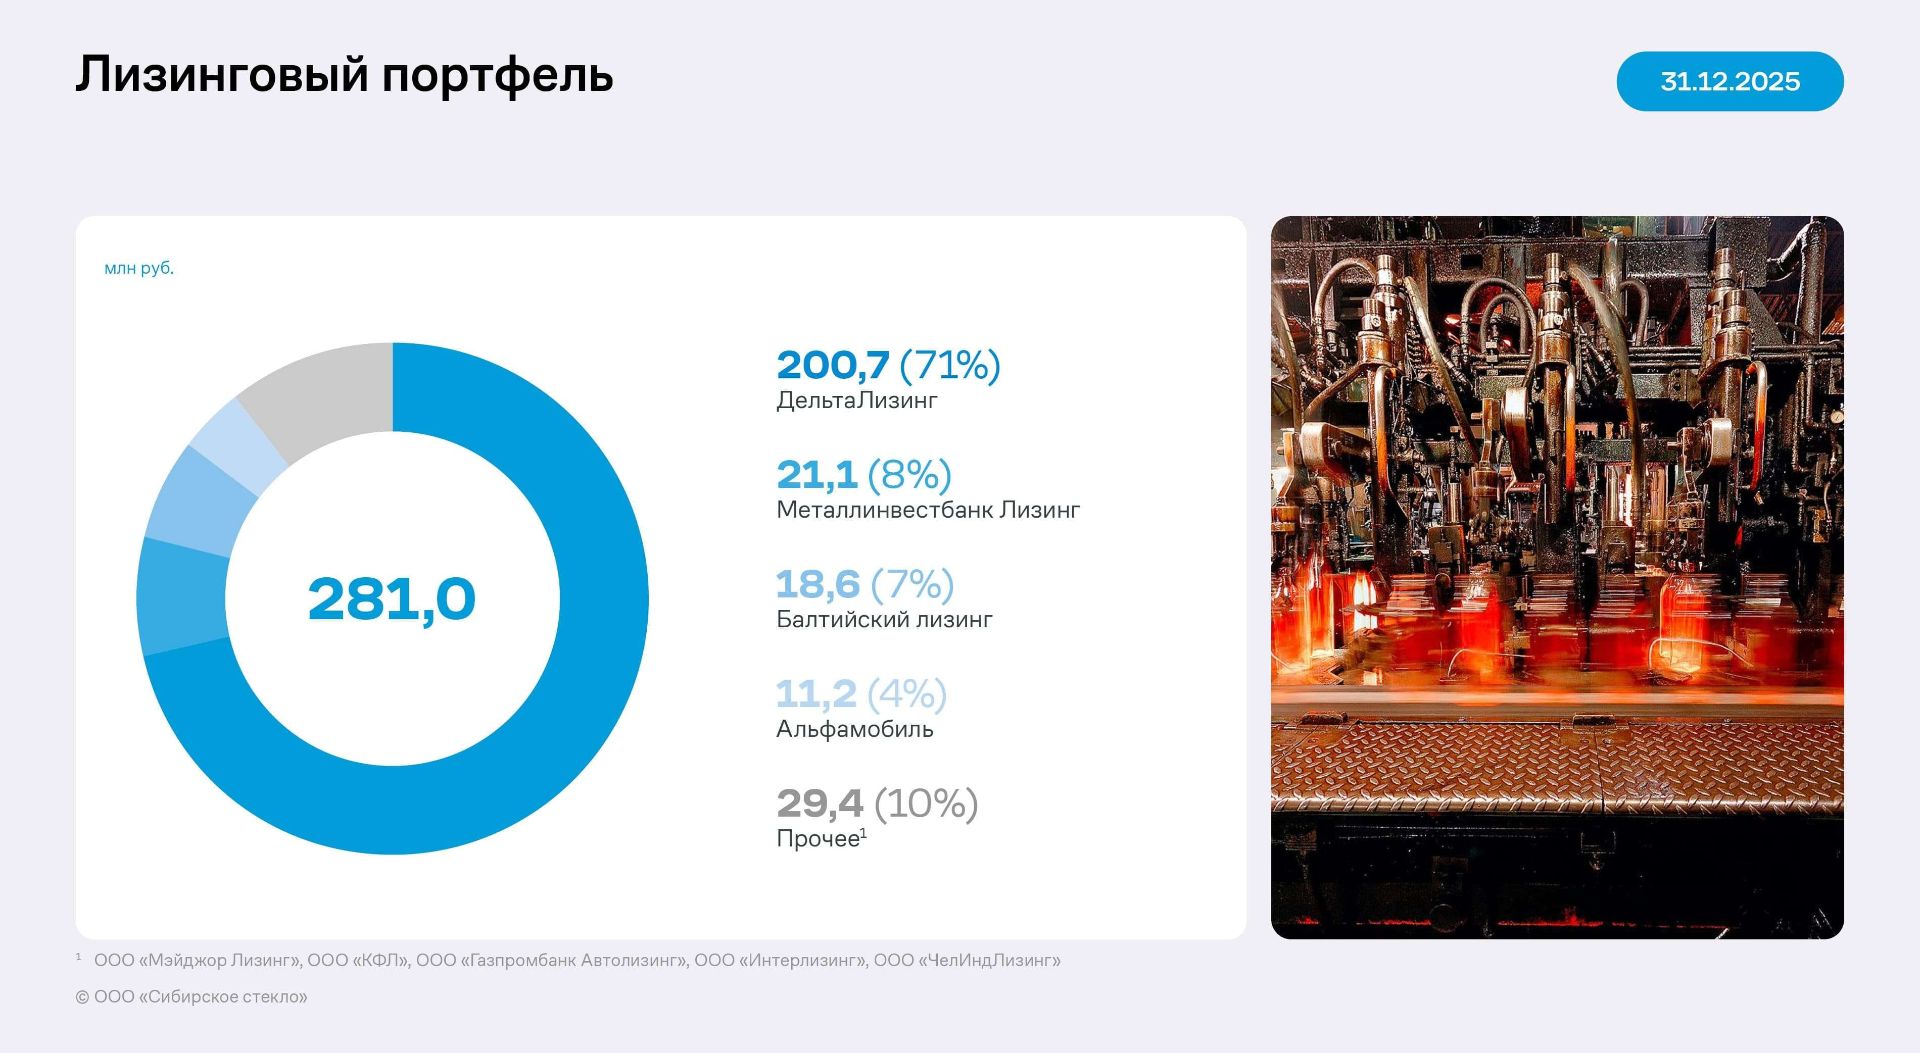
«Сибстекло» пользуется услугами крупнейших лизинговых компаний, арендуя автопогрузчики, линии упаковки и прочее оборудование. Преимущественно все активы, находящиеся в лизинге, учитываются на балансе компании, что соответствует стандартам ФСБУ.
Для снижения нагрузки на оборотный капитал эмитент использует факторинг, необходимость которого обусловлена масштабом деятельности и сотрудничеством с крупными пивоваренными заводами, работающими по системе отсрочки платежей. Процентные ставки по факторингу рыночные и позволяют сохранить финансовую стабильность.
Отношение чистого долга с учётом обязательств по лизингу и факторингу к EBITDA Adj LTM снизилось с 2,49х до 1,97х. Это указывает на сокращение долговой нагрузки и опережающий рост операционной доходности относительно увеличения обязательств. Текущая долговая нагрузка является приемлемой для производственного предприятия с капиталоёмкой бизнес-моделью, стабильной клиентской базой и положительной динамикой операционных результатов. При этом дальнейшая устойчивость показателя будет зависеть от сохранения маржинальности, инвестиционных расходов и графика погашения обязательств.
ICR (коэффициент покрытия процентных расходов) увеличился с 2,67х, до 2,90х. Несмотря на сохраняющуюся высокую стоимость заёмного финансирования, запас по обслуживанию процентных платежей вырос за счёт результатов деятельности.
Таким образом, увеличение долга в абсолютном выражении на текущем этапе не привело к ухудшению относительных кредитных метрик, поскольку компенсировалось ростом EBITDA Adj и операционной прибыли. Дальнейшая динамика будет зависеть от процентных ставок, структуры долга и сроков погашения, способности компании поддерживать текущий денежный поток.
Производство
Производство стеклотары начинается с подготовки сырья: песок, сода и известняк смешиваются, далее компоненты попадают в стекловаренную печь, в которой изготавливают однородную стекломассу. «Сибстекло» располагает тремя печами, плановый срок их эксплуатации – 10 лет.
Ввод в эксплуатацию:
Печь №2 – приобретена в ноябре 2015 года.
Печь №4 – приобретена в июле 2018 года.
Печь №5 – приобретена в 2021 году.
Сумма вложенных инвестиций:
Печь №2 – 550 млн руб.
Печь №4 – 400 млн руб.
Печь №5 – 1 450 млн руб.
Производственные мощности:
Печь №2 – 180-220 т/сутки.
Печь №4 – 150-170 т/сутки.
Печь №5 – 375-450 т/сутки.
При изготовлении продукции эмитент использует не только природные ресурсы, но и вторичное сырьё из стекольных отходов. Компания постепенно наращивает их применение в производстве тары. Температура плавления стеклобоя ниже, таким образом, энергопотребление сокращается. С уменьшением энергозатрат срок работы стекловаренных печей продлевается. Кроме того, одна тонна вторресурсов замещает 1,2 тонны природных компонентов.
Значимый критерий оценки эффективности производства — коэффициент использования стекломассы* (КИС). В настоящее время этот показатель у «Сибстекла» находится на высоком уровне – 0,865.
Прогноз операционной деятельности
«Сибстекло» продолжает снижать средний вес стеклоизделий при сохранении литража, прочностных характеристик и соответствия ГОСТ. На конец 2025 года средний вес бутылки составил порядка 265 граммов, в 2026 году, по прогнозам, показатель сохранит сопоставимое значение.
В 2025 году «Сибстекло» приступило к промышленному производству коричневой бутылки 0,5 литра весом 220 граммов. В составе сырья для опытной партии использовали до 80% стеклобоя, что соответствует принципам экономики замкнутого цикла. В планах компании — выпуск бесцветной бутылки 0,5 литра весом 215 граммов. Снижение веса стеклотары — наиболее экологичный способ повысить производительность. Используя тот же объём ресурсов, из одной тонны стекломассы изготавливают больше изделий, увеличивается скорость стеклоформующего оборудования.
Рост производства способствует увеличению выручки компании, которая по итогам 2025 года достигла 9,2 млрд руб. В базовом прогнозе на 2026 год «Сибстекло» намерено повысить этот показатель до 11,2 млрд руб., что будет зависеть от фактического спроса на стеклотару, загрузки производственных мощностей, ценовой политики и общей конъюнктуры рынка. С учётом сохраняющейся неопределённости макроэкономической ситуации и возможных изменений темпов роста отрасли прогнозные показатели на 2026 год могут быть скорректированы.
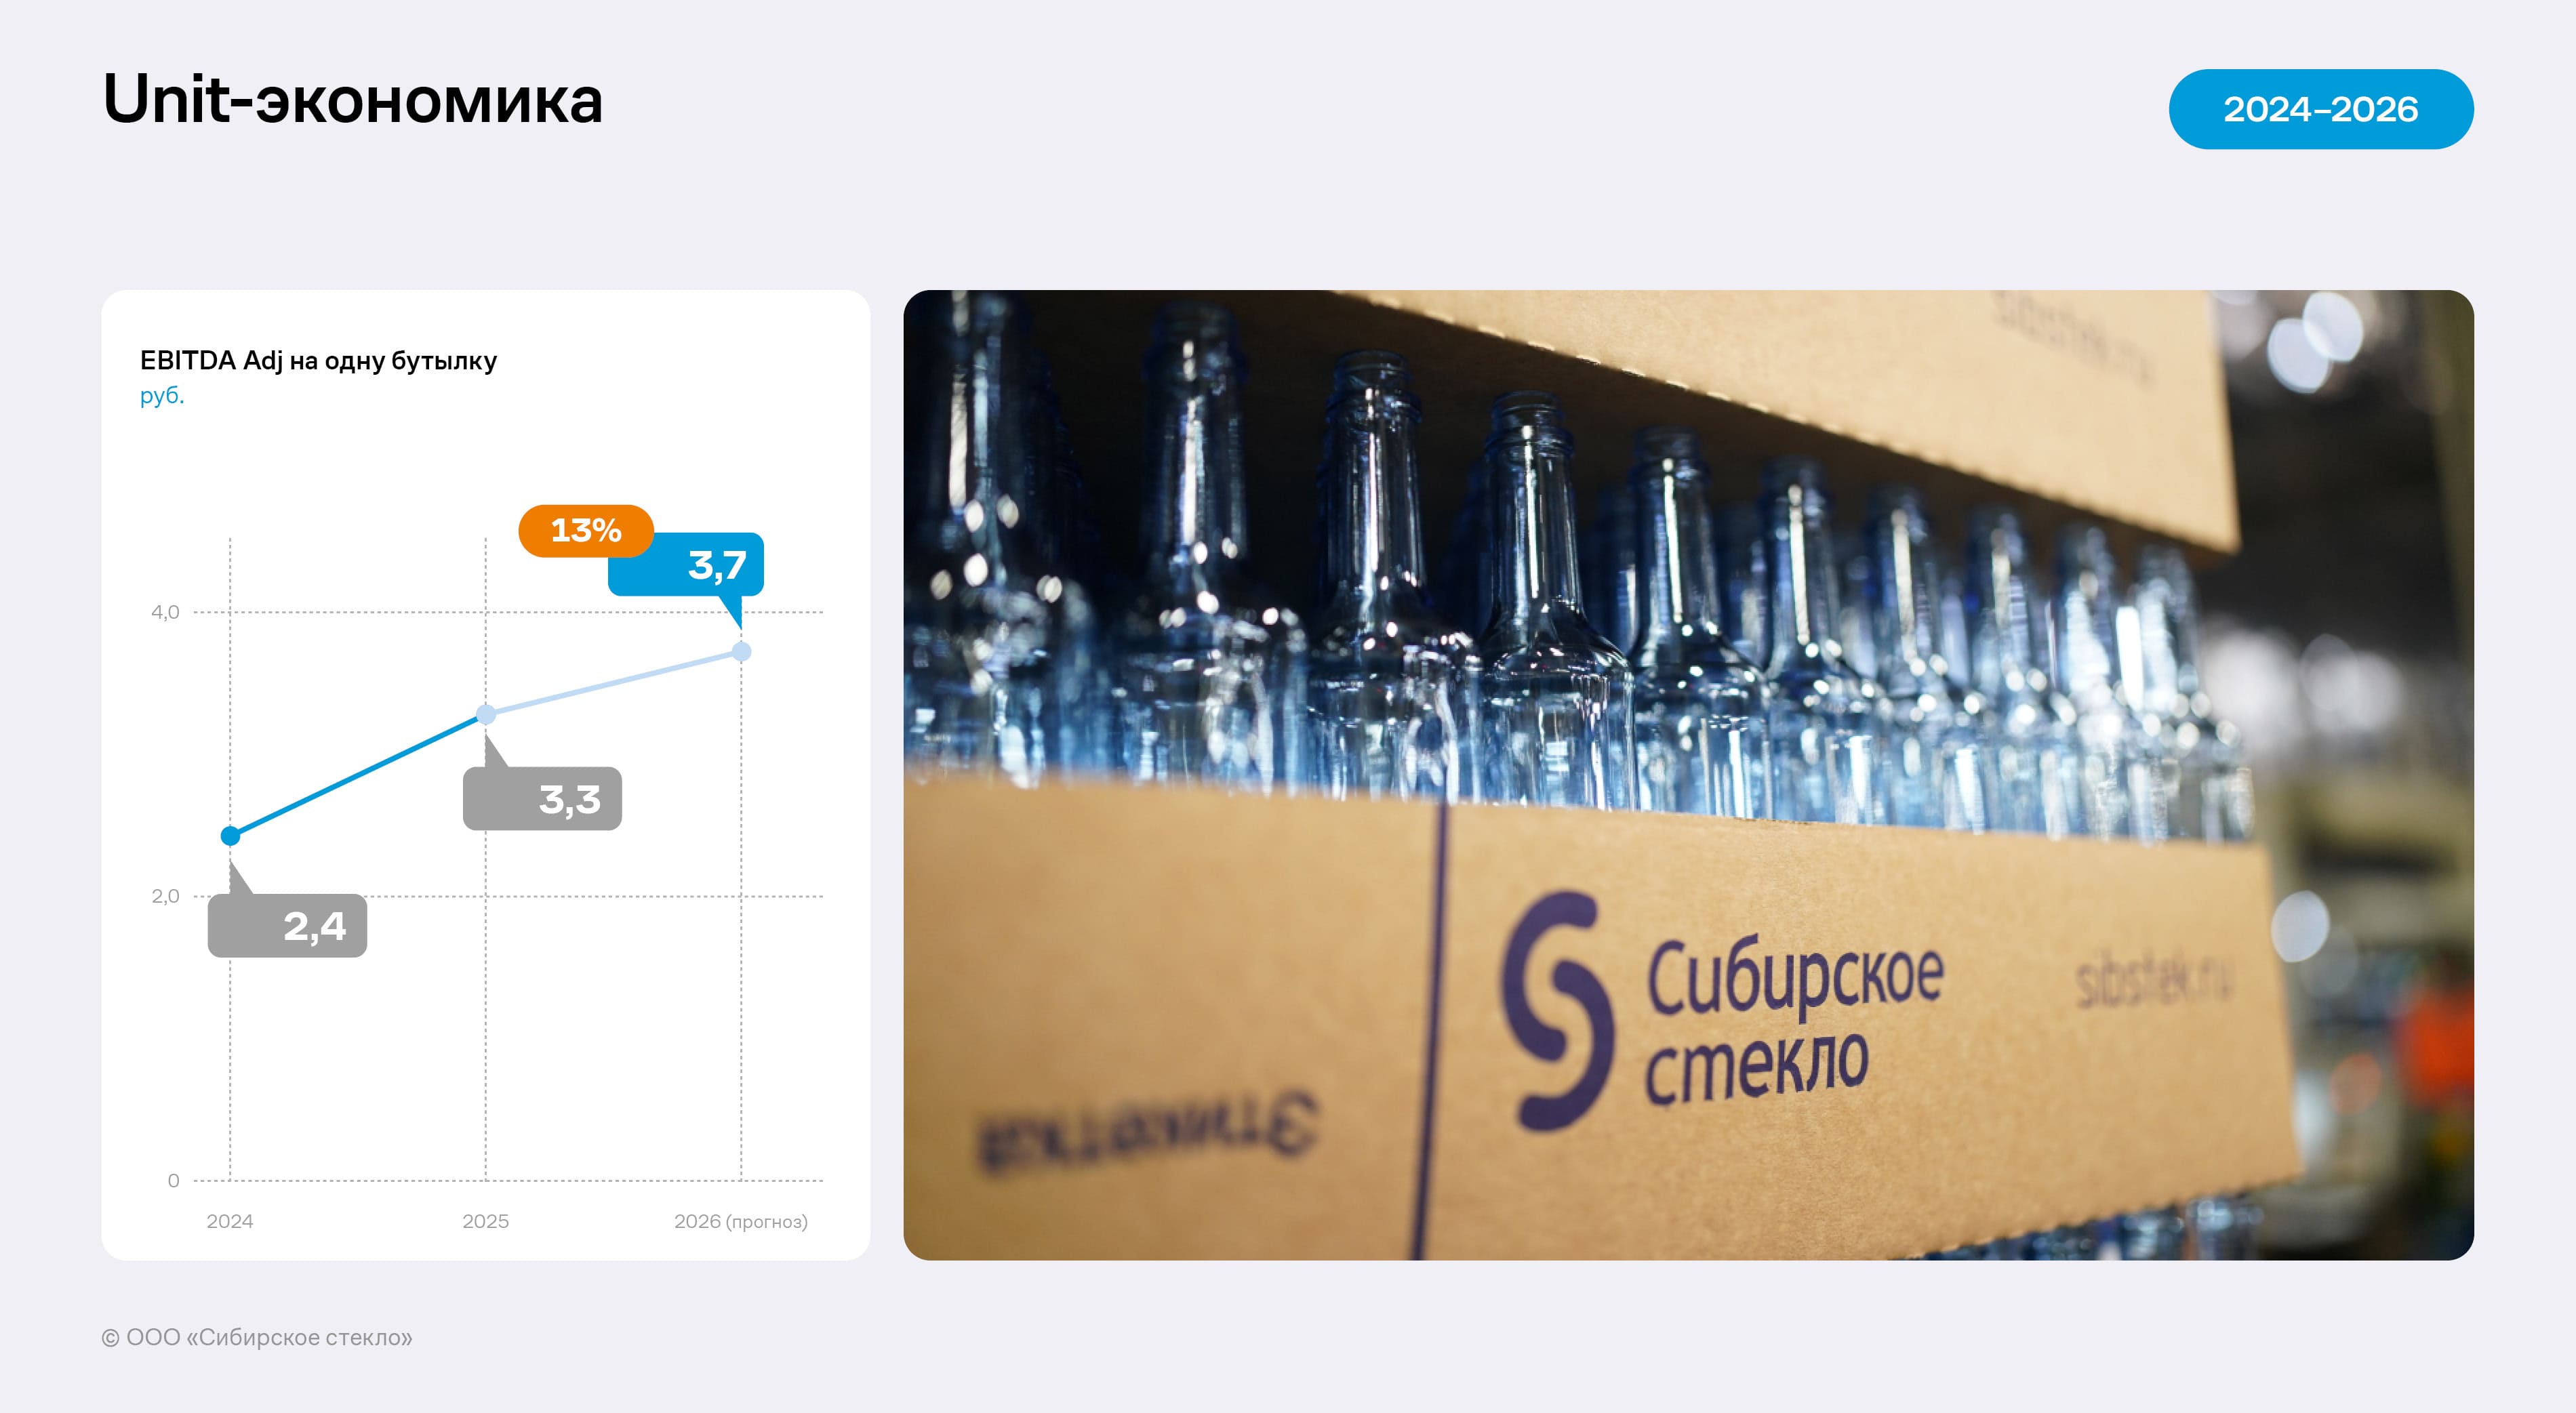
За счёт позитивной динамики основных финансовых показателей вырастут и значения unit-экономики. Так, EBITDA Adj на одну бутылку по итогам 2025 года составила 3,28 руб. В 2026 году «Сибстекло» планирует увеличить это значение до 3,72 руб.
Стратегические задачи
Стратегическая цель «Сибстекла» — укрепить лидирующие позиции на рынке тарного стекла РФ и ближнего зарубежья, обеспечить потребителей экологичной упаковкой, используя ресурсы рационально и эффективно.
Компания намерена полностью удовлетворять спрос на стеклотару со стороны производителей напитков СФО и ДФО, заместив поставки с заводов из европейской части России.
В планах — к 2029 году расширить присутствие в других регионах РФ и ближнего зарубежья, наладить экспорт в новые страны.
«Сибстекло» стремится утилизировать всю стеклянную упаковку, выпущенную в стекольных комплексах, возвращая её в производственный цикл.
Крупные инвестиционные проекты, связанные с модернизацией производственных мощностей, будут реализованы в 2027-2029 годах.
В планах компании на 2026 год:
Выпуск бесцветной бутылки весом 215 граммов.
Рост производства продукции за счёт оптимизации и цифровизации бизнес-процессов.
Замена шестисекционной стеклоформующей машины на восьмисекционную для увеличения объёмов изготовления бесцветной бутылки.
Увеличение доли вторичного сырья в производстве стеклотары до 80%.
На 2027–2028 гг.:
Реконструкция печи №2 с заменой ещё одной шестисекционной стеклоформующей машины на восьмисекционную для дальнейшего увеличения выпуска бесцветной стеклотары
На полях XXIX Петербургского международного экономического форума ООО «Сибстекло» заключило два знаковых соглашения, способствующих достижению целей федерального проекта «Экономика замкнутого цикла» национального проекта «Экологическое благополучие».
Генеральный директор «Сибстекла» Антон Мор и директор по маркетингу «Байкал Аква» Елена Логунова договорились о снижении доли невозобновляемых ресурсов в промышленном производстве.
Компания «Байкал Аква» с 1996 года добывает природную байкальскую воду на заводе, расположенном на берегу озера. Вода Legend of Baikal добывается с глубины более 400 метров и позиционируется как российская природная вода премиального качества. Стороны намерены увеличить объемы вторичного сырья, изучить возможность использовать до 55% стеклобоя в производстве бесцветной бутылки, а также содействовать организации обращения с ТКО на особо охраняемой природной территории федерального значения — озере Байкал — для сбора и последующей утилизации отходов стекла.
Применение экологичных решений в части промышленной упаковки — переход на многооборотную палетную тару из полимерных отходов — также стало сквозной темой для соглашений «Сибстекла» как с «Байкал Аква», так и с компанией «Напитки Вместе» (АО «АБ ИнБнев Эфес») — крупнейшим производителем напитков в России, располагающим 11 заводами и тремя солодовенными комплексами (бренд-портфель включает более 60 популярных торговых марок).
Документ, подписанный Атоном Мором и исполнительным директором компании «Напитки Вместе» Станиславом Капланом, предполагает развитие инфраструктуры для утилизации отходов и повышение эффективности применения вторресурсов. Партнеры планируют поэтапно заместить деревянные поддоны на полимерные, изготовленные из вторичного сырья, которые могут быть переработаны в новые. Это позволит сокращать захоронение пластика и вырубку леса, как следствие — и нагрузку на окружающую среду, наращивая объемы вторичных полимеров, возвращаемых в хозяйственный оборот. Также в рамках сотрудничества будут увеличены отгрузки бутылки в палетах, сформированных на экологичных поддонах, и подготовлены организационно-технические решения для оптимизации их себестоимости.
ООО «Сибирское стекло» («Сибстекло», Новосибирск) – один из лидирующих производителей стеклотары в РФ, крупнейший утилизатор стекольных отходов на территории Сибирского и Дальневосточного федеральных округов, имеет статус Амбассадора Стандарта общественного капитала бизнеса.
В 2026 году «ХРОМОС Инжиниринг» намерен завершить модернизацию производственных мощностей и вывести на рынок новые разработки, которыми в компании занимались в 2025 году. Реализация планов поспособствует росту ключевых финансовых метрик.
Компания намерена завершить оптимизацию производственных процессов, а также приобрести высокоточное оборудование с помощью средств, полученных в рамках поддержки Фонда развития промышленности. В течение года в рамках финансирования компания будет получать по 33,75 млн рублей ежеквартально.
«Новая техника позволит сократить сроки производства промышленных и лабораторных хроматографов. Если сейчас на изготовление промышленного хроматографа требуется 7-8 месяцев, то в перспективе процесс будет занимать 3-4 месяца. Производство лабораторных хроматографов будет составлять 2 месяца против 2-3. Как следствие возрастёт и количество отгрузок. По нашим расчётам, поставки промышленных хроматографов в месяц вырастут с 25 до 27, лабораторных — с 17-20 до 25», — прокомментировала финансовый директор ООО «ХРОМОС Инжиниринг» Татьяна Пушкина.
Также компания выводит на рынок сразу четыре новинки, которые были разработаны в 2025 году. В частности, на этапе сертификации по требованиям взрывозащиты ТР ТС 012 находятся поточные анализаторы контроля сероводорода метил- и этилмеркатанов в нефти. Далее запланированы опытно-промышленные испытания на площадке ПАО «Татнефть» и апробация оборудования в ПАО «Газпром нефть».
До конца 2026 года ООО «ХРОМОС Инжиниринг» поставит ПАО «Газпром» опытный образец анализатора хвостовых газовых установок Клауса. Это полный аналог американского решения, который непрерывно измеряет концентрацию сероводорода и диоксида серы в хвостовых газах установок сероочистки SRU/TGTU. Анализатор повышает надёжность технологических линий: позволяет в оперативном режиме контролировать процесс Клауса, оптимизирует подачу воздуха, сохраняет эффективный режим извлечения серы, снижает выбросы сернистых соединений.
В 2025 году компания ещё разработала промышленный хроматограф нового поколения — ХРОМОС ПГХ-1000.1 исп. 3, который превосходит не только текущую линейку, но и зарубежные аналоги. Напомним, что хроматограф — оборудование, предназначенное для анализа газов и жидкостей. До 2028 года эмитент планирует реализовать 60 промышленных хроматографов нового образца.
Дополнительно «ХРОМОС Инжиниринг» получил сертификат взрывозащиты для собственной системы продувки оболочки «ХРОМОС СПО-1», которая будет применяться в новых хроматографах. Устройство предназначено для обеспечения взрывозащиты общепромышленного оборудования заказчиков. Первые системы продувки уже установлены в хроматографы компании.
При реализации стратегии выручка компании по итогам 2025 года может вырасти более чем на 15%.
На площадке XXIX Петербургского международного экономического форума губернатор Хабаровского края Дмитрий Демешин и генеральный директор ООО «Сибирское стекло» Антон Мор подписали соглашение о сотрудничестве, предусматривающем развитие инфраструктуры обращения с твердыми коммунальными отходами, с целью укрепления социально-экономического потенциала региона и снижения негативного влияния на окружающую среду в рамках федерального проекта «Экономика замкнутого цикла» национального проекта «Экологическое благополучие».
Взаимодействие сторон предусматривает создание комплекса по обработке и утилизации твердых коммунальных отходов – стекла и пластика, для чего участники соглашения намерены содействовать привлечению инвестиций на территорию Хабаровского края.
По словам генерального директора «Сибстекла» Антона Мора, строительство такого объекта будет способствовать формированию устойчивых потоков качественных вторичных ресурсов на стекольный завод в Новосибирске.
– Напитки в таре, изготовленной на нашем предприятии, представлены и на Дальнем Востоке. Готовы возвращать в хозяйственный оборот всю выпущенную нами упаковку – делать стекло из стекла, – подчеркнул Антон Мор. – Мощности «Сибстекла» позволяют утилизировать 203 тыс. тонн стеклоотходов в год, апробированы алгоритмы производства стеклоизделий с использованием большой доли вторсырья – до 80%. Ввиду высокой стоимости грузоперевозок из отдаленных регионов, экономически эффективнее доставлять в Новосибирск уже подготовленный к применению стеклобой.
Кроме того, в периметре техкомплекса планируют перерабатывать полимерные отходы, из которых изготовят многооборотную палетную тару для транспортировки и хранения грузов, в том числе, тарного стекла.
– Подписанное соглашение – это шаг к экономике замкнутого цикла в регионе. Мы переводим стекло и пластик из категории отходов в категорию ресурсов. Проект в Хабаровском крае станет первым на Дальнем Востоке комплексным решением по переработке стекла и трудноперерабатываемых полимеров, – подытожил Дмитрий Демешин.
ООО «Сибирское стекло» («Сибстекло», Новосибирск) – один из лидирующих производителей стеклотары в РФ, крупнейший утилизатор стекольных отходов на территории Сибирского и Дальневосточного федеральных округов, имеет статус Амбассадора Стандарта общественного капитала бизнеса.
Напомним, что подать уведомления на участие в безотзывной оферте инвесторы могли с 26 мая по 1 июня. ООО «Нео-Пак» приняло решение сохранить ставку купонного дохода на уровне в 35% годовых на полтора года — с 13 по 30 купонный период.
В условиях резкого снижения цен на какао-порошок, падения спроса в кондитерской отрасли и высоких процентных ставок в экономике ООО «СЕЛЛ-Сервис» удалось сохранить выручку на рекордном уровне прошлого года. Однако возросшие курсовые разницы и закуп сырья по повышенным ценам снизили рентабельность, что привело к фиксации убытка в четвёртом квартале и по итогу 2025 года.
В 2025 году деятельность ООО «СЕЛЛ-Сервис» проходила в условиях значимого влияния внешних факторов. В период повышенных мировых цен на какао-порошок (ключевой актив компании), который пришёлся на 2024 год и начало 2025 и был вызван дефицитом сырья, эмитент формировал запасы по низкой стоимости. С помощью выбранной стратегии по итогам 2024 года эмитент смог кратно нарастить объём продаж и получить сверхприбыль: выручка +57%, чистая прибыль +510%. Однако, начиная со второго квартала и до конца 2025 года, цены на какао-порошок существенно снижались, при этом стоимость запасов в этот момент была зафиксирована на уровне, соответствующем периоду высоких цен. Как итог, разница между стоимостью запасов и ценой реализации была минимальной, что оказывало давление на рентабельность и сокращало операционную прибыль.
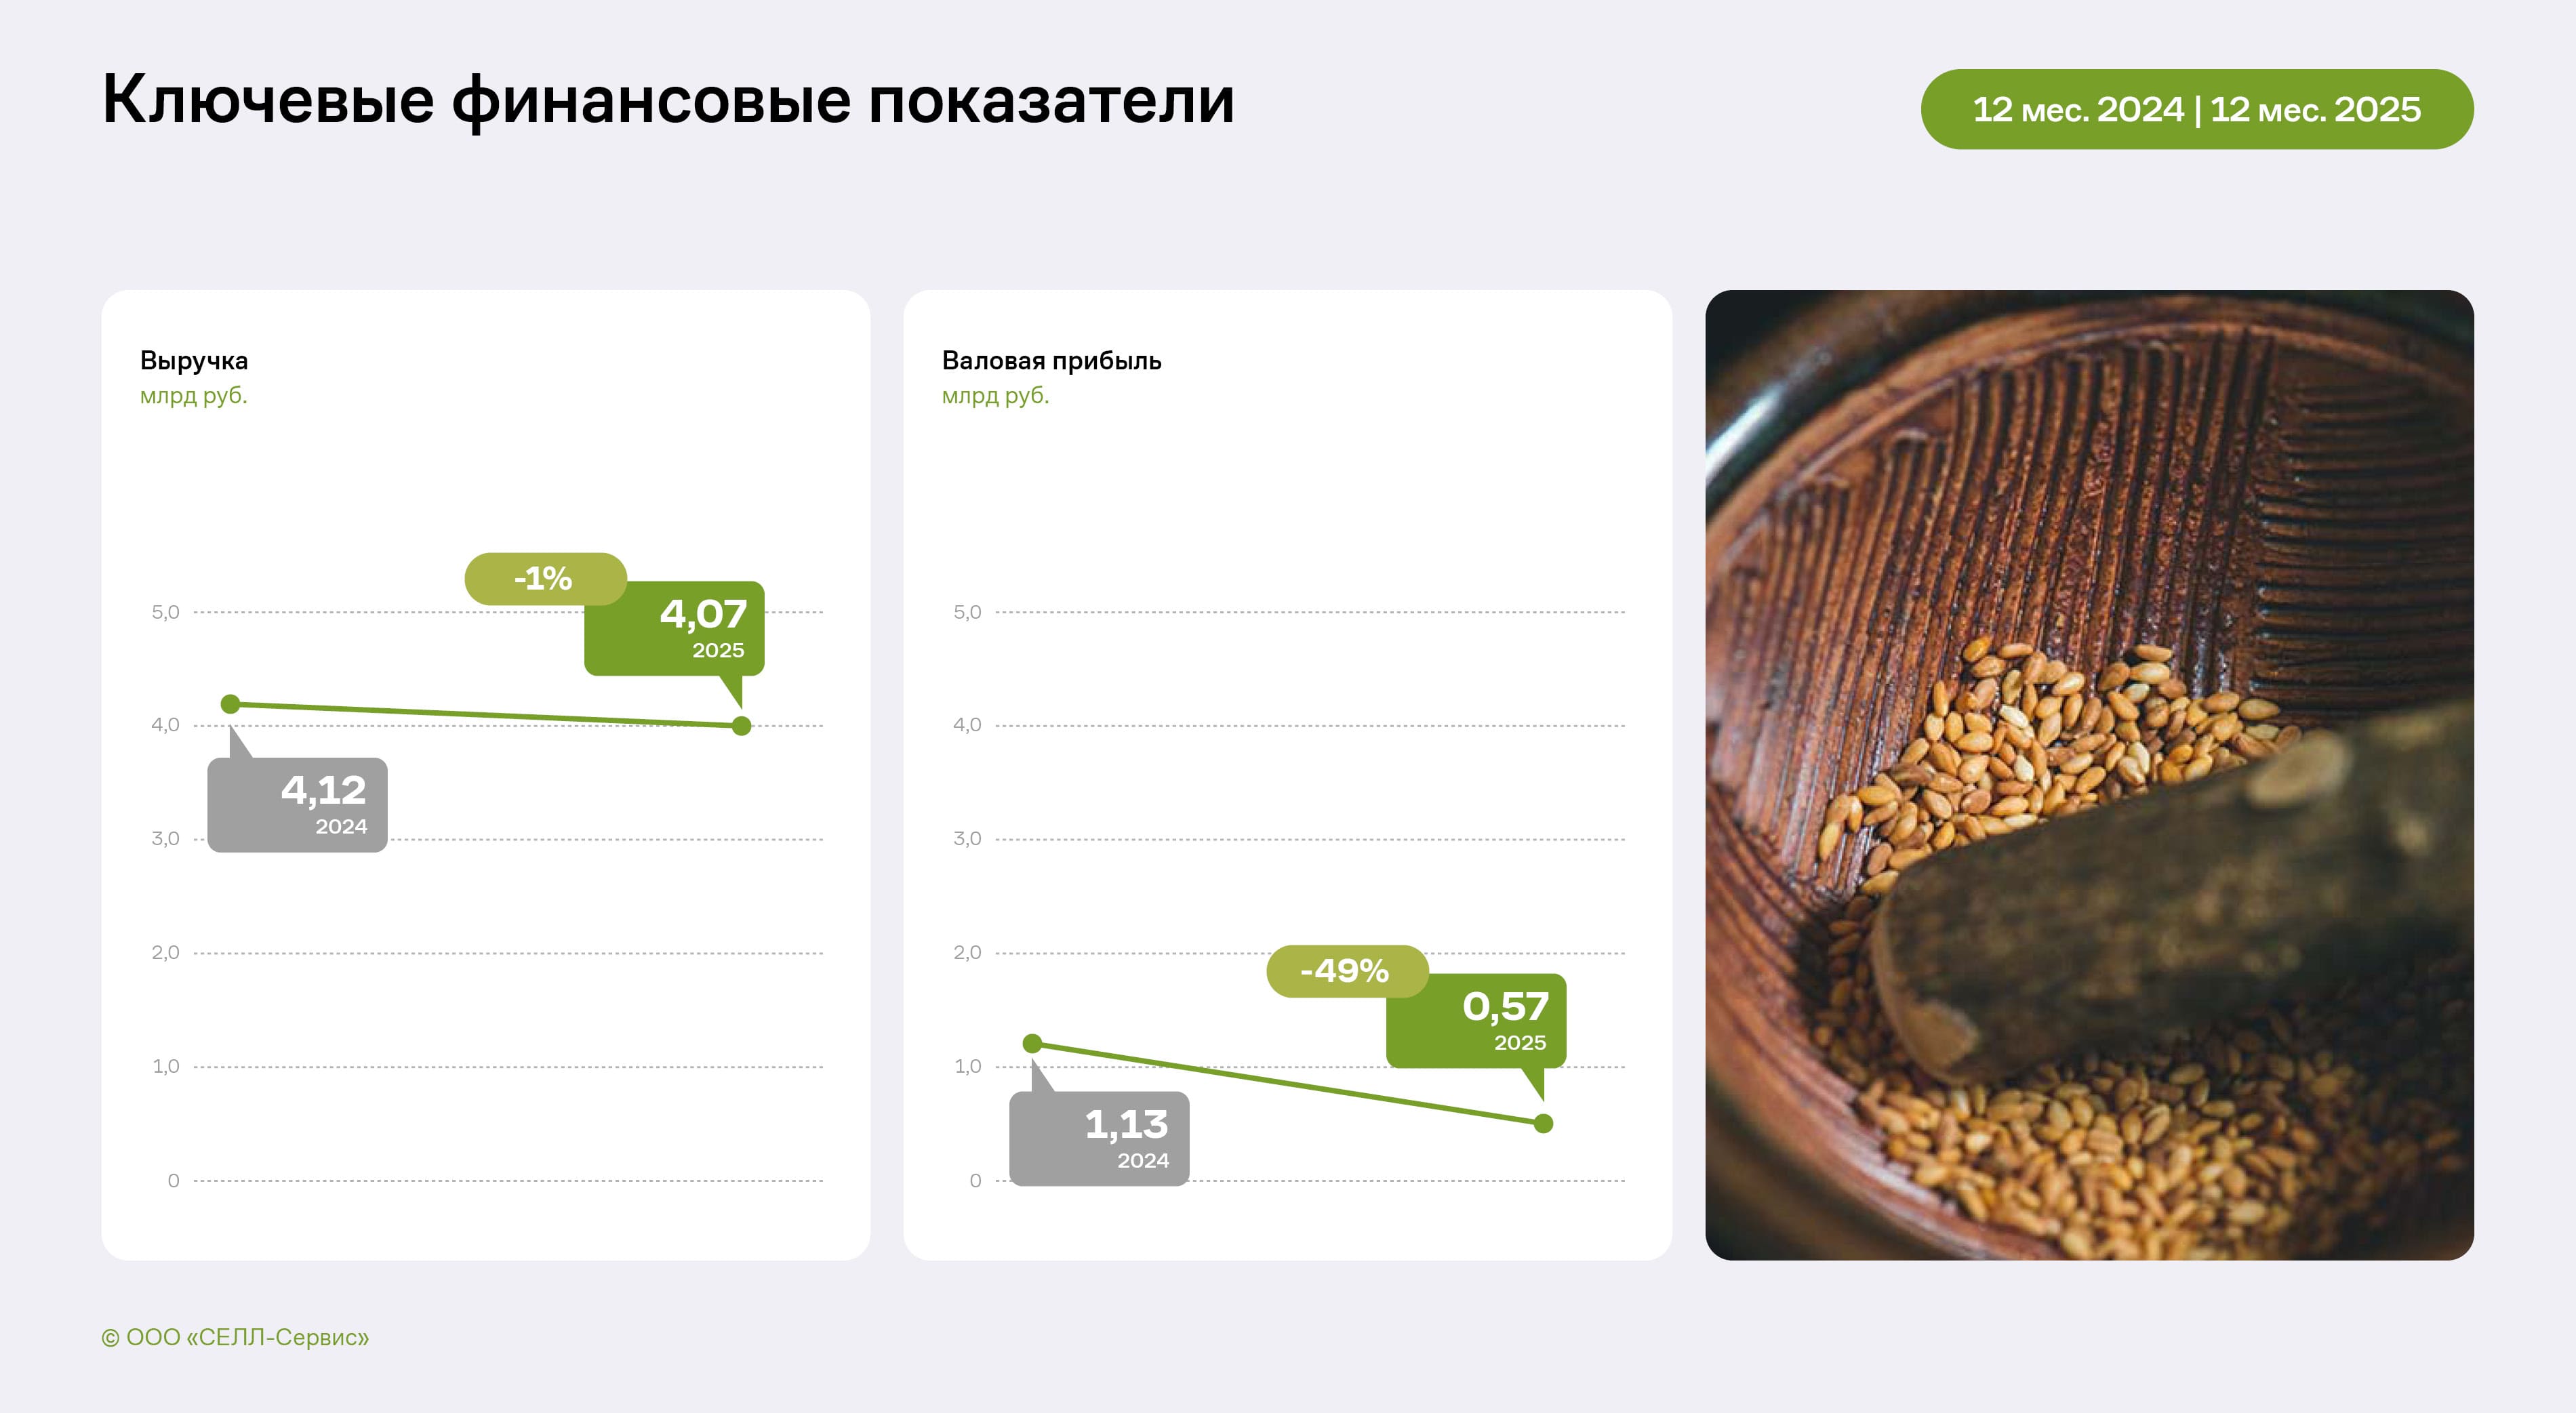
ООО «СЕЛЛ-Сервис» сохранило выручку за 12 месяцев 2025 года на уровне прошлого года (-1% к АППГ), несмотря на снижение спроса со стороны производителей кондитерских изделий, в частности, шоколадной продукции на фоне роста стоимости какао-порошка и смещения потребительского спроса ввиду удорожания продукции и роста популярности здорового образа жизни. Высокие розничные цены на готовый шоколад, сложившиеся после рекордного роста стоимости какао в 2024 году, привели к падению потребительского спроса. Производители были вынуждены сократить выпуск и, соответственно, закуп сырья, несмотря на снижение цен на какао в 2025 году. Более того, стоимость ещё не вернулась к уровню, который был зафиксирован до 2024 года — периода роста.
Дополнительное давление на рентабельность в 2025 году оказала валютная волатильность: цена доллара на момент формирования запасов была выше, чем в период продажи товаров. Всё это обуславливало снижение валовой прибыли и рост курсовых разниц.
Сложившая в 2025 году конъюнктура нивелируется:
усилением позиций эмитента на профильном рынке, что подтверждается положительной динамикой продаж даже в период сниженного спроса;
реализацией практически всего объёма запасов, сформированных по повышенному курсу — новые партии приобретаются по рыночной стоимости;
наличием собственной ликвидности и доступом к открытым банковским лимитам.
В 2026 году руководство ООО «СЕЛЛ-Сервис» ожидает восстановления показателей. В планах компании — увеличение продаж до 10-15% относительно 2025 года и рост прибыли. Это станет возможным за счёт как работы по расширению клиентской базы и проведенной оптимизации бизнес-процессов, так и стабилизации отрасли: снижение цен на какао-порошок, по ожиданиям участников рынка, позитивно отразится на восстановлении спроса.
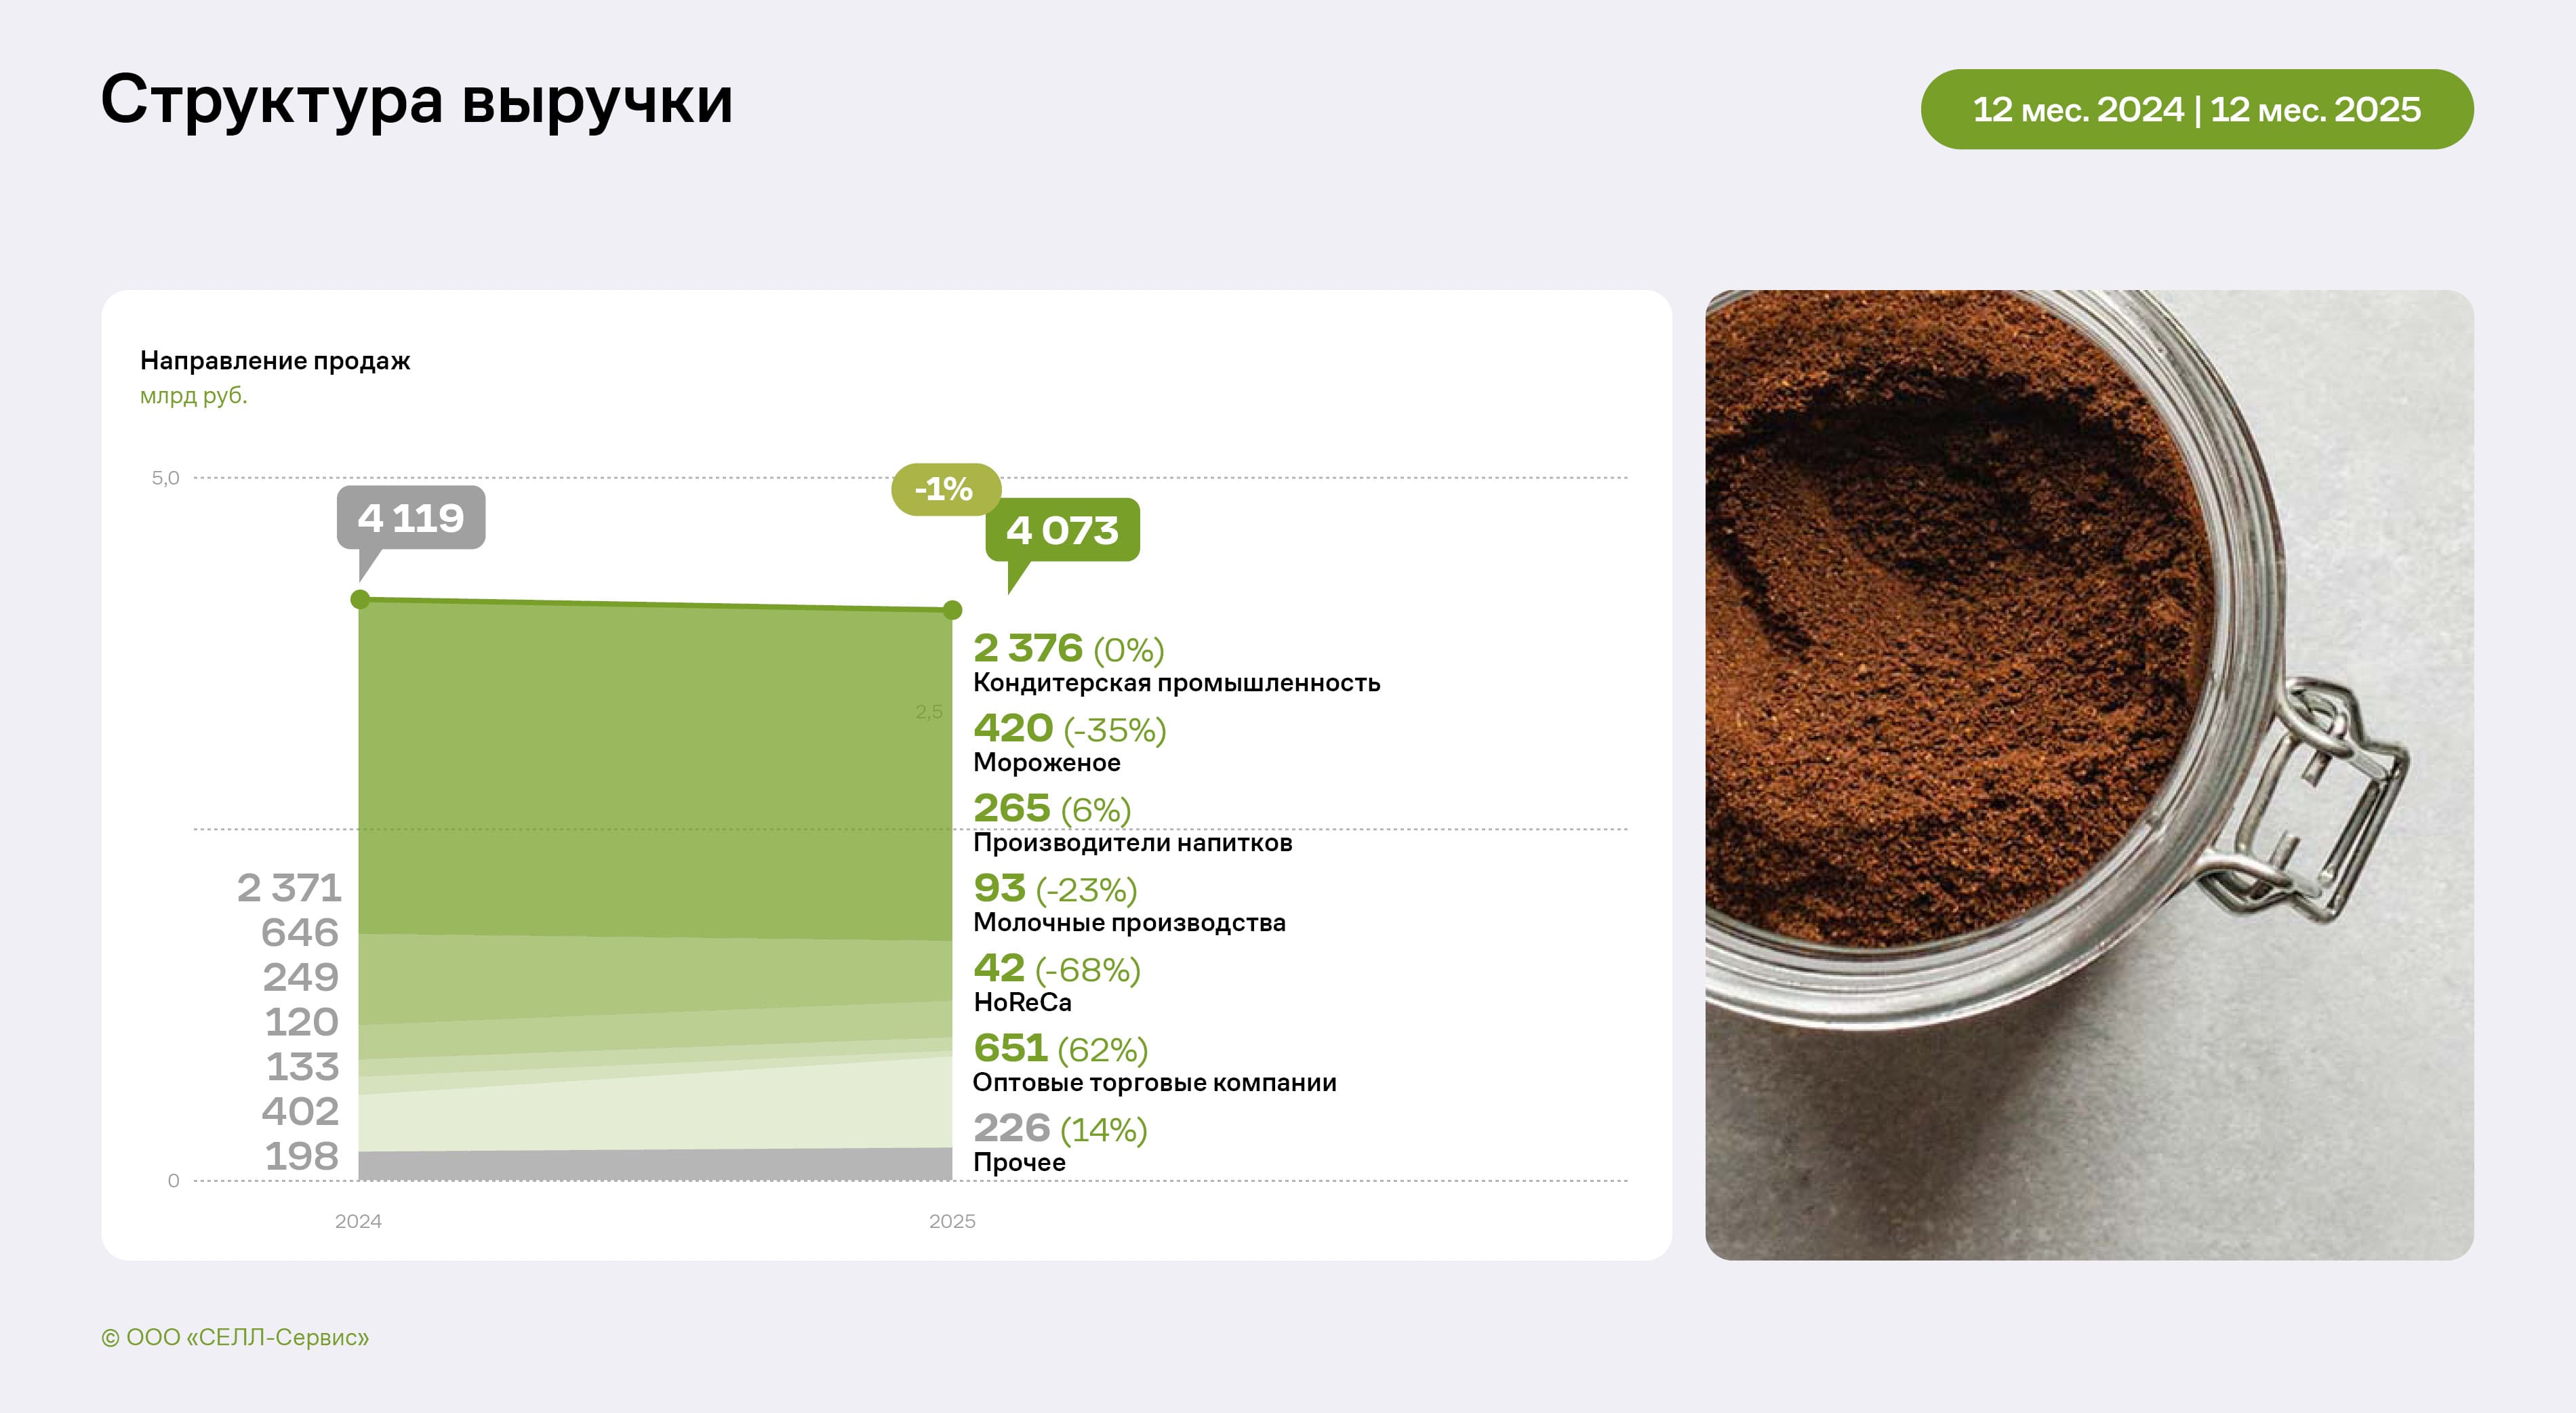
Основной отраслью-потребителем продукции ООО «СЕЛЛ-Сервис» остаётся кондитерская промышленность, на клиентов из категории приходится до 58% всего объёма продаж. Ещё 16% продаж приходится на партнерство с оптовыми торговыми компаниями: за год выручка направления выросла более чем в полтора раза. Вместе с тем продажи производителям мороженого, занимающие порядка 10%, сократились на 226 млн руб., что связано с отраслевым спадом из-за аномально холодного летнего сезона.
Ассортиментный портфель насчитывает до 800 наименований. Ключевой товарной позицией является какао-порошок, занимающий 59% в структуре выручки. Помимо расширения ассортиментной матрицы эмитент проводит образовательные семинары для клиентов, что является частью стратегии по выстраиванию долгосрочных партнёрских отношений с заказчиками и продвижению экспертизы ведущих специалистов компании. Подобные меры направлены на заключение контрактов на поставку как основных позиций ассортимента, так и новинок.
«СЕЛЛ-Сервис» осуществляет свою деятельность как в 63 регионах России: от Калининградской области до Камчатского края, так и в странах ближнего зарубежья: республиках Узбекистан, Казахстан, Беларусь и Армения. Географическая структура продаж широко диверсифицирована, ключевыми регионами являются Новосибирская (20%) и Московская (14%) области. Также у эмитента есть дочерние компании: OOO «SELL-SERVICE VOSTOK», учреждённое для развития продаж в странах Средней Азии, в частности, в Узбекистане, и ТОО «СЕЛЛ-Сервис Казахстан», созданное с целью развития продаж в Казахстане.
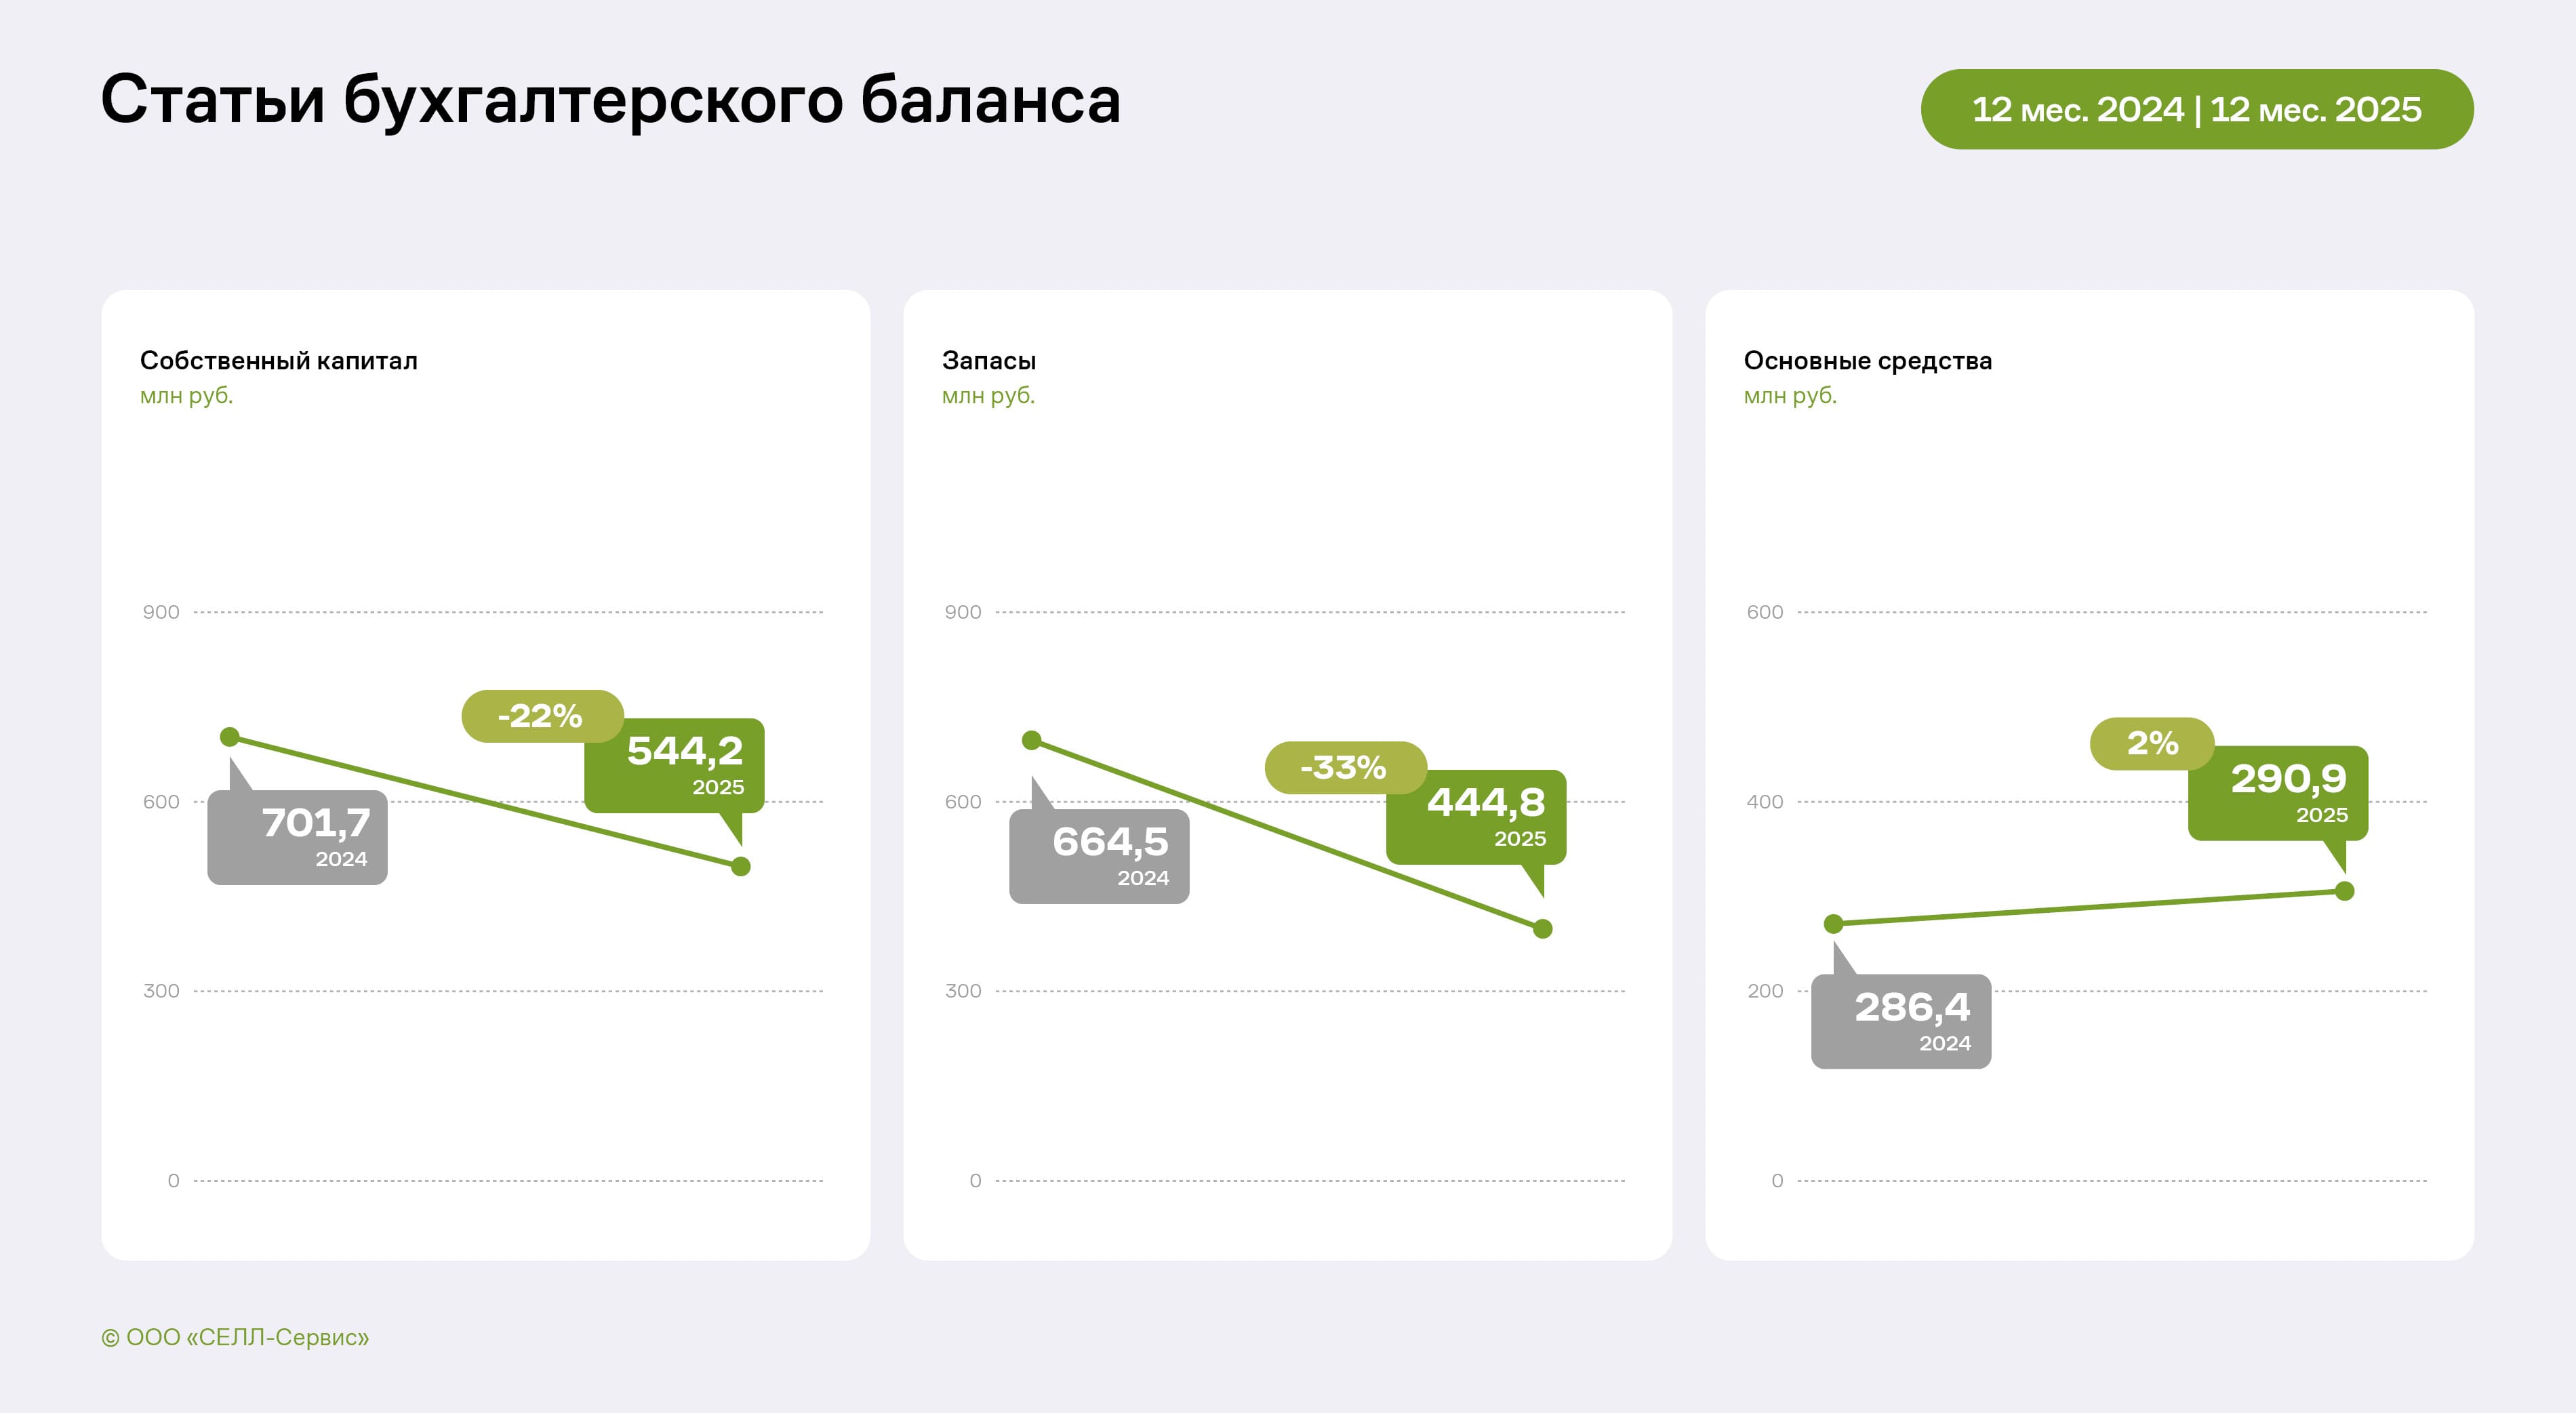
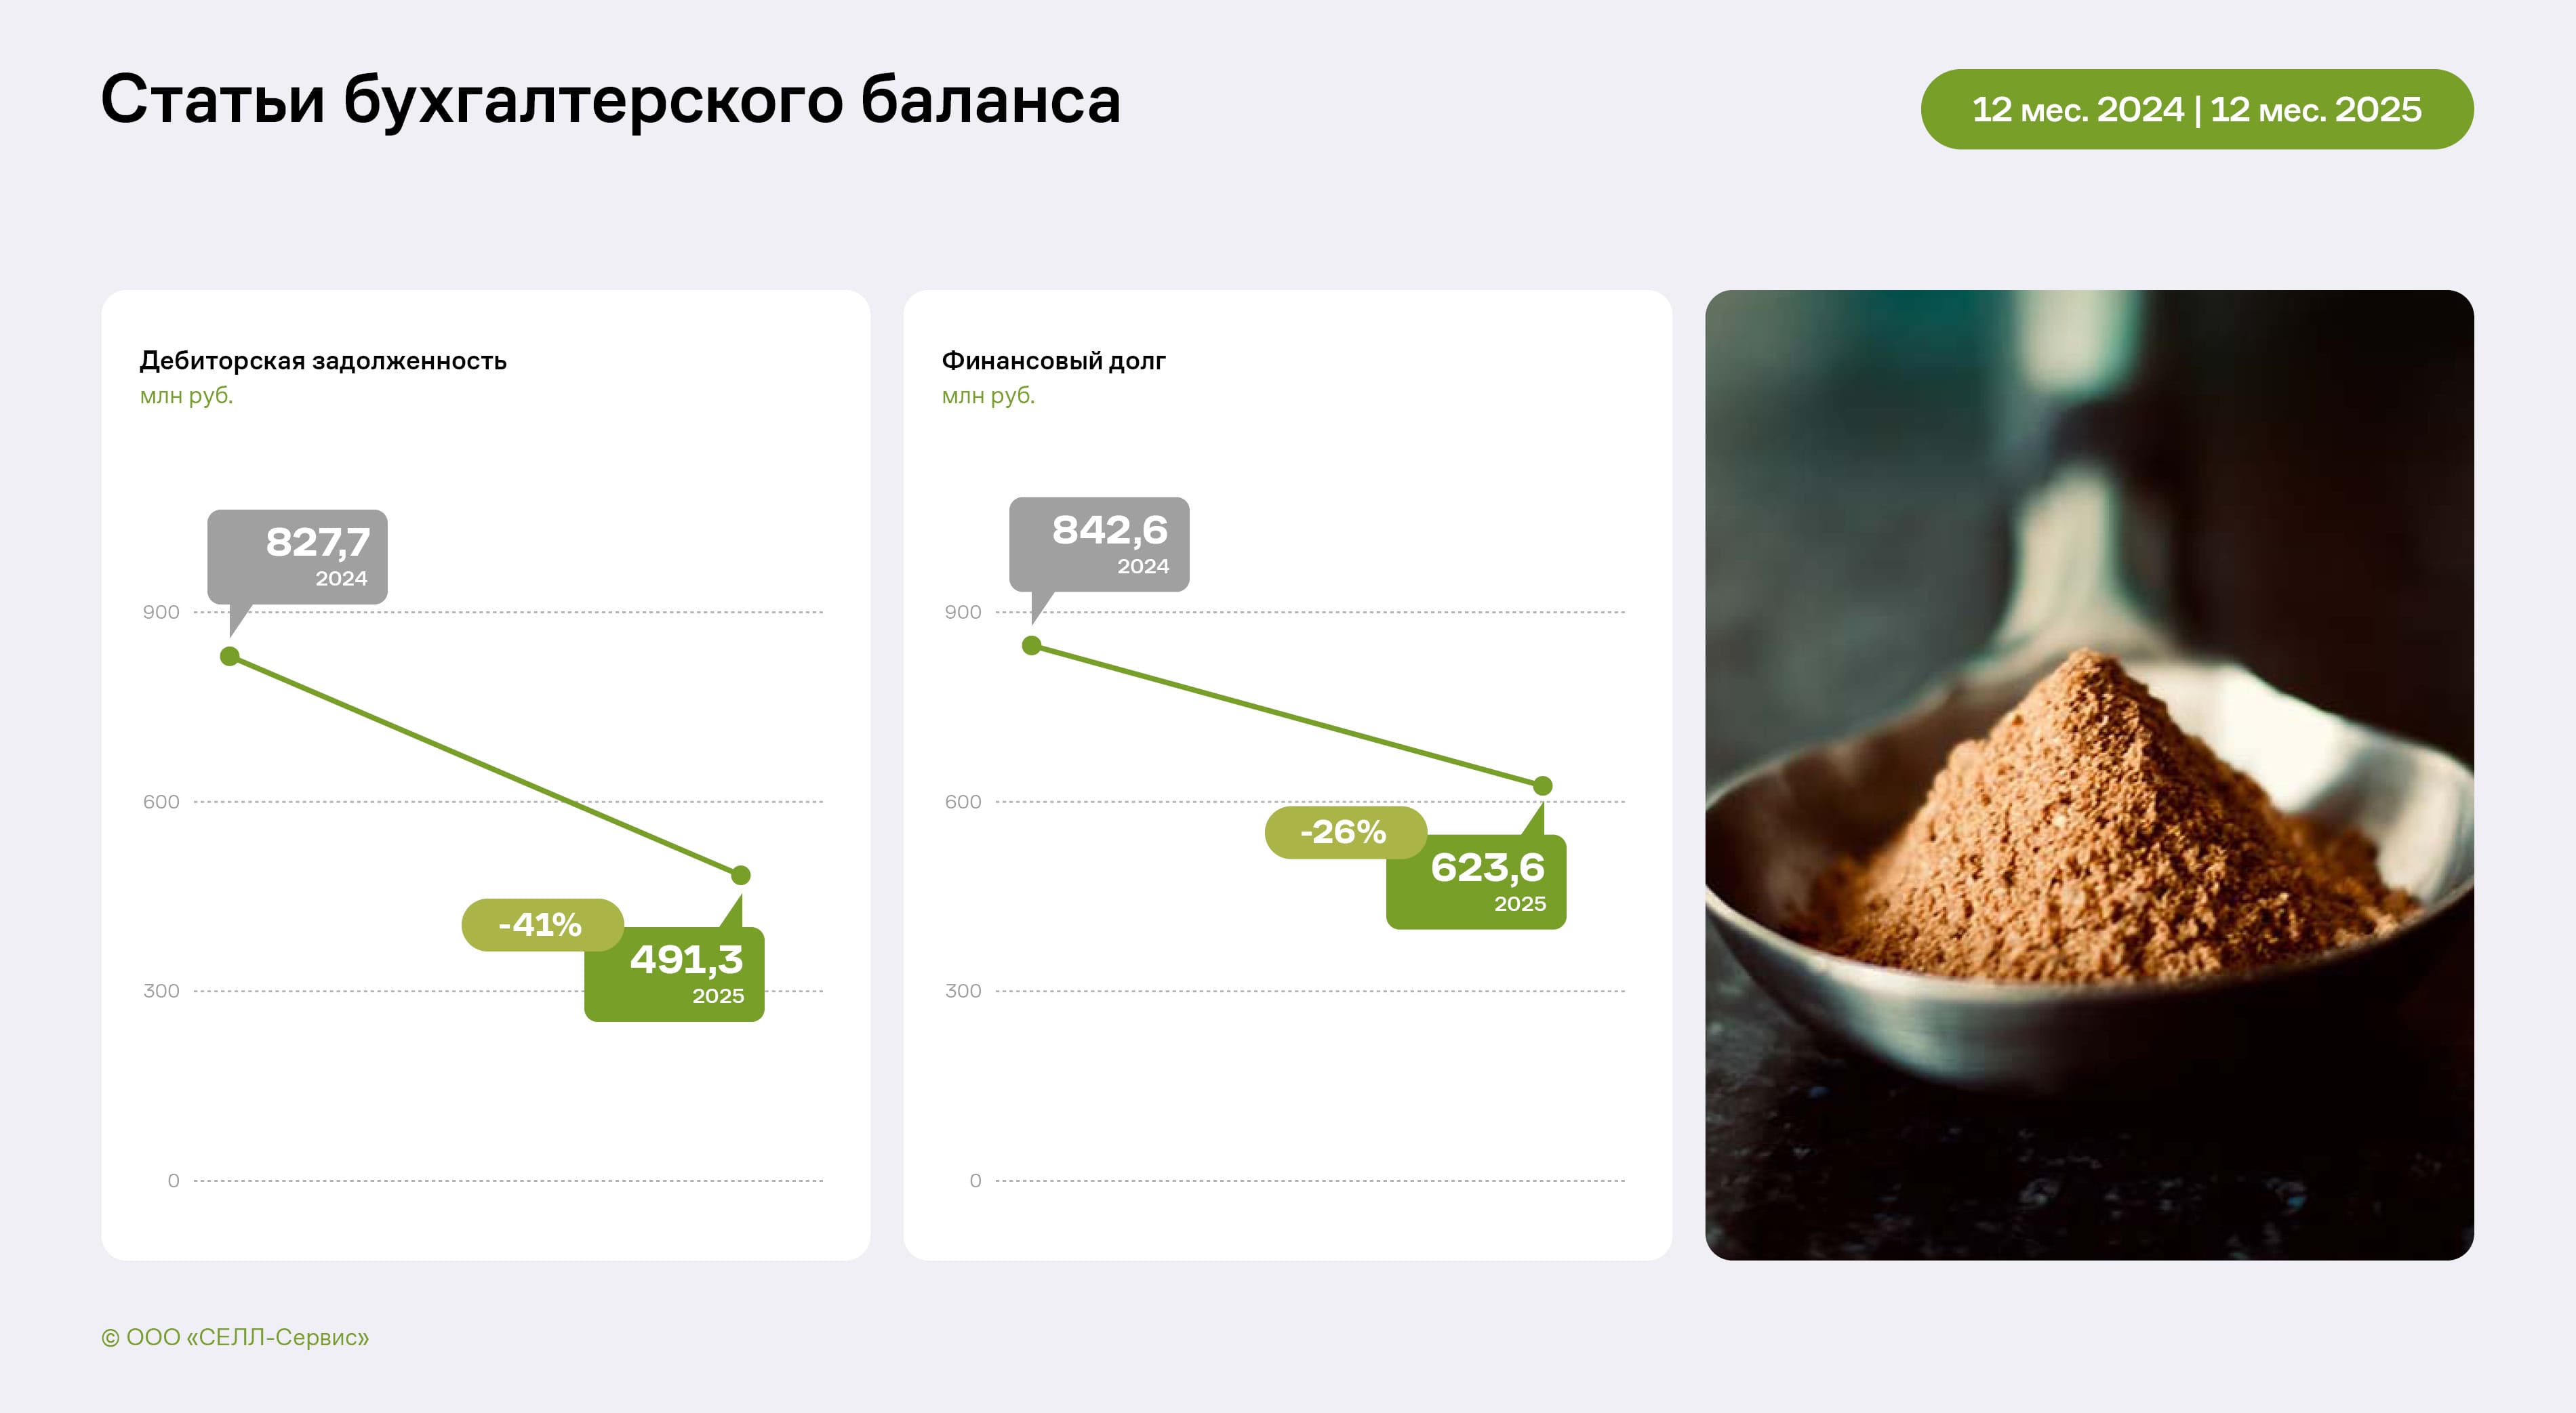
Динамика финансового результата в 2025 году отразилось на структуре активов и пассивов эмитента: собственный капитал сократился на 22%. Также снизился объём запасов с 644,5 до 444,8 млн руб. за счёт перехода на краткосрочную модель закупок, что, в свою очередь, повлияло на сокращение дебиторской задолженности на 44% — компания уменьшила объём выданных в валюте авансов под будущие поставки.
При этом ООО «СЕЛЛ-Сервис» продолжает планомерно гасить обязательства: за год величина финансового долга сократилась на 26% или 219 млн руб. В частности, эмитент погасил выпуски БО-П01 и БО-П02, провел оферту по выпуску БО-01.
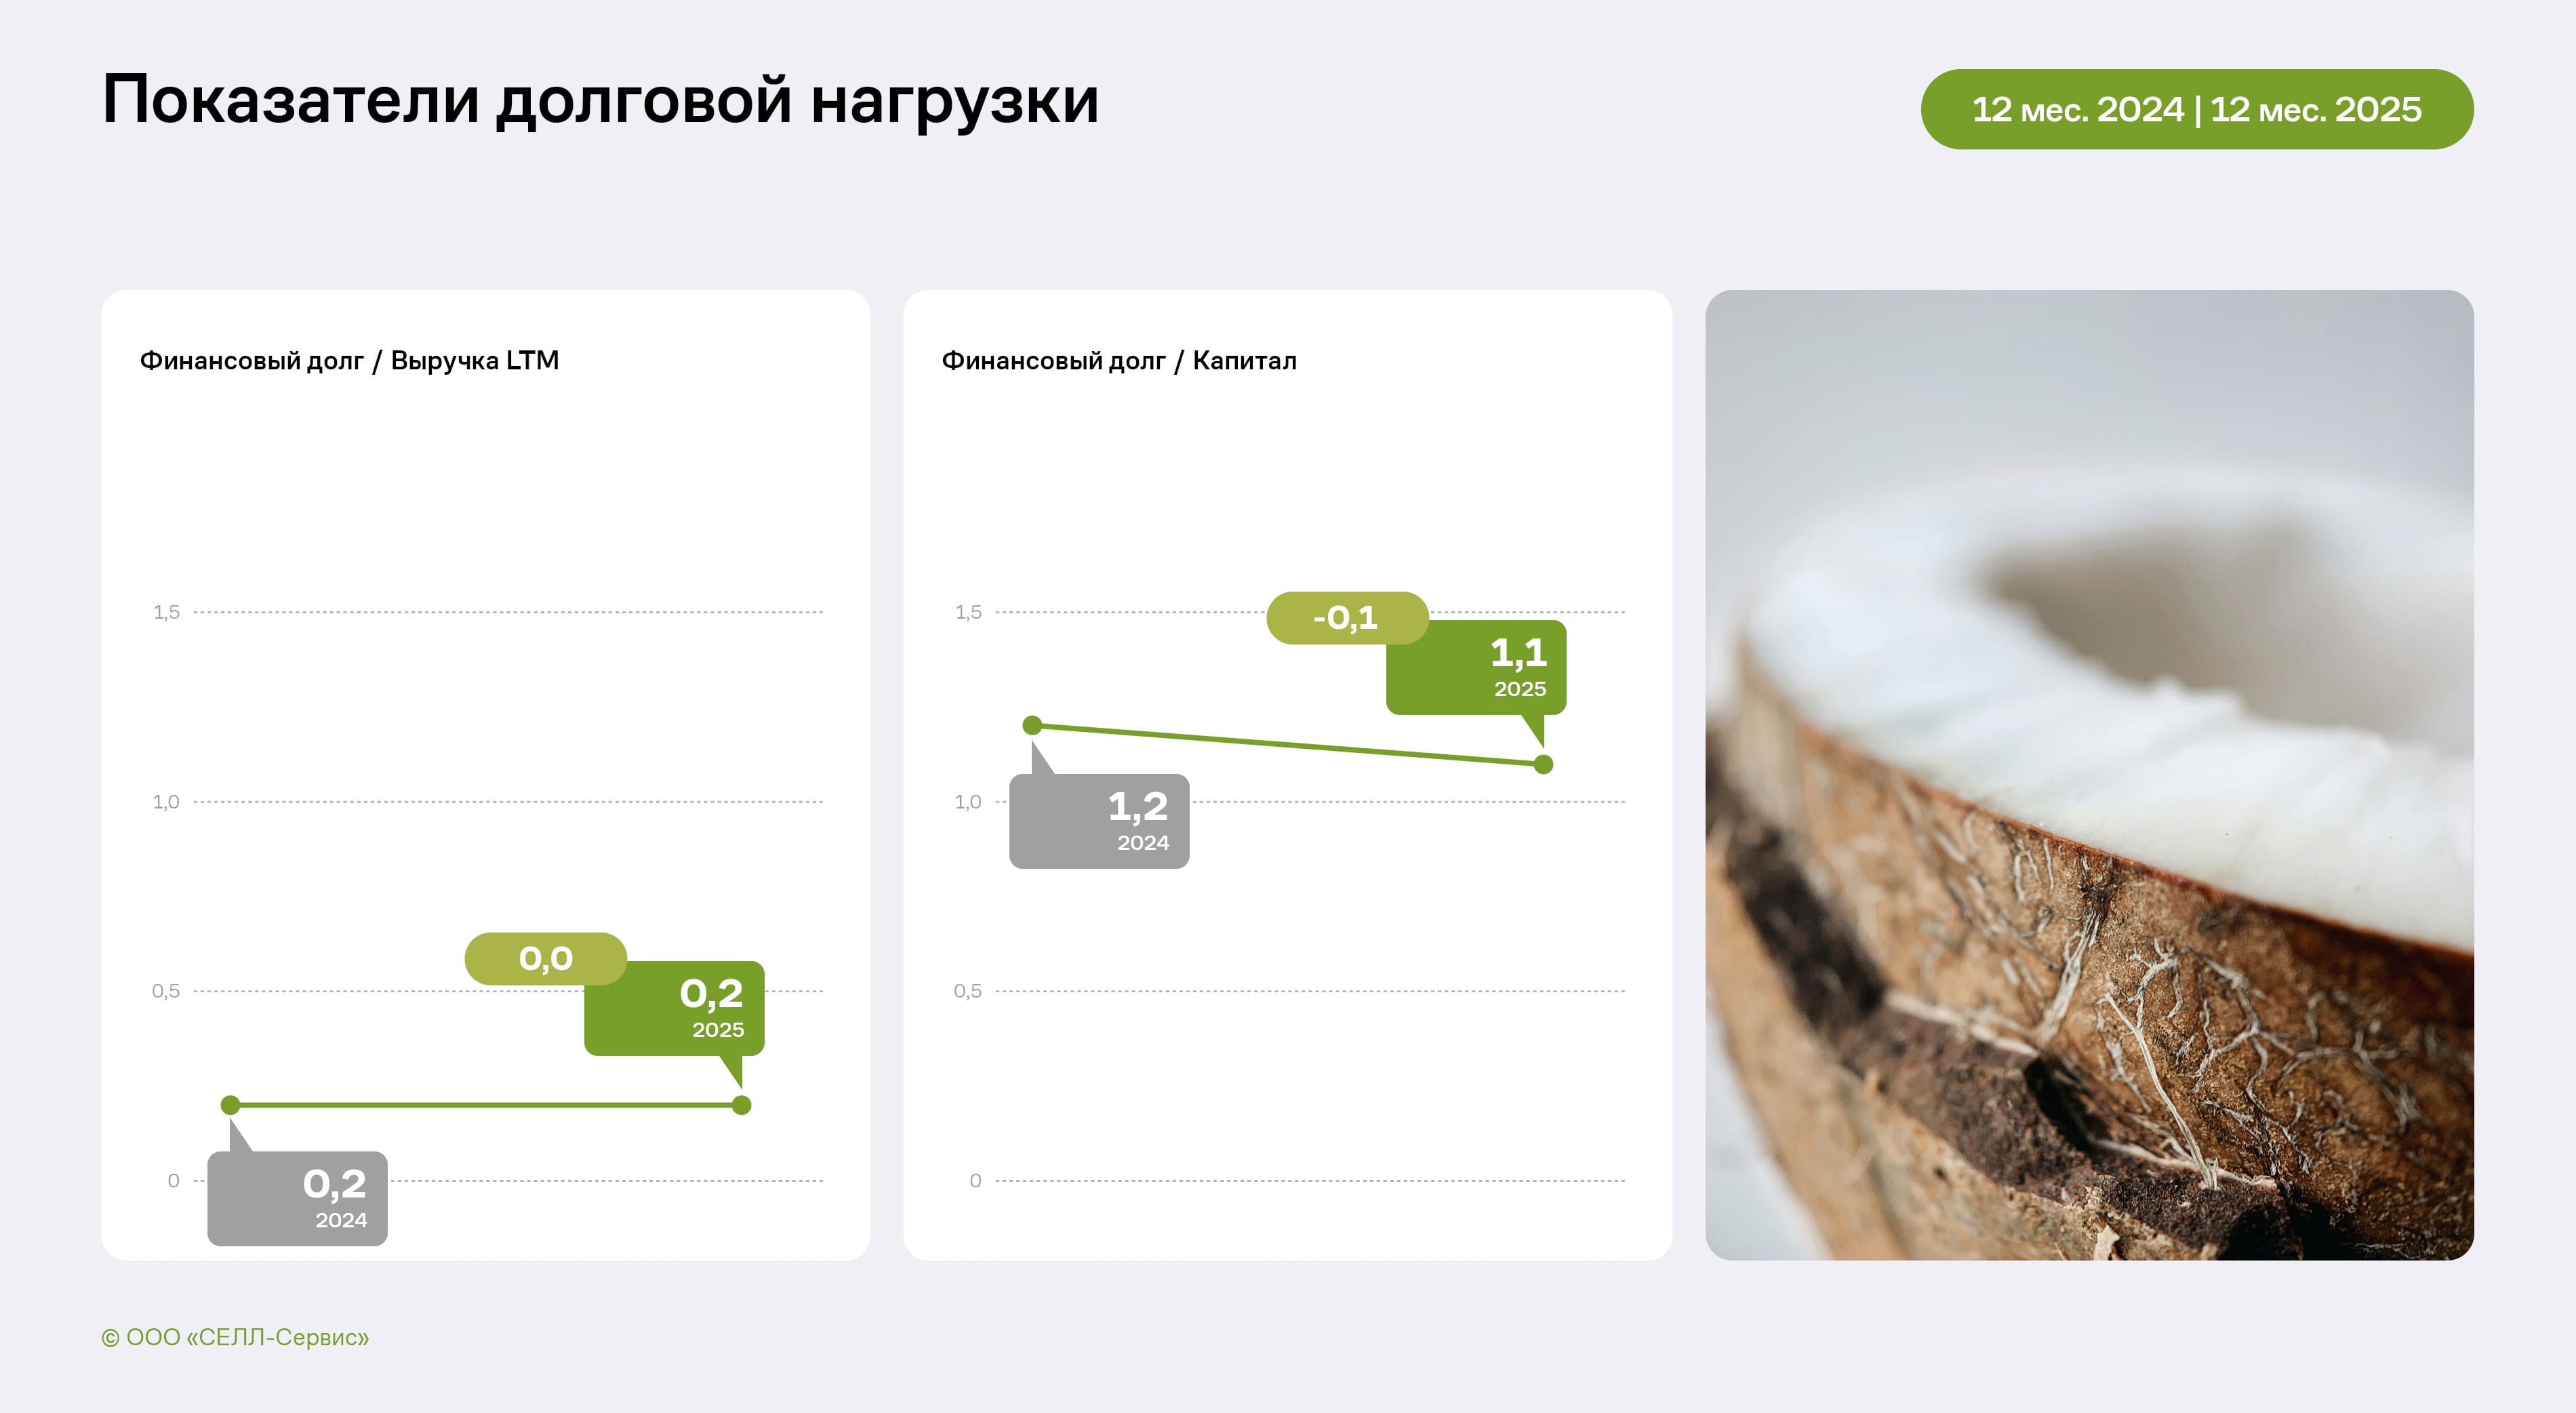
Кредитная нагрузка остаётся контролируемой: текущий уровень операционной прибыли способен покрыть все долговые обязательства на горизонте трёх лет (без учёта влияния курсовых разниц). На фоне сокращения EBITDA Adj процентное покрытие достигло минимальных значений, однако в 2026 году ожидается улучшение финансовой устойчивости.
В марте 2026 года компания заключила договор с АО «Альфа-Банк» о возобновляемой кредитной линии на 300 млн руб. Средства позволят заместить более дорогие кредиты. Это позитивно отразится на долговой и процентной нагрузке: снижение общего объёма долга и выгодное рефинансирование совместно с оптимистичными ожиданиями участников рынка позволят продолжить своевременное обслуживание обязательств.
Генеральный директор ООО «Сибирское стекло», председатель Комитета по развитию производства и потребления стеклянной тары Ассоциации «СтеклоСоюз» Антон Мор принял участие в пресс-конференции Союза российских пивоваров «Рынок пива: Итоги 2025-го и перспективы 2026 года», состоявшейся в рамках деловой программы XXXV Юбилейного Международного Форума «ПИВО» в Сочи.
По оценке Антона Мора, в стеклянные бутылки разливают около 35% отечественной пивоваренной продукции: в 2025 году в России изготовили 15 млрд изделий. В настоящее время рынок стеклянной упаковки трансформируется, что во многом обусловлено популяризацией здорового образа жизни:
– Потребление пива становится умеренным и осознанным. В продаже появляются новые виды слабо- и безалкогольных напитков, для розлива которых все чаще используют мелкоформатные бутылки, в том числе, объемом 0,4 и 0,33 литра – на нашем предприятии заказы на «ноль тридцать третью» выросли в пять раз.
Таким образом, чтобы упаковать литр напитка, стеклотары потребуется больше – это позволит увеличить выпуск в штуках. Например, на «Сибстекле» в 2027 году, согласно планам, с конвейеров сойдет 1 млрд стеклоизделий.
По словам эксперта, производители напитков перестраивают структуру ассортимента, в свою очередь, стеклотарные заводы, обеспечив запасы, при наличии возможности модернизируют мощности.
– Мы также осуществляем замену одной из стеклоформующих машин на более производительную, – отметил Антон Мор.
Восходящая динамика спроса будет поддержана дальнейшим укреплением тренда на экологичность. Значительная часть пивоваренных компаний пересматривает критерии выбора тары, ориентируясь на устойчивые упаковочные решения: напомним, цикл «стекло из стекла» может быть реализован бессчетное количество раз.
– Страна переходит к циркулярной экономике, однако алгоритмы сбора отходов стекла сформированы не до конца, соответствующая инфраструктура пока развита недостаточно, – констатировал Антон Мор. – Причем, мы наблюдаем рост ставок экологического сбора, который участники отрасли упаковки должны уплачивать в рамках исполнения расширенной ответственности производителей, если не выполнят норматив утилизации. Платеж закладывают в себестоимость, это тоже один из факторов повышения цен на стеклотару, в итоге – и напитков на полках магазинов. Однако доля экосбора в себестоимости одного стеклоизделия тем меньше, чем ниже его вес. Таким образом, предприятия-потребители стеклянной упаковки заинтересованы в ее облегчении. И, конечно, заинтересованы представители стеклотарной отрасли, поскольку выпускают больше бутылок из одной тонны стекломассы.
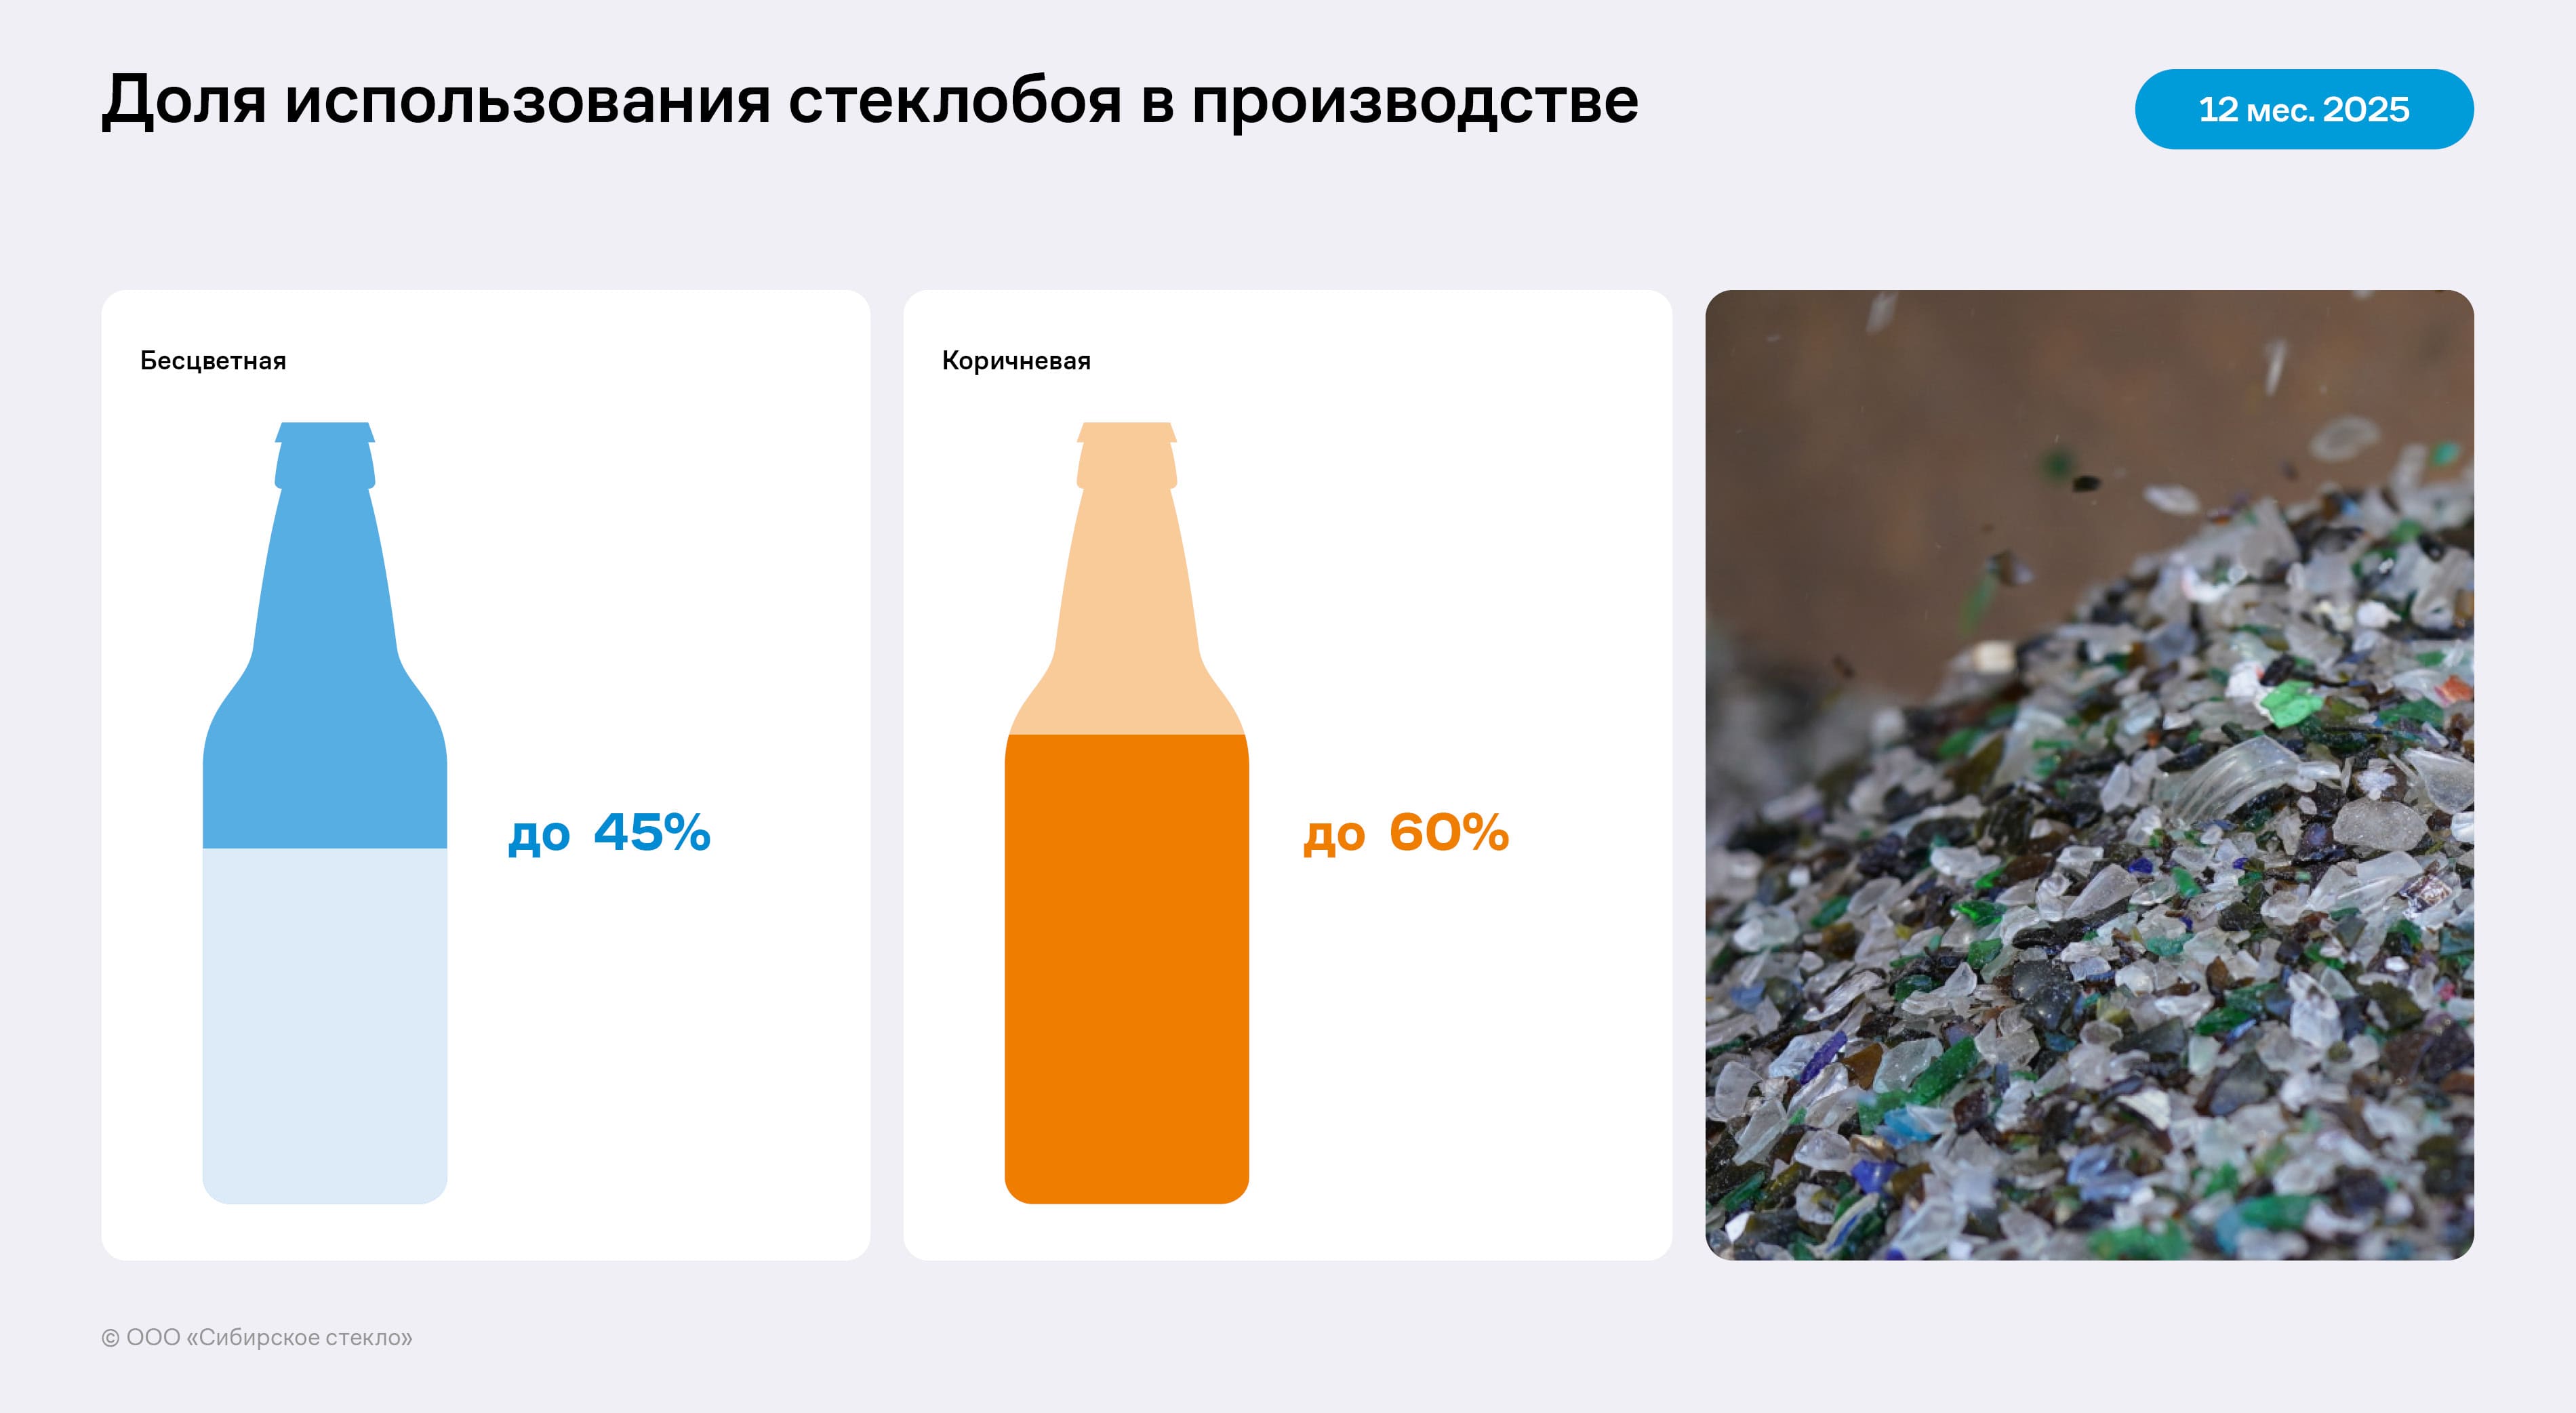
Сегодня на «Сибстекле» производят коричневую бутылку 0,5 литра с рекордно низким весом – 220 граммов, опытную партию сделали из 80% вторресурсов. Имея такую технологическую возможность, в стекольных комплексах наращивают применение стеклобоя в составе сырья. Сегодня для изготовления бесцветной тары используют до 45% стеклоотходов, коричневой – до 65%.
Форум – ключевая площадка для профессионалов пивной индустрии России, стран СНГ и дальнего зарубежья: здесь встречаются топ-менеджеры пивоваренных компаний, поставщики, дистрибьюторы, представители научного сообщества и регулирующих органов, чтобы обсудить актуальные отраслевые вопросы.
ООО «Сибирское стекло» («Сибстекло») – один из лидирующих производителей стеклотары в РФ, крупнейший утилизатор стекольных отходов на территории Сибирского и Дальневосточного федеральных округов, Амбассадор Стандарта общественного капитала бизнеса.
Эмитент по выпуску Нео-Пак-БО-01 (ISIN: RU000A10BR02) сохранит ставку на уровне 35% годовых на ближайшие полтора года — с 13 по 30 купонный период.
Соответствующую информацию ООО «Нео-Пак» раскрыло на своей странице на сайте «Интерфакс». Напомним, что подать уведомления на участие в оферте владельцы облигаций смогут с 26 мая по 1 июня 2026 года.
«Задача компании при прохождении оферты — минимизировать объём заявок на выкуп облигаций от инвесторов. С учётом текущего сокращения ключевых финансовых показателей и планов по их наращиванию со второго квартала этого года, именно такую стратегию мы видим оптимальной. Благодаря развитию направления производства pouch-пакетов и увеличению реализации гибкой упаковки, которые заложены в стратегии развития, «Нео-Пак» сможет обслуживать обязательства по облигационному выпуску. Также, отказавшись от снижения ставки, мы рассчитываем сохранить базу инвесторов и их доверие», — прокомментировал директор ООО «Нео-Пак» Александр Ладан.
Эмитент выплатил 75 млн рублей в счёт полного погашения бумаг серии СЕЛЛ-Сервис-БО-П02 в установленную дату — 21 мая 2026 года.
Соответствующую информацию, компания раскрыла на своей странице на сайте АЗИПИ. 21 мая 2026 года «СЕЛЛ-Сервис» направил в пользу владельцев облигаций оставшуюся в обращении номинальную стоимость бумаг. Выплата составила 75 млн руб.: по 500 руб. на облигацию. Также компания выплатила доход за 36 купонный период — 862 500 руб.: по 5,75 руб. на одну бумагу.
«Считаю, что с момента дебюта «СЕЛЛ-Сервиса» на облигационном рынке компании удалось выстроить доверительные отношения с инвесторами. С одной стороны, мы в установленные сроки и без нарушений исполняем наши обязательства: как по выплатам, так и по раскрытию документов и информации. Погашение выпуска БО-П02 стало подтверждением этого принципа. С другой стороны, мы видим открытость инвесторов к диалогу. В частности, в апреле по бумагам серии БО-01 «СЕЛЛ-Сервис» провёл безотзывную оферту. Снизив ставку купонного дохода с 27% до 24% годовых, компания получила минимальный объём заявок, немногим превышающий 3% от общей суммы эмиссии. В планах «СЕЛЛ-Сервис» — продолжить развитие на фондовом рынке, своевременное исполнение обязательств и укрепление репутации», — прокомментировал генеральный директор ООО «СЕЛЛ-Сервис» Пётр Новак.
Напомним, что выпуск серии СЕЛЛ-Сервис-БО-П02 был размещён в 2023 году. С его помощью компания пополнила оборотный капитал и запасы продукции.


 Оставить комментарий